
AI ตัวแทนการชำระเงินคืออะไร และทำไมบริษัทการเงินแย่งกันตั้งมาตรฐาน
AI ตัวแทนการชำระเงิน คือซอฟต์แวร์อัจฉริยะที่ทำหน้าที่เป็นเอเจนต์แทนมนุษย์ในการเลือกสินค้า ประมวลผลตัวเลือกการจ่ายเงิน และกดชำระแทนผู้ใช้โดยอัตโนมัติ โดยทำงานเชื่อมต่อกับกระเป๋าเงินดิจิทัล ระบบบัตร และแพลตฟอร์มอีคอมเมิร์ซ เพื่อให้การทำธุรกรรมอัตโนมัติทั้งฝั่งผู้บริโภคและธุรกิจเกิดขึ้นเองตามกติกาและเงื่อนไขที่ผู้ใช้กำหนดล่วงหน้า
ขณะที่ผู้บริโภคจำนวนมากยังไม่สบายใจปล่อยให้บ็อตรูดเงินแทนตัวเอง บริษัทบัตรเครดิครบใหญ่กลับกำลังเร่งแข่งกันเข้าไปยืนประจำจุดชำระเงินตั้งแต่วันนี้ การแข่งขันนี้ไม่ใช่เพียงใครจะออกฟีเจอร์ได้ก่อน แต่คือศึกชิงสิทธิ์กำหนดมาตรฐานโครงสร้างพื้นฐานของการค้าผ่านเอเจนต์ในอนาคต เมื่อบัตรเครดิครบหนึ่งรายเปิดตัวตัวเลือกการชำระเงินที่ให้ผู้ใช้มอบบัตรเสมือนให้เอเจนต์ AI ใช้ซื้อของออนไลน์ได้โดยไม่ต้องรออนุมัติทุกครั้ง พร้อมตั้งเพดานวงเงิน กำหนดร้านได้ และกำหนดให้ต้องขออนุมัติก่อนจ่ายสำหรับดีลเสี่ยง การออกตัวเร็วหมายถึงใครตั้งกติกาก่อนก็มีโอกาสล็อกผู้เล่นคนอื่นให้อยู่ในสนามของตัวเองไปอีกหลายสิบปี
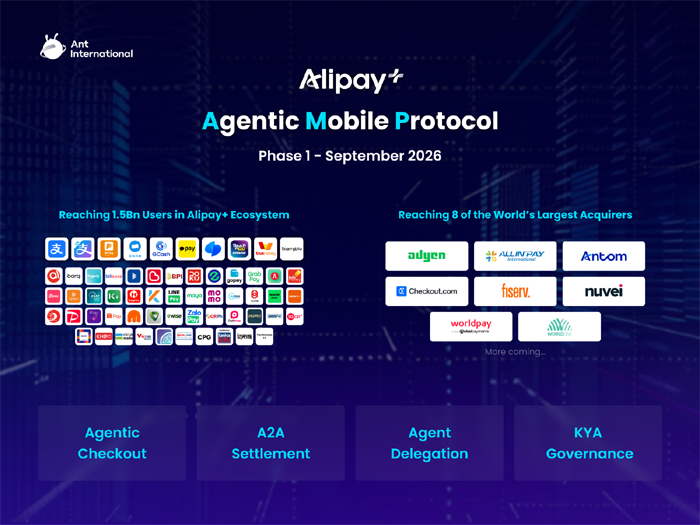
โปรโตคอล Agentic Mobile ของแอนท์ อินเตอร์เนชั่นแนล เกมสร้างเครือข่ายเอเจนต์ระดับโลก
หากมองในมุมโครงสร้างพื้นฐาน โปรโตคอล Agentic Mobile Protocol หรือ AMP คือหมุดหมายสำคัญของยุค AI ตัวแทนการชำระเงิน โปรโตคอลนี้ถูกออกแบบให้เอเจนต์ AI สามารถทำธุรกรรมข้ามเครือข่ายมือถือและบัตรได้อย่างปลอดภัย ตั้งแต่การสแกนคิวอาร์โค้ด รูดบัตร ไปจนถึงแตะเพื่อจ่ายผ่านสมาร์ตโฟน แอนท์ อินเตอร์เนชั่นแนลเดินหน้าพัฒนา AMP ให้ทำงานข้ามเครือข่ายได้ลึกขึ้น และผลักดันในรูปแบบโอเพนซอร์สเพื่อดึงพันธมิตรทั่วโลกเข้ามาอยู่ในระบบนิเวศเดียวกัน
ปัจจุบัน AMP ถูกนำไปใช้กว้างในเครือข่าย Alipay+ ซึ่งเชื่อมพันธมิตรผู้ให้บริการมากกว่า 50 ราย ระบบคิวอาร์โค้ดระดับชาติกว่า 10 ระบบ ครอบคลุมร้านค้า 150 ล้านแห่ง และบัญชีผู้ใช้ 2 พันล้านบัญชีทั่วโลก ในเฟสแรก กระเป๋าเงินดิจิทัล 10 ราย เช่น Alipay AlipayHK DANA GCash KakaoPay MPay TNG eWallet TrueMoney Toss และ Starryblu จะฝัง AMP เข้าในโครงสร้างความปลอดภัยของเอเจนต์ตัวเอง คำถามสำคัญคือ เมื่อโปรโตคอล Agentic Mobile กลายเป็นภาษากลางของเอเจนต์ การตัดสินใจซื้อของผู้ใช้จะถูกผูกกับเอกชนรายใหญ่มากเกินไปหรือไม่
จากศึกบัตรถึง SME Mastercard One Credential และความฝันเรื่องความง่ายในโลกที่ซับซ้อน
ขณะที่ฝั่งผู้บริโภคกำลังถูกทดลองให้คุ้นกับการทำธุรกรรมอัตโนมัติ ฝั่งธุรกิจขนาดกลางและขนาดย่อมก็อยู่ในสนามทดลองอีกแบบ โซลูชัน Mastercard One Credential เริ่มทดสอบในอินเดีย โดยรวมช่องทางการชำระเงินหลายประเภทไว้ภายใต้ข้อมูลรองรับการชำระเงินเพียงชุดเดียวสำหรับผู้ใช้งานที่เข้าเกณฑ์ แนวคิดคือลดงานหลังบ้านให้ SME ไม่ต้องวิ่งไล่จัดการหลายบัญชี หลายช่องทางจ่าย และหลายแหล่งเงินทุน ซึ่งมักทำให้การกระทบยอดช้าและมองไม่เห็นภาพกระแสเงินสดชัดเจน
การสำรวจ Mastercard Dreamonomics พบว่า SME ในเอเชียแปซิฟิกกว่า 74 เปอร์เซ็นต์มีมุมมองเชิงบวกต่ออนาคต และ 61 เปอร์เซ็นต์ชอบทดลองไอเดียใหม่ แม้ 69 เปอร์เซ็นต์ยังให้ความสำคัญกับความแน่นอนและเสถียรภาพ นี่คือความย้อนแย้งที่ Mastercard One Credential พยายามตอบโจทย์ คือผสมความกล้าลองของผู้ประกอบการเข้ากับความต้องการความเรียบง่ายและเสถียรภาพของระบบการเงิน แต่เมื่อเพิ่ม AI เข้าไปในโซลูชันที่รวมทุกการจ่ายไว้ในชุดข้อมูลเดียว เส้นแบ่งระหว่างความสะดวกกับความเสี่ยงจากการทำธุรกรรมอัตโนมัติอาจบางลงอย่างน่ากังวล
ผู้บริโภคยังไม่ปล่อยมือจากปุ่มเช็กเอาต์ ทำอย่างไรให้ AI จ่ายเงินแทนแล้วไม่รู้สึกเสียอำนาจ
แม้บริษัทการชำระเงินจะเร่งสร้างมาตรฐานสำหรับระบบแนะนำการช้อปปิ้งและการทำธุรกรรมอัตโนมัติ แต่ข้อมูลสำรวจกลับฟ้องว่าคนส่วนใหญ่ยังไม่พร้อม งานวิจัยที่ว่าจ้างโดยบริษัทด้านการชำระเงินรายหนึ่งพบว่า ผู้ซื้อสินค้าแฟชันในสหรัฐและสหราชอาณาจักรเพียง 7 เปอร์เซ็นต์ยอมให้ผู้ช่วย AI ซื้อของแทนภายใต้เงื่อนไขที่กำหนดล่วงหน้า ขณะที่มากกว่าครึ่งไม่สบายใจปล่อยให้ AI ซื้อของแทน ผู้บริโภคให้ค่าน้ำหนักกับฟีเจอร์แจ้งเตือนราคาลดและเปรียบเทียบราคาข้ามร้านมากที่สุด โดยเลือกอย่างละ 35 เปอร์เซ็นต์ ขณะที่มีเพียง 18 เปอร์เซ็นต์ที่ให้ความสำคัญกับคำแนะนำสินค้าแบบเฉพาะบุคคล
คนจำนวนมากยังอยากเป็นคนคลิกปุ่มเช็กเอาต์เอง เพราะการจ่ายเงินคือช่วงเวลาที่รู้สึกว่าได้ควบคุมการใช้จ่าย แม้บริษัทบัตรจะออกแบบตัวเลือกให้ตั้งวงเงิน จำกัดร้าน หรือกำหนดให้ต้องกดอนุมัติก่อน แต่เส้นทางสู่การปล่อยให้ AI ตัวแทนการชำระเงินใช้เงินแทนอย่างเต็มรูปแบบยังอีกไกล หากระบบเหล่านี้ไม่สร้างความโปร่งใสและกลไกยกเลิกที่เข้าใจง่าย ผู้บริโภคจะรู้สึกว่าถูกบังคับให้อยู่ในโลกที่ตัวเองไม่ทันตั้งกติกา มากกว่าจะรู้สึกว่าได้ผู้ช่วยทางการเงินคนใหม่
อนาคตของโปรโตคอล Agentic Mobile และ AI การเงิน อยู่ที่ความไว้วางใจ ไม่ใช่ฟีเจอร์
สิ่งที่น่าสนใจคือบริษัทเทคการเงินและบัตรเครดิครายใหญ่ไม่ได้เดินเกมนี้ลำพัง พวกเขาเริ่มจับมือกันสร้างโครงสร้างความน่าเชื่อถือร่วมกัน แอนท์ อินเตอร์เนชั่นแนล บัตรเครดิครายใหญ่ และอีกหนึ่งเครือข่ายบัตรประกาศพัฒนาเฟรมเวิร์ก Know Your Agent เพื่อช่วยให้เครือข่ายบัตร กระเป๋าเงินดิจิทัล แพลตฟอร์มเอเจนต์ และมาร์เก็ตเพลส จัดการขั้นตอนลงทะเบียนและยืนยันตัวตนของเอเจนต์ข้ามระบบได้ราบรื่นขึ้น โดยยังเปิดให้แต่ละเครือข่ายมีสิทธิ์ตรวจสอบและตัดสินใจเอง
ทั้งสามฝ่ายยังร่วมกันในโครงการ BuildFin.ai ที่ริเริ่มโดยธนาคารกลางของสิงคโปร์ เพื่อผลักดันมาตรฐานร่วมด้านการยืนยันตัวตน ความรับผิด และการบริหารความเสี่ยงของเอเจนต์ AI ทั่วระบบนิเวศการชำระเงิน บริษัทบัตรรายใหญ่รายหนึ่งอธิบายการลงทุนด้านนี้ว่าเป็นการเตรียมตัวรอวันที่ผู้บริโภคจะยอมรับเทคโนโลยี AI ว่าเป็นเรื่องของเวลาไม่ใช่คำถามว่าจะเกิดหรือไม่ บทสรุปจึงชัดเจน การแข่งขันครั้งนี้ไม่ได้อยู่ที่ฟีเจอร์ใครเยอะกว่า แต่อยู่ที่ใครทำให้คนเชื่อว่าเงินของตนยังอยู่ในมือ แม้จะมอบหมายให้เอเจนต์ AI เป็นคนกดจ่ายแทน