
จากผู้ช่วยช้อปปิ้งสู่ผู้กดปุ่มจ่าย นิยามใหม่ของ AI shopping agents
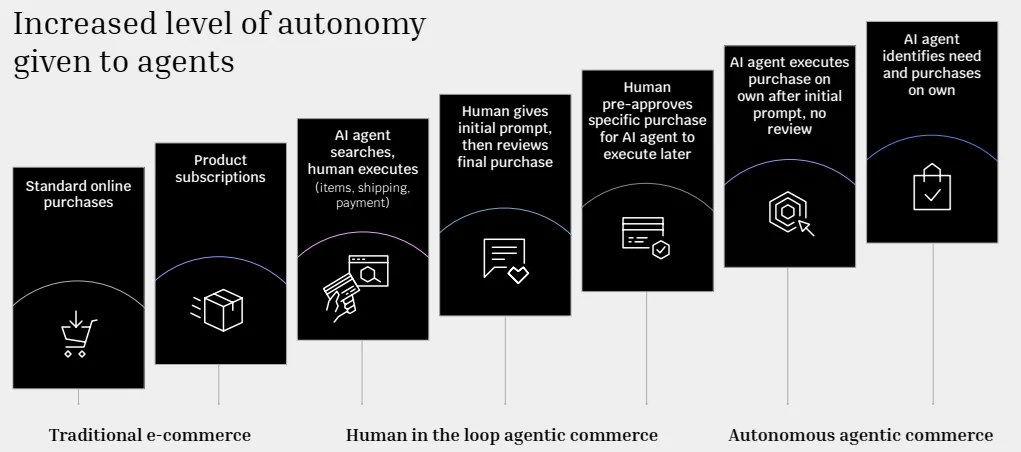
AI shopping agents คือซอฟต์แวร์หรือระบบปัญญาประดิษฐ์ที่ช่วยผู้บริโภคตั้งแต่ค้นหา เปรียบเทียบ ไปจนถึงตัดสินใจซื้อสินค้าและบริการ และกำลังพัฒนาไปถึงขั้นสามารถทำรายการชำระเงินเองผ่าน autonomous payment systems ภายใต้เงื่อนไขที่ผู้ใช้ตั้งไว้ โดยเชื่อมต่อกับบัตรหรือกระเป๋าเงินดิจิทัลเพื่อใช้จ่ายแทนผู้ถือบัญชีโดยตรง โดยมีระบบควบคุมวงเงิน ร้านค้าที่อนุญาต และการขออนุมัติก่อนจ่ายเพื่อจำกัดความเสี่ยงทางการเงินของผู้ใช้ หัวใจของประเด็นวันนี้คือ เราควรยอมให้ตัวแทน AI เข้าไปนั่งที่ตำแหน่ง “เจ้าของกระเป๋าเงิน” หรือไม่ เมื่อบริษัทยักษ์ใหญ่ด้านการชำระเงินแข่งกันเปิดทางให้บอทใช้บัตรเสมือนซื้อของออนไลน์ ขณะที่ธนาคารและผู้ใช้จำนวนมากยังรู้สึกไม่มั่นใจว่าความปลอดภัย digital wallet security และ AI fraud detection ที่มีอยู่เพียงพอหรือยัง เจ้าของเงินอย่างเราอาจต้องคิดให้ไกลกว่าแค่ความสะดวก
การแข่งขันตั้งมาตรฐานกระเป๋าเงินดิจิทัล: ใครจะเป็นประตูหลักของบอท
ฝั่งเครือข่ายบัตรกำลังอยู่ในโหมดแย่งชิงการเป็นมาตรฐานโครงสร้างพื้นฐานของ agentic commerce อย่างชัดเจน Mastercard เพิ่งเปิดตัวตัวเลือกการชำระเงินที่ให้ผู้ใช้มอบบัตรเสมือนให้ AI shopping agents ใช้ซื้อของออนไลน์โดยไม่ต้องให้เจ้าของบัตรอนุมัติทุกครั้ง ผู้ถือบัตรยังตั้งวงเงิน จำกัดร้านค้า หรือบังคับให้ต้องกดอนุมัติก่อนจ่ายได้ ซึ่งเป็นตัวอย่างของ autonomous payment systems แบบมีราวกันตก ในอีกด้าน Visa ร่วมมือกับ Alchemy และประกาศผลิตภัณฑ์ด้าน AI shopping และการชำระเงินของตนเองในชื่อ Visa Intelligent Commerce ที่ยังอยู่ระหว่างการนำไปใช้จริง พร้อมกันนั้น ระบบค้นหาสินค้าของบริษัทแพลตฟอร์มรายอื่นก็พัฒนา agent ที่ค้นหาและพาไปถึงหน้าเช็กเอาต์ ก่อนส่งคำสั่งซื้อให้ผู้ใช้ยืนยันครั้งสุดท้าย ภาพรวมคือทุกฝ่ายต้องการเป็น “ประตูหลัก” เข้าถึงกระเป๋าเงินดิจิทัล เพราะใครตั้งมาตรฐานได้ก่อน ย่อมมีโอกาสควบคุมการค้าในระบบของตนไปอีกหลายสิบปีตามมุมมองของผู้บริหารบริษัทชำระเงินรายหนึ่ง
เสียงเตือนจากธนาคารและผู้ใช้: ความสะดวกที่แลกด้วยความเสี่ยง
ขณะที่บริษัทการชำระเงินเร่งเปิดทางให้บอทจับเงิน ธนาคารกลับส่งสัญญาณเตือนแรง กลุ่มธนาคาร 6 แห่งได้ร่วมกันประกาศหลักการเพื่อวางกรอบสำหรับอนาคตของการค้าขับเคลื่อนด้วย AI โดยเฉพาะบทบาทของตัวแทน AI ในการเลือกและชำระเงินให้ผู้บริโภค รายงานของกลุ่มนี้ชี้ชัดว่าเทคโนโลยีด้าน AI ก้าวไวกว่าเกราะคุ้มครองผู้บริโภค จึงไม่ใช่แค่เสี่ยงต่อคำแนะนำผิด แต่ยังรวมถึงสถานการณ์ที่ AI ขอข้อมูลบัตรเครดิตแล้วกรอกลงเว็บไซต์เอง หรือแนะนำวิธีจ่ายที่ปลอดภัยต่ำกว่า ข้อมูลพฤติกรรมผู้ใช้ก็บอกแบบเดียวกัน งานวิจัยหนึ่งพบว่าเพียง 7% ของผู้บริโภคในกลุ่มที่ซื้อสินค้าแฟชั่นยอมให้ผู้ช่วย AI ซื้อสินค้าตามเงื่อนไขที่ตั้งไว้โดยไม่ต้องขออนุมัติล่วงหน้า และมากกว่าครึ่งระบุว่ารู้สึกไม่สบายใจที่จะให้ AI shopping agents ซื้อแทน จุดที่ผู้ใช้ให้คุณค่ามากที่สุดยังคงเป็นการแจ้งเตือนเมื่อราคาลดลงและการเปรียบเทียบราคาแต่ละร้านอย่างละ 35% ส่วนคำแนะนำแบบเฉพาะคนยังมีคนเลือกเพียง 18% เท่านั้น แปลว่า ผู้บริโภคส่วนใหญ่พร้อมให้ AI ช่วยคิด แต่ยังไม่พร้อมปล่อยให้ช่วยจ่าย
เมื่อ AI เข้าถึงกระเป๋าเงินดิจิทัล: ช่องโจมตีใหม่และคำถามเรื่องความรับผิดชอบ
คำถามใหญ่สุดไม่ใช่แค่ว่า AI shopping agents จะฉลาดแค่ไหน แต่คือใครจะรับผิดชอบเมื่อธุรกรรมผิดพลาดหรือโดนโกง เมื่อระบบ autonomous payment systems ขยับจากการแนะนำสินค้าไปสู่การขยับเงินจริง นักพัฒนาระบบชำระเงินและผู้ให้บริการต้องกำหนดให้ชัดว่า agent ใดกำลังลงมือ ใครเป็นผู้อนุญาต มันมีสิทธิ์ซื้ออะไรและวงเงินเท่าใด ผู้บริหารแพลตฟอร์มด้านการเงินสำหรับ AI agents ชี้ว่าการปล่อยให้ซอฟต์แวร์เข้าถึงบัญชีธนาคารหรือ crypto wallet โดยไร้ข้อจำกัดคือการสร้าง “ช่องโจมตี” ที่เห็นได้ชัด เพราะคนร้ายไม่จำเป็นต้องขโมยเงินโดยตรง แค่หลอกให้ตัวแทนใช้จ่ายแทนก็พอ เขาเสนอว่าระบบที่ดีไม่ควรให้บอทจับเงินทั้งหมด แต่ให้สิทธิ์ใช้จ่ายแบบจำกัด โดยเงินและข้อมูลจริงของผู้ใช้ยังถูกปกป้องอยู่เบื้องหลัง ขณะเดียวกัน กลุ่มธนาคารเตือนว่าลูกค้าจำนวนมากกลัวว่า AI จะซื้อผิด ใช้เกินงบ หรือทำให้โดนหลอกลวงและฉ้อโกง และไม่แน่ใจว่าตนได้รับการคุ้มครองหรือควรติดต่อใครเมื่อมีปัญหา สิ่งเหล่านี้ทำให้ประเด็น digital wallet security และ AI fraud detection กลายเป็นเงื่อนไขสำคัญของความไว้วางใจ ไม่ใช่แค่ฟีเจอร์เสริม อีกด้านหนึ่งในระบบบัตรเครดิตยังมีแนวคิดเรื่องการแบ่งภาระความเสี่ยงระหว่างผู้ใช้ ผู้ให้บริการบัตร ร้านค้า และผู้พัฒนา agent เมื่อธุรกรรมผิดพลาด ซึ่งตอนนี้ตัวแทน AI หรือผู้พัฒนาเองกำลังถูกพิจารณาให้เป็น “คู่สัญญาใหม่” ในระบบนี้ อุตสาหกรรมการชำระเงินเริ่มพูดถึงการกำหนดกฎเรื่องการอนุญาต การโต้แย้ง และการฉ้อโกงตั้งแต่ก่อนธุรกรรมเกิดขึ้น โดยใช้วงเงินและโครงสร้างเครดิตเพื่อจำกัดความเสียหาย มากกว่าหวังแก้หลังบ้านทีหลัง
อนาคตที่บอทอาจทำธุรกรรมมากกว่ามนุษย์: เราควรยอมให้มันจับเงินแค่ไหน
เทรนด์หนึ่งที่เริ่มเห็นแล้วคือสัดส่วนการค้นหาที่เริ่มต้นโดยตัวแทน AI เพิ่มขึ้นอย่างรวดเร็ว ข้อมูลจากผู้ค้าปลีกรายหนึ่งระบุว่าการค้นหาที่เริ่มโดย agent สูงขึ้นเป็น 2.5% จาก 0.3% ในปีก่อน แม้ตัวเลขนี้ยังไม่ใช่สัดส่วนธุรกรรมที่ AI ทำเอง แต่สะท้อนว่าบอทกำลังแทรกตัวลึกขึ้นในกระบวนการตัดสินใจซื้อของเราเรื่อยๆ บริษัทบัตรเครดิตบางรายมองว่า AI เป็นเทคโนโลยีพลิกโฉมที่ผู้คนจะหันมาใช้แน่ เพียงแค่เรื่องเวลา และหากวันหนึ่ง AI agents ทำธุรกรรมมากกว่ามนุษย์ทางตรงจริง คำถามคือเราต้องเปลี่ยนอะไรตั้งแต่วันนี้เพื่อให้คนไว้ใจปล่อยให้บอทจัดการเงิน คำตอบไม่ได้อยู่ที่ทำให้ AI ฉลาดขึ้นอย่างเดียว แต่ต้องจัดการสิทธิ์การเข้าถึงกระเป๋าเงินดิจิทัลให้จำกัดและโปร่งใส สร้างระบบที่บันทึกเจตนาของผู้ใช้เพื่อใช้เป็นหลักฐานเมื่อมีข้อโต้แย้ง และแบ่งภาระความเสี่ยงอย่างเป็นธรรมระหว่างผู้ใช้ ร้านค้า ผู้ให้บริการชำระเงิน และผู้พัฒนา AI สำหรับผู้อ่าน จุดยืนที่เป็นไปได้ในตอนนี้คือมอง AI shopping agents เป็น “ผู้ช่วย” ไม่ใช่ “ผู้ถือบัตร” ปล่อยให้มันช่วยค้นหา เปรียบเทียบ ราคา และแจ้งเตือน เมื่อราคาลดลง แล้วใช้สิทธิ์อนุมัติการจ่ายเองทุกครั้ง จนกว่ากฎเกณฑ์ด้านความรับผิดชอบ ระบบ AI fraud detection และเกราะคุ้มครองผู้บริโภคจะชัดเจนกว่านี้ การรักษาอำนาจควบคุมปุ่มจ่ายไว้ในมือคนยังคงเป็นทางเลือกที่ปลอดภัยที่สุด