
การเติบโตเศรษฐกิจอาเซียนคืออะไร และกำลังแยกขั้วอย่างไร
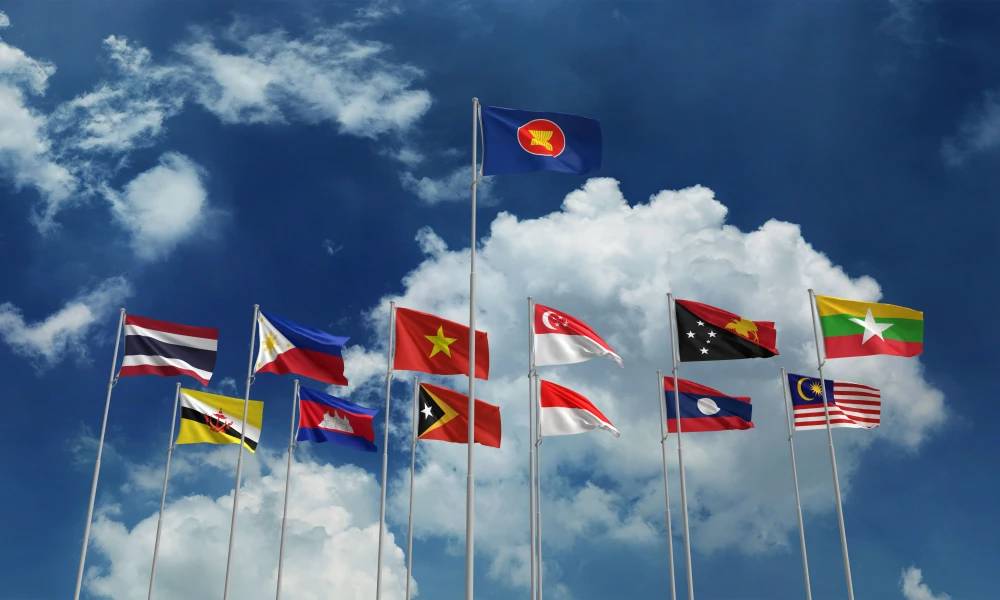
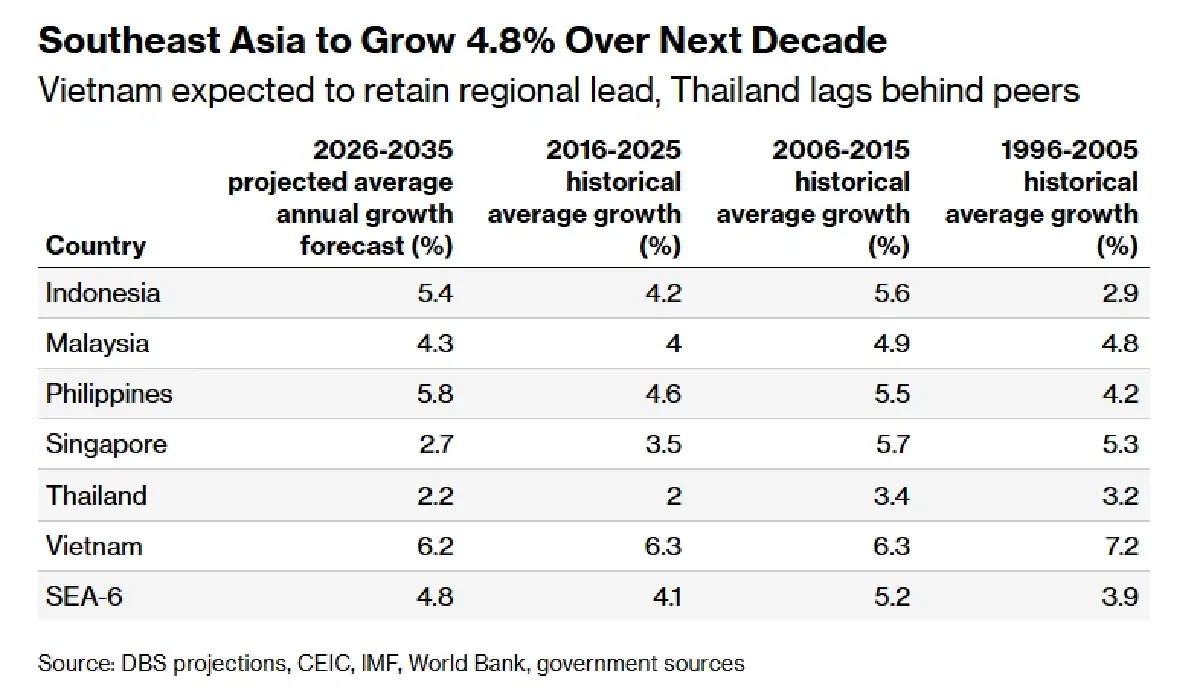
การเติบโตเศรษฐกิจอาเซียน คือแนวโน้มที่ประเทศสมาชิกในภูมิภาคเอเชียตะวันออกเฉียงใต้ขยายตัวด้านผลิตภัณฑ์มวลรวม การค้า การลงทุน และโครงสร้างพื้นฐานอย่างต่อเนื่อง โดยมีการเชื่อมโยงห่วงโซ่อุปทานโลก การย้ายฐานการผลิต และบทบาทของเทคโนโลยีใหม่ เช่น AI เป็นแรงผลักดันสำคัญ ภายใต้ความเสี่ยงจากปัจจัยภายนอกอย่างราคาพลังงาน ภาษีการค้า และความผันผวนของเศรษฐกิจโลก รายงานร่วมของสถาบันที่วิเคราะห์เศรษฐกิจภูมิภาคคาดว่า เศรษฐกิจขนาดใหญ่ 6 ประเทศในเอเชียตะวันออกเฉียงใต้จะเติบโตเฉลี่ยปีละ 4.8% ในช่วงทศวรรษหน้าซึ่งหมายถึงศักยภาพรวมยังแข็งแรง แต่ทิศทางของแต่ละประเทศกลับแยกจากกันมากขึ้น บางประเทศเร่งขึ้นไปสู่สถานะเศรษฐกิจนำภูมิภาค ขณะที่อีกหลายประเทศเสี่ยงติดกับดักโครงสร้างและโตช้าลงอย่างต่อเนื่อง
เวียดนามนำภูมิภาค ขณะที่การค้าและ AI กลายเป็นตัวแบ่งผู้ชนะผู้แพ้
ภาพใหญ่ของการเติบโตเศรษฐกิจอาเซียนในอีกสิบปีข้างหน้าชัดเจนว่า ประเทศเวียดนาม นำภูมิภาคในฐานะผู้นำการเติบโตของจีดีพี โดยถูกประเมินว่าจะยังรักษาอัตราขยายตัวสูงสุดในกลุ่ม 6 ประเทศหลัก คำกล่าวที่ว่า “เวียดนามจะยังคงเป็นประเทศที่มีการเติบโตของจีดีพีสูงสุดในภูมิภาค” สะท้อนความได้เปรียบด้านแรงงาน โครงสร้างพื้นฐาน และความเชื่อมโยงในห่วงโซ่อุปทานการผลิต ขณะเดียวกัน การค้าเป็นทั้งจุดแข็งและจุดเปราะบางของภูมิภาค มูลค่าการค้ารวมราว 90% ของจีดีพี สูงกว่าค่าเฉลี่ยโลกมากกว่าสองเท่า ทำให้อาเซียนพึ่งพาการค้าโลกมากเป็นพิเศษ เมื่อรวมกับกระแส AI ที่หนุนการส่งออกสินค้าอิเล็กทรอนิกส์และการลงทุนเทคโนโลยีใหม่ เศรษฐกิจในภูมิภาคจึงถูกแบ่งชัดว่าใครพร้อมรับคลื่นเทคโนโลยีและแรงกระแทกจากต่างประเทศได้มากกว่ากัน
มาเลเซียแข็งแรงที่สุด ไทยแรงกดดันสูงสุดในกลุ่ม
เมื่อมองลึกในกลุ่ม 6 ประเทศ มาเลเซียถูกจัดว่าเป็นประเทศที่มีพัฒนาการดีขึ้นมากที่สุด จากนโยบายที่เอื้อต่อการลงทุน ธรรมาภิบาลที่ดีขึ้น และโครงสร้างพื้นฐานที่ได้รับการพัฒนาอย่างต่อเนื่อง หมายความว่าต่อให้ตัวเลขการเติบโตไม่หวือหวา แต่ฐานโครงสร้างเศรษฐกิจกลับมั่นคงขึ้นอย่างมีนัยสำคัญ ทำให้พร้อมรับทั้งโอกาสจากสภาพแวดล้อมโลกและความผันผวนด้านการค้า ตรงกันข้าม ประเทศไทย แรงกดดัน รุนแรงขึ้นเพราะถูกประเมินว่าจะเติบโตต่ำสุดในกลุ่ม 6 ประเทศ โดยถูกจำกัดจากจำนวนแรงงานที่ลดลง กำลังแรงงานที่ตึงตัว และแรงส่งด้านการพัฒนาสถาบันที่อ่อนแอลง รายงานชี้ชัดว่า หนี้ครัวเรือน ประชากรลดลง และความแตกแยกทางการเมืองเป็นปัจจัยเชิงโครงสร้างที่กดศักยภาพเศรษฐกิจไทย ทำให้แนวโน้มการเติบโตถูกผูกติดกับปัญหาภายในมากกว่าปัจจัยภายนอก
เมื่อการเติบโตชะลอลง อาเซียนต้องเลือกเส้นทางใหม่
แม้ตัวเลขเฉลี่ย 4.8% ต่อปีในทศวรรษหน้าจะดูน่าพอใจ แต่ก็ต่ำกว่าประมาณการก่อนหน้าที่คาดไว้ราว 5.1% และยังมีแนวโน้มชะลอต่อจาก 4.9% ในปี 2568 มาเป็น 4.8% ในปี 2569 และ 4.6% ในปี 2570 สิ่งนี้สะท้อนว่ากระแสลมโลกไม่แรงเท่าเดิม และอาเซียนไม่อาจหวังพึ่งแรงส่งภายนอกเพียงอย่างเดียว รายงานวิเคราะห์ตรงกันว่า ผลลัพธ์สุดท้ายของแต่ละประเทศจะขึ้นกับความสามารถในการสร้างความน่าเชื่อถือของสถาบัน ยกระดับความมั่นคงด้านพลังงาน และใช้ประโยชน์จากการเปลี่ยนผ่านด้าน AI เพื่อแปลงศักยภาพเป็นการเติบโตอย่างยั่งยืน ท้ายที่สุด การเติบโตเศรษฐกิจอาเซียนในทศวรรษหน้าจะเป็นการแยกขั้วระหว่างประเทศที่กล้าปฏิรูปโครงสร้างเชิงลึก กับประเทศที่ยังปล่อยให้ข้อจำกัดภายในฉุดรั้งอนาคตของตนเอง