
เมกะเทรนด์ที่ต้องผ่านด่านกำไร
หุ้น AI คือหุ้นของบริษัทที่พัฒนาเทคโนโลยีหรือจัดหาโครงสร้างพื้นฐานให้ระบบปัญญาประดิษฐ์ ตั้งแต่ชิปและหน่วยความจำไปจนถึงศูนย์ข้อมูล โดยโอกาสลงทุนระยะยาวควรพิจารณาควบคู่กับความสามารถในการสร้างรายได้และกำไรจริง ไม่ใช่กระแสความนิยมเพียงอย่างเดียว เมื่อวันที่ 12 พฤศจิกายน 2569 แอสเซท พลัส ประเมินว่า AI และเซมิคอนดักเตอร์ยังเป็นเมกะเทรนด์ลงทุนสำหรับปี 2027 จากการลงทุนด้านเทคโนโลยีและศูนย์ข้อมูลที่ขยายตัวต่อเนื่อง มุมมองนี้มีน้ำหนัก แต่ไม่ได้แปลว่าหุ้นทุกตัวในธีมจะคุ้มค่า เพราะเงินลงทุนจำนวนมากต้องแปรเป็นรายได้ อัตรากำไร และกระแสเงินสดให้ได้ก่อน ตัวเลขเศรษฐกิจโลกที่กองทุนการเงินระหว่างประเทศคาดว่าจะเติบโต 3.0% ในปี 2026 และ 3.4% ในปี 2027 เป็นฉากหลังที่เอื้อต่อการลงทุน แต่เงินเฟ้อและอัตราดอกเบี้ยยังอาจกดดันมูลค่าหุ้น สำหรับนักลงทุน คำถามจึงไม่ใช่เพียงว่า AI จะโตหรือไม่ แต่คือบริษัทใดเปลี่ยนการเติบโตนั้นเป็นผลประกอบการได้
แรงขายเป็นโอกาสได้ หากพื้นฐานยังอยู่
เมื่อวันที่ 6 พฤศจิกายน 2569 InnovestX ยังคงมองบวกต่อการลงทุน AI ระยะยาว แม้หุ้นเทคโนโลยีและเซมิคอนดักเตอร์สหรัฐฯ เผชิญแรงขาย โดยประเมินว่าความกังวลเรื่องกฎระเบียบและต้นทุนเงินทุนมีส่วนสำคัญ มากกว่าการเปลี่ยนแปลงของพื้นฐานอุตสาหกรรม หลังการเลือกตั้งกลางเทอม นักลงทุนกังวลว่าการกำกับดูแลอาจเข้มงวดขึ้น ทั้งเรื่องพลังงาน การอนุมัติศูนย์ข้อมูล ผลกระทบต่อชุมชน และการแข่งขัน ซึ่งอาจเพิ่มต้นทุนหรือทำให้โครงการล่าช้า แรงกดดันสะท้อนชัดในตลาด โดย Nasdaq 100 ลดลง 5% และดัชนีผู้ผลิตชิปลดลง 9% อย่างไรก็ดี การปรับฐานไม่ใช่สัญญาณซื้อโดยอัตโนมัติ ข้อเสนอของ InnovestX คือใช้จังหวะราคาลงทยอยสะสมหุ้น AI คุณภาพที่มีคำสั่งซื้อรองรับและมูลค่าเหมาะสม โดยให้น้ำหนักกับความได้เปรียบทางเทคโนโลยี ความต้องการผลิตภัณฑ์ และฐานะการเงินที่มั่นคง พร้อมยกตัวอย่าง NVIDIA, Broadcom และ TSMC นักลงทุนจึงควรแยกแรงขายตามภาวะตลาดออกจากกรณีที่กำไรของบริษัทเริ่มอ่อนแรงจริง
มองพ้น GPU ไปยัง HBM และ ASIC
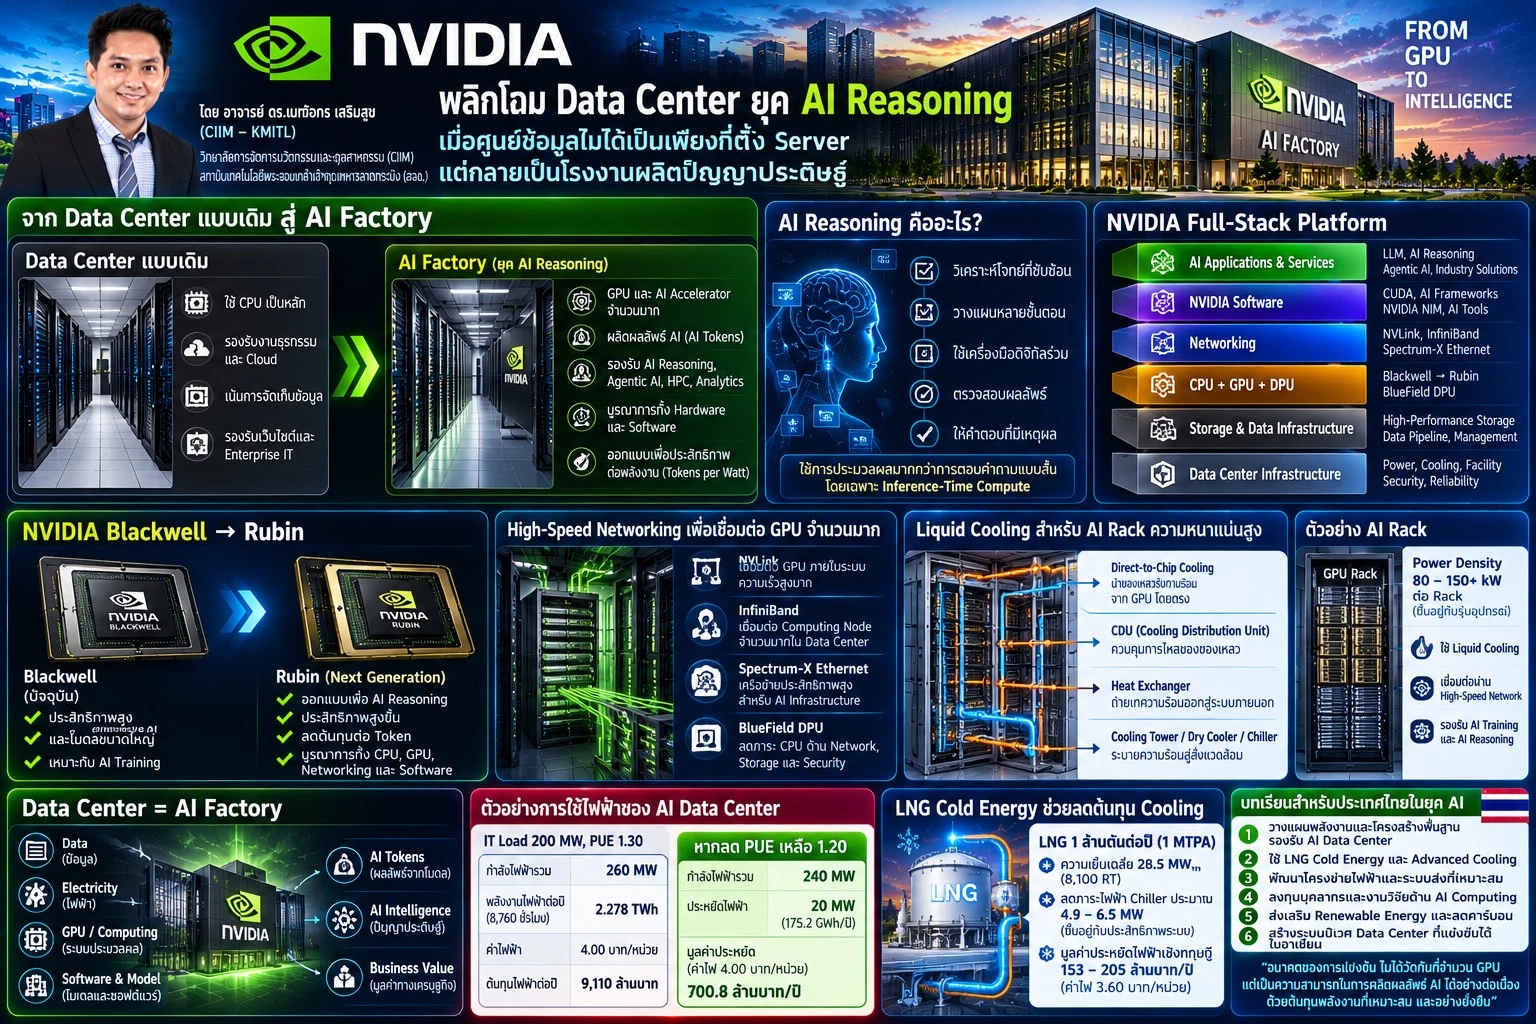
การลงทุนในหุ้นเซมิคอนดักเตอร์ไม่ควรหยุดอยู่ที่ผู้ผลิต GPU เพราะระบบ AI ต้องอาศัยชิ้นส่วนหลายประเภท แอสเซท พลัส ชี้ถึงโอกาสในชิปเฉพาะทาง ASIC หน่วยความจำแบนด์วิดท์สูง HBM และเทคโนโลยีบรรจุภัณฑ์ขั้นสูง ซึ่งล้วนมีบทบาทต่อการประมวลผล เมื่อ AI Inference หรือการนำ AI ไปใช้งานจริงขยายตัว ความเร็วและต้นทุนต่อการประมวลผลยิ่งสำคัญ บริษัทที่มีเทคโนโลยีเฉพาะและรักษาความได้เปรียบในการแข่งขันได้จึงอาจมีโอกาสเติบโต ในห่วงโซ่อุปทาน ไต้หวันเด่นด้านการผลิตชิปขั้นสูงและบรรจุภัณฑ์ขั้นสูง ส่วนเกาหลีใต้มีบทบาทในหน่วยความจำ HBM นี่ทำให้หุ้นชิป HBM และธุรกิจที่เกี่ยวข้องเป็นกลุ่มที่ควรศึกษา แต่การอยู่ในธีมที่กำลังโตยังไม่พอ ต้องตรวจสอบว่าความต้องการปลายทางรองรับยอดขายและกำไรได้ต่อเนื่องหรือไม่ โอกาสยังขยายไปถึงโครงสร้างพื้นฐานพลังงาน โดยสำนักงานพลังงานระหว่างประเทศประเมินว่าการใช้ไฟฟ้าของศูนย์ข้อมูลทั่วโลกจะเพิ่มจากประมาณ 485 เทราวัตต์ชั่วโมงในปี 2025 เป็น 950 เทราวัตต์ชั่วโมงในปี 2030 อย่างไรก็ตาม การเติบโตของอุปสงค์ไม่ได้รับประกันผลตอบแทนของหุ้นทุกราย
คัดหุ้นด้วยตัวเลข ไม่ใช่คำสัญญา
จุดร่วมของมุมมองทั้งสองสำนักคือ AI ยังมีแรงหนุนระยะยาว แต่การคัดหุ้นต้องแยกบริษัทที่มีธุรกิจรองรับออกจากบริษัทที่มีเพียงเรื่องเล่า แอสเซท พลัส เตือนว่าหากรายได้จาก AI โตไม่ทันเม็ดเงินลงทุน บริษัทเทคโนโลยีอาจชะลอการลงทุน และแรงกระเพื่อมอาจส่งต่อไปยังคำสั่งซื้อในห่วงโซ่อุปทาน นี่คือความเสี่ยงที่นักลงทุนควรให้น้ำหนักพอ ๆ กับการคาดการณ์การเติบโต ก่อนลงทุน AI ควรดูการเติบโตของรายได้ อัตรากำไร กระแสเงินสด และความคุ้มค่าของเงินลงทุน แล้วพิจารณาว่าบริษัทมีฐานะการเงินพอรองรับแผนขยายธุรกิจหรือไม่ สำหรับหุ้นเซมิคอนดักเตอร์ ให้ตรวจความต้องการสินค้าจริงและความได้เปรียบทางเทคโนโลยี แทนการซื้อเพียงเพราะชื่อชิปอยู่ในกระแส ข้อสรุปคือแรงขายอาจเปิดโอกาสสะสมหุ้นที่มีคุณภาพ แต่ไม่ควรเหมารวมว่าหุ้นเทคโนโลยีทุกตัวลดราคาแล้วน่าซื้อ ทางเลือกที่รอบคอบกว่าคือทยอยลงทุนในระดับราคาที่เหมาะสม จำกัดการกระจุกตัว และปรับสมดุลพอร์ตตามสถานการณ์ตลาด ธีมอาจอยู่ยาว แต่ผลตอบแทนขึ้นกับกำไรที่บริษัททำได้จริง