
ภาษีใหม่เป็นแรงกดดันให้ค่ายรถเลือกลงทุน
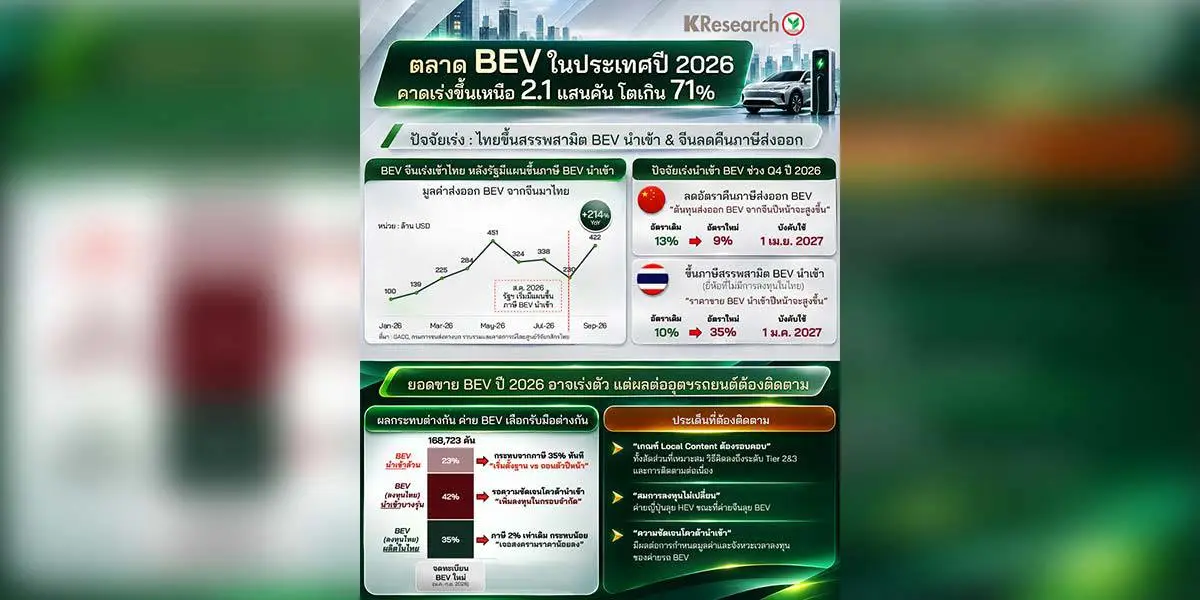
ภาษีรถ EV นำเข้าคือภาษีสรรพสามิตที่เรียกเก็บจากรถไฟฟ้าสำเร็จรูปที่นำเข้าจากต่างประเทศ โดยอัตราที่ปรับใหม่กำหนดให้รถ BEV และ REEV เสียภาษี 35% ตั้งแต่วันที่ 1 มกราคม 2570 เพื่อจูงใจให้เกิดการผลิตและสร้างมูลค่าเพิ่มในประเทศ ไม่ใช่เพียงจำกัดรถจากต่างประเทศ การปรับภาษีนำเข้า EV ครั้งนี้ทำให้ BEV ขยับจาก 10% เป็น 35% ส่วน REEV เพิ่มจาก 15% เป็น 35% ตามมติคณะรัฐมนตรี สมาคมยานยนต์ไฟฟ้าไทย (EVAT) สนับสนุนมาตรการ โดยมองว่าเป็นก้าวแรกในการพยุงผู้ประกอบการในประเทศ แต่ภาษีที่สูงขึ้นเพียงอย่างเดียวไม่รับประกันว่าจะเกิดโรงงาน งาน หรือการใช้ชิ้นส่วนในประเทศ หากไม่มีเงื่อนไขและการตรวจสอบที่ชัดเจน ผู้ซื้อจึงควรมองมาตรการนี้ทั้งในฐานะสัญญาณด้านต้นทุนและการเปลี่ยนกติกาของตลาด
โควตานำเข้าควรแลกกับผลงานที่ตรวจสอบได้
ข้อเสนอสำคัญของ EVAT คือให้ค่ายรถได้โควตานำเข้า EV และสิทธิภาษีที่ต่ำลงเมื่อมีการลงทุนจริง โดยพิจารณาจากการผลิตในประเทศ การจัดหาชิ้นส่วนไทยไปใช้ในโรงงานต่างประเทศ ตลอดจนการลงทุนสถานีชาร์จ ศูนย์วิจัยและพัฒนา และศูนย์รีไซเคิลแบตเตอรี่ แนวคิดนี้ครอบคลุมทั้ง BEV และ REEV และมีเป้าหมายเปลี่ยนผู้ประกอบการจากผู้นำเข้าเป็นผู้ลงทุน จ้างงาน และใช้ชิ้นส่วนในประเทศ นี่คือทิศทางที่สมเหตุผลกว่าการขึ้นภาษีอย่างโดดเดี่ยว แต่โควตาต้องผูกกับผลลัพธ์ที่วัดได้ ไม่ใช่คำมั่นหรือแผนบนกระดาษ ภาครัฐควรเปิดเผยเกณฑ์การให้สิทธิ กำหนดการตรวจสอบ และระบุผลเมื่อค่ายรถไม่ทำตามเงื่อนไข มิฉะนั้นโควตาอาจกลายเป็นสิทธิพิเศษโดยไม่สร้างประโยชน์ตอบแทนให้เศรษฐกิจ
ผู้ซื้อรถนำเข้าควรชั่งน้ำหนักเวลาและทางเลือก
สำหรับผู้ที่กำลังเล็งรถนำเข้า ช่วงก่อนสิ้นปี 2569 อาจมีแรงจูงใจให้ตัดสินใจเร็ว เพราะต้นทุนภาษีตามอัตราใหม่จะเริ่มมีผลในปี 2570 และอาจส่งผ่านไปยังราคาขายได้ อย่างไรก็ตาม แหล่งข้อมูลไม่ได้ระบุว่าราคารถแต่ละรุ่นจะเพิ่มขึ้นเท่าใด จึงไม่ควรด่วนสรุปว่าราคาจะขยับตามภาษีเต็มจำนวน ขณะที่รถ EV ที่ประกอบในประเทศอาจได้รับผลกระทบน้อยกว่าหรือแตกต่างไม่มาก ผู้ซื้อควรตรวจสอบกับผู้จำหน่ายเรื่องกำหนดส่งมอบ รุ่นที่เป็นรถนำเข้าหรือประกอบในประเทศ เงื่อนไขการรับประกัน และการดูแลหลังการขาย พร้อมเปรียบเทียบความต้องการใช้งานกับทางเลือกอื่น การรีบซื้อเพราะกลัวภาษีอาจไม่คุ้ม หากยังไม่แน่ใจเรื่องรุ่นหรือบริการระยะยาว ส่วนผู้ที่พร้อมซื้อรถนำเข้าควรสอบถามเงื่อนไขราคาและการส่งมอบให้ชัดก่อนถึงวันเปลี่ยนอัตรา
ปกป้องอุตสาหกรรมต้องไปไกลกว่าการขึ้นภาษี
EVAT เสนอให้เชื่อมสิทธิประโยชน์กับการใช้ชิ้นส่วนในประเทศ โดยชี้ว่าเกณฑ์มูลค่าเพิ่มในประเทศ 40% ควรนับและตรวจสอบให้สะท้อนการผลิตจริง พร้อมเพิ่มสัดส่วนวัตถุดิบไทย ข้อเสนออื่นยังรวมถึงการสนับสนุนชิ้นส่วนร่วมที่ผู้ผลิตไทยทำได้ การทบทวนเงื่อนไขส่งเสริมการลงทุน และการตรวจสอบหลังได้รับสิทธิ มาตรการเหล่านี้จำเป็น เพราะภาษีรถ EV เป็นเพียงแนวป้องกันชั่วคราว หากต้นทุนการผลิตยังสูงหรือผู้ผลิตในประเทศไม่มีตลาดและเทคโนโลยีที่แข่งขันได้ การขึ้นกำแพงภาษีอาจเพิ่มภาระผู้ซื้อโดยไม่สร้างฐานอุตสาหกรรมที่ยั่งยืน ทางออกจึงควรผูกโควตากับการผลิต การจ้างงาน และการจัดซื้อในประเทศ พร้อมกำหนดเป้าหมายถ่ายทอดเทคโนโลยีที่ตรวจสอบได้ เพื่อให้การแข่งขันเป็นธรรมและผู้บริโภคยังมีทางเลือก
สรุปแล้ว ภาษีนำเข้า EV ที่ 35% อาจช่วยซื้อเวลาให้ผู้ผลิตในประเทศ แต่ผลสำเร็จไม่ได้อยู่ที่อัตราภาษีเพียงตัวเลขเดียว หากรัฐทำให้โควตานำเข้า EV แลกกับการลงทุนและการใช้ชิ้นส่วนไทยอย่างมีหลักฐาน มาตรการนี้มีโอกาสสร้างงานและยกระดับห่วงโซ่อุปทานได้จริง หากไม่ทำเช่นนั้น ภาระต้นทุนอาจตกกับผู้ซื้อ ขณะที่เป้าหมายทางอุตสาหกรรมยังไม่เกิดขึ้น