
จากสมุดบัญชีสู่ข้อมูลยอดขาย AI ทำไมสินเชื่อรายย่อยกำลังเปลี่ยนหน้า
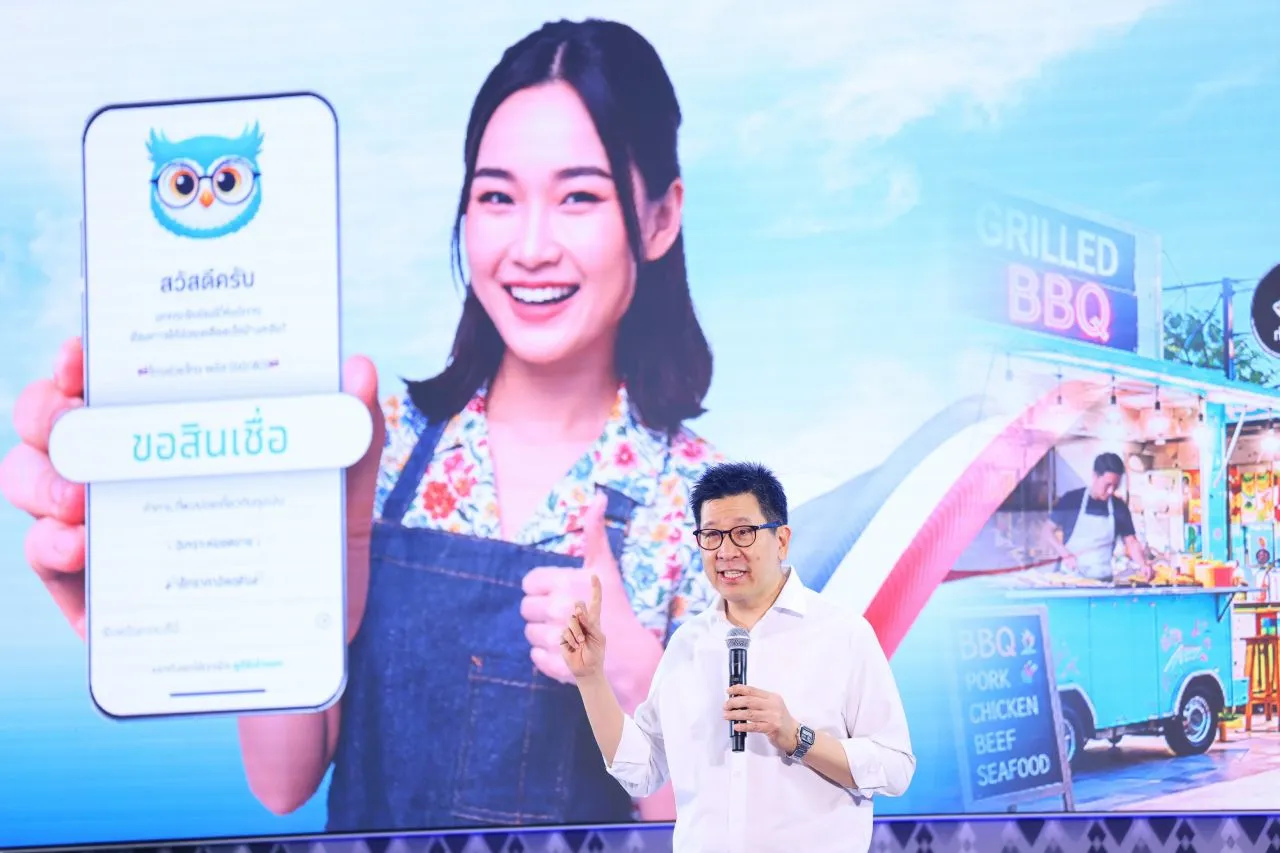
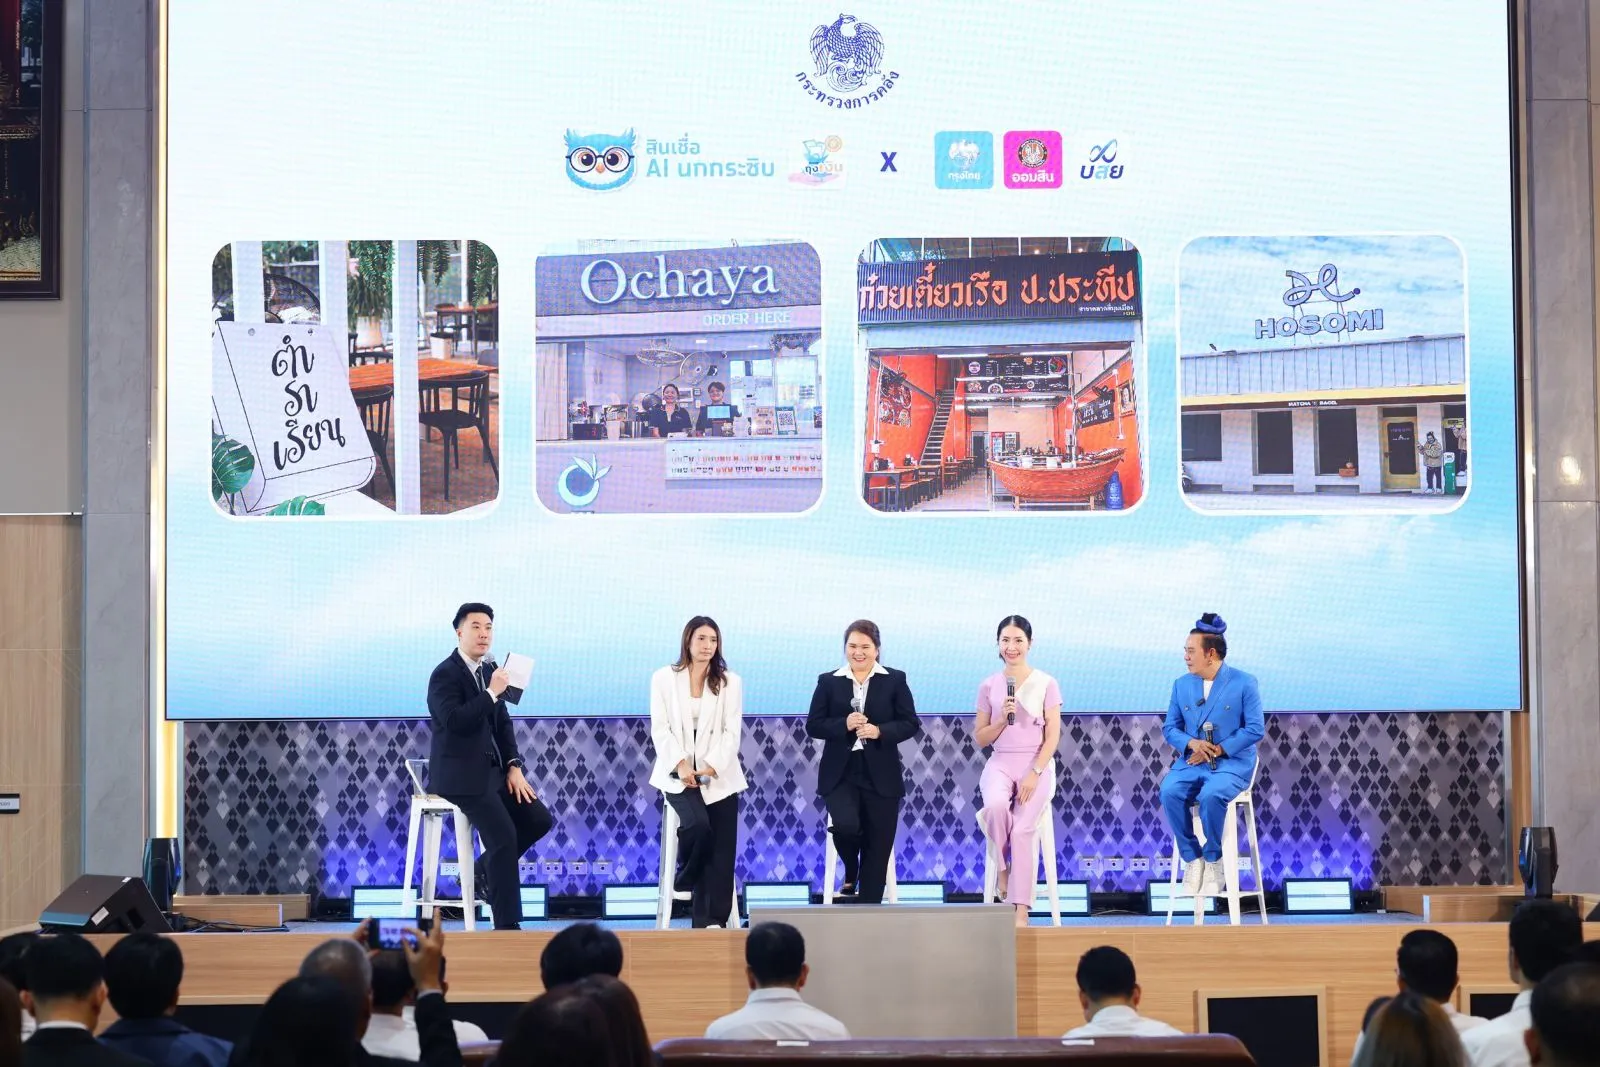
สินเชื่อ AI นกกระซิบ คือโครงการสินเชื่อรายย่อยที่ใช้เทคโนโลยีการวิเคราะห์ยอดขาย AI จากแอปพลิเคชันถุงเงินและข้อมูลโครงการภาครัฐ เพื่อประเมินความสามารถในการชำระหนี้ของผู้ประกอบการรายย่อยและ SME โดยไม่ต้องพึ่งเอกสารทางการเงินแบบดั้งเดิมหรือหลักทรัพย์ค้ำประกัน เน้นให้ข้อมูลจากการค้าขายจริงและพฤติกรรมการรับจ่ายผ่านดิจิทัลเป็นฐานในการปล่อยสินเชื่อรายย่อยอย่างเป็นระบบ
แก่นสำคัญของโครงการนี้คือการยอมรับว่าพ่อค้าแม่ค้าและ Micro SME จำนวนมากมีรายได้หมุนเวียนจริง แต่ถูกกันออกจากระบบสินเชื่อเพราะไม่มีงบการเงินหรือหลักประกันเพียงพอ การใช้ AI สินเชื่อรายย่อยผ่านนกกระซิบจึงเป็นการพลิกวิธีคิดของสถาบันการเงิน จากการมองกระดาษไปสู่การมองพฤติกรรมธุรกิจที่เกิดขึ้นทุกวันผ่านยอดขายในถุงเงินและ QR Code
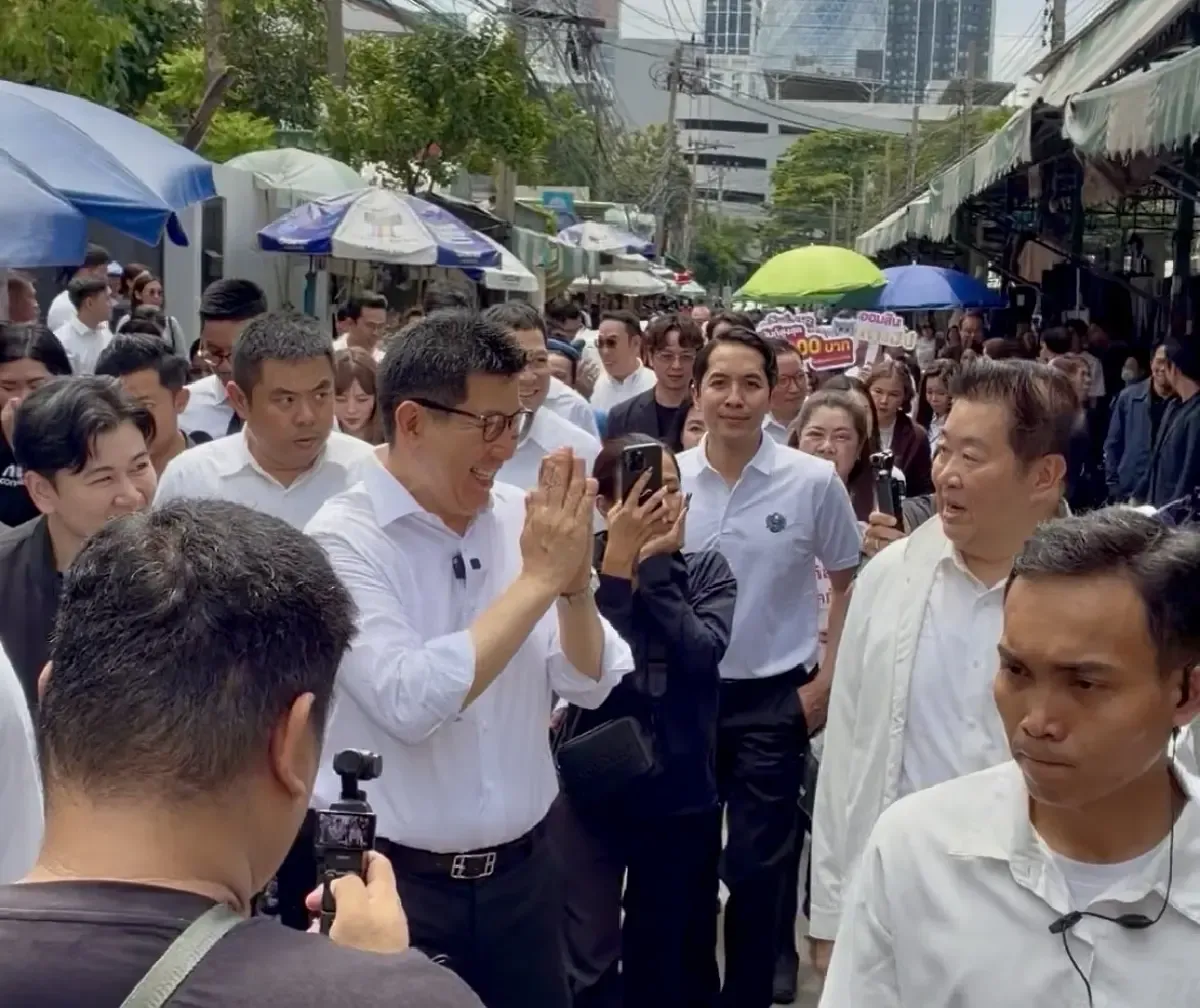
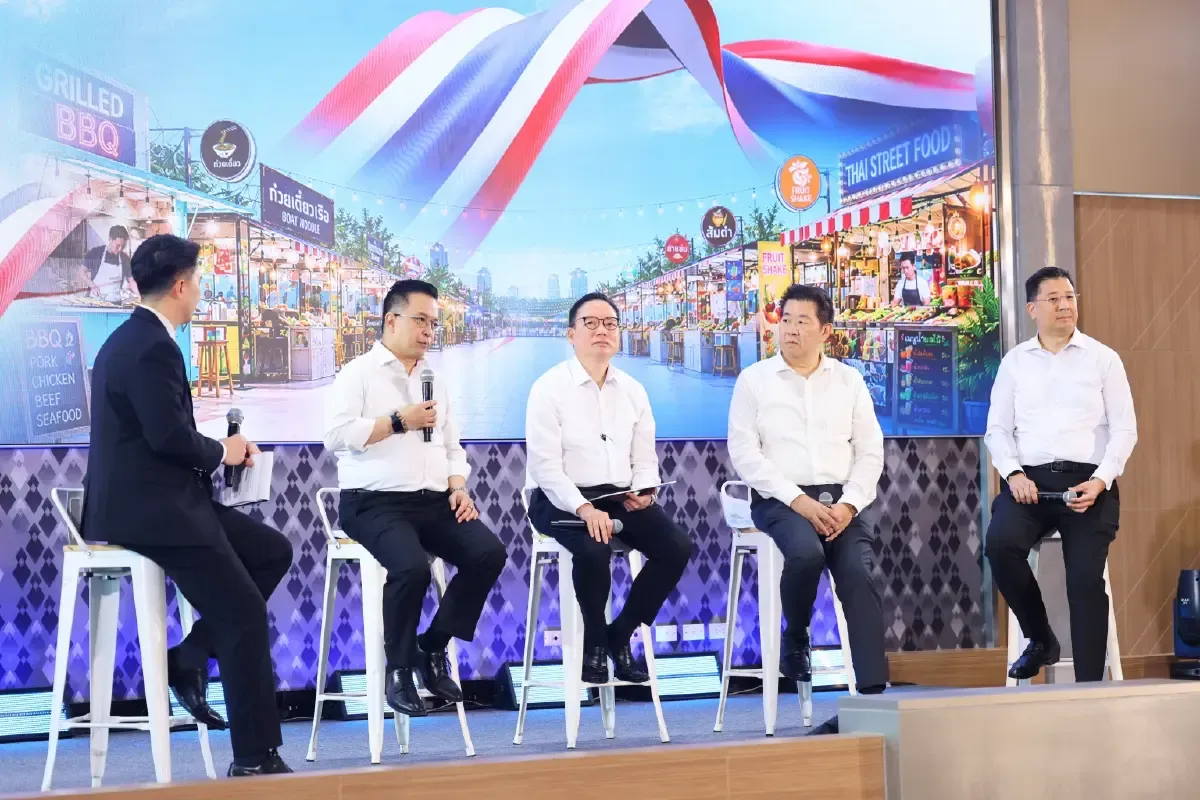
รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังระบุว่า หัวใจคือการให้ความสำคัญกับข้อมูลจากการค้าขายจริงมากกว่าเอกสารทางการเงิน เพื่อวางรากฐานให้ธุรกิจรายย่อยเข้าถึงแหล่งเงินทุนและต่อยอดธุรกิจได้มากขึ้น นี่ไม่ใช่แค่ผลิตภัณฑ์ใหม่ แต่คือการเปลี่ยนวิธีประเมินความน่าเชื่อถือทั้งระบบ

การวิเคราะห์ยอดขาย AI เปลี่ยนยอดธุรกรรมให้กลายเป็นเครดิต
จุดพลิกเกมของโครงการนี้คือการใช้การวิเคราะห์ยอดขาย AI จากนกกระซิบภายในแอปถุงเงินมาแทน Statement ธนาคารในการพิจารณาสินเชื่อ ระบบจะอ่านข้อมูลยอดขายจริงจากทั้งธุรกิจปกติและโครงการภาครัฐ เช่น ไทยช่วยไทยพลัส คนละครึ่งพลัส แล้วสรุปเป็นภาพรายได้ กระแสเงินสด และแนวโน้มธุรกิจของแต่ละร้านค้าอย่างต่อเนื่อง
ข้อมูลเหล่านี้ไม่ได้ใช้โดดเดี่ยว แต่ถูกนำมาคำนวณร่วมกับเครดิตสกอร์และ Behavior Score ของธนาคาร รวมถึงระบบ Ari-Score ของกระทรวงการคลัง เพื่อประเมินความสามารถในการชำระหนี้อย่างละเอียด ความสำคัญจึงอยู่ที่การยอมรับว่าข้อมูลทางเลือกจากการทำธุรกิจจริงมีน้ำหนักพอที่จะใช้ตัดสินใจปล่อยสินเชื่อ ไม่ใช่เพียงข้อมูลเคลื่อนไหวในบัญชีเงินฝาก
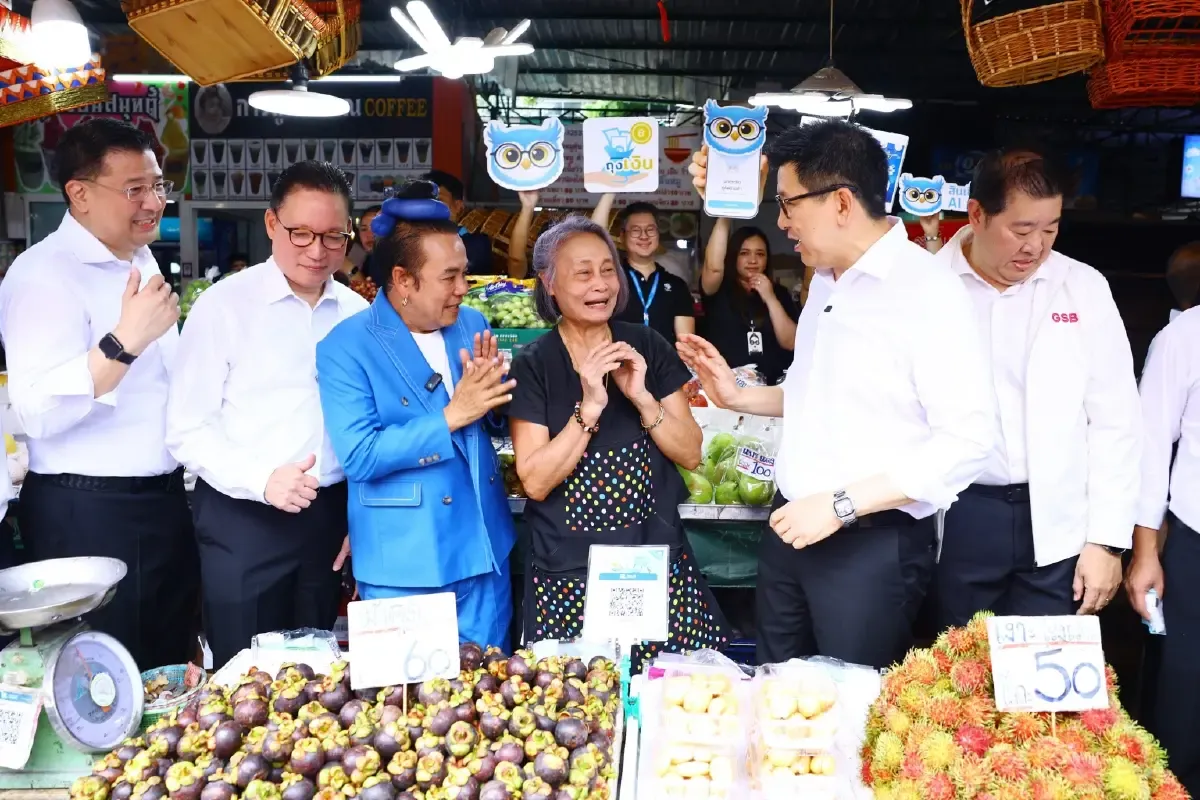
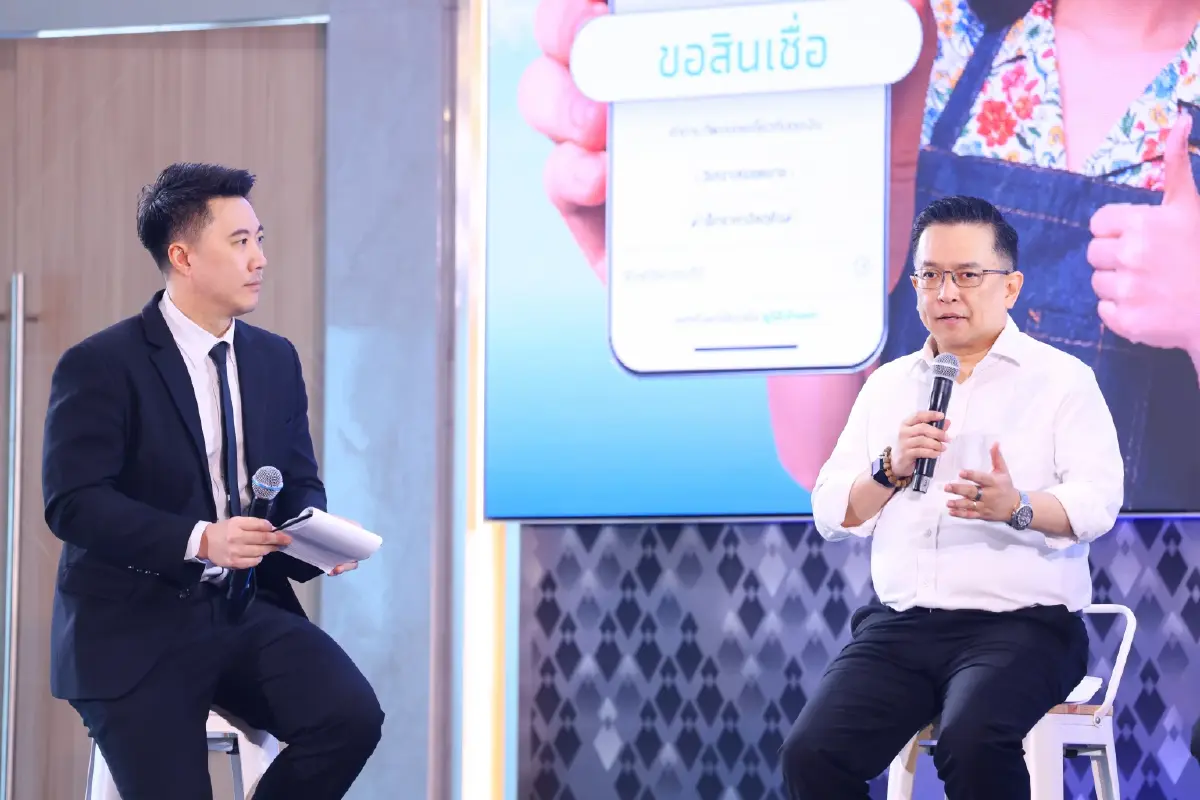
สำหรับผู้ประกอบการ การที่ยอดขายรายวันถูกจับรวมเป็นภาพธุรกิจ ทำให้เจ้าของร้านเห็นยอดขาย วิเคราะห์แนวโน้ม และเปรียบเทียบกับร้านใกล้เคียงได้ในแอปเดียว จากเดิมที่ตัวเองรู้สึกว่าขายดีแต่ไม่มีหลักฐาน วันนี้ทุกการสแกน QR ทุกยอดรับจ่ายจึงกลายเป็นคะแนนเครดิตและเครื่องมือวางแผนธุรกิจในเวลาเดียวกัน นี่คือหัวใจของเทคโนโลยีการเงินสำหรับ SME ที่ไปไกลกว่าการเป็นแค่ช่องทางชำระเงิน

สินเชื่อไม่ต้องค้ำประกันหลากรูปแบบ เปิดทางทุนให้รายย่อยและ SME
เมื่อข้อมูลพร้อม ผลิตภัณฑ์สินเชื่อก็ถูกออกแบบให้เจาะกลุ่มรายย่อยแตกต่างกันอย่างชัดเจน ธนาคารกรุงไทยจัดทำสินเชื่อ SME ไซส์เล็กสำหรับร้านค้าที่ใช้ AI นกกระซิบบนแอปถุงเงิน วงเงินสูงสุด 3 ล้านบาทต่อราย ดอกเบี้ยเริ่มต้นร้อยละ 3.5 ต่อปี คงที่ 2 ปีแรก และไม่คิดค่าธรรมเนียมในการขอสินเชื่อ ขณะที่สินค้าอีกตัวคือสินเชื่อสิบหมื่น วงเงินสูงสุด 500,000 บาทต่อราย ดอกเบี้ยเริ่มต้นร้อยละ 11 ต่อปี ผ่อนเริ่มต้นเดือนละ 500 บาท
ธนาคารออมสินเปิดสินเชื่อออมสิน QR มหาเฮง x นกกระซิบ ใช้ข้อมูลยอดขายและประวัติการรับชำระผ่าน QR มาประกอบการพิจารณา อนุมัติวงเงินสูงสุด 50,000 บาทต่อราย อัตราดอกเบี้ยคงที่ 0.75% ต่อเดือน ที่สำคัญคือเป็นสินเชื่อไม่ต้องค้ำประกัน และฟรีค่าธรรมเนียมการขอสินเชื่อ รูปแบบเหล่านี้สะท้อนว่าเมื่อการวิเคราะห์ยอดขาย AIทำให้ความเสี่ยงวัดได้ชัดเจน สถาบันการเงินก็กล้าผ่อนคลายข้อกำหนดด้านหลักประกัน
มุมที่น่าพิจารณาคือ ผลกระทบต่อผู้ประกอบการทั่วไปที่เคยเข้าไม่ถึงทุนในระบบ เป้าหมายสำคัญจึงไม่ใช่เพียงการปล่อยกู้เพิ่ม แต่คือการเปลี่ยนวิธีมองผู้ประกอบการรายย่อยจากเอกสารและหลักประกันไปสู่พฤติกรรมและรายได้ที่เกิดขึ้นจริง การมีตัวเลือกสินเชื่อหลายระดับวงเงินและดอกเบี้ย ทำให้เจ้าของกิจการรายเล็กสามารถเลือกแบบที่สอดคล้องกับเงินหมุนเวียนจริงของตัวเองแทนการพึ่งเงินนอกระบบที่มีต้นทุนสูง
บทบาทของ บสย. และความเสี่ยงที่ถูกจัดการด้วยการค้ำประกันและเครดิตสกอริ่ง
คำถามสำคัญต่อทุกสินเชื่อไม่ต้องค้ำประกันคือ สถาบันการเงินจะรับความเสี่ยงไหวหรือไม่ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อมจึงเข้ามาเป็นตัวแปรหลัก ผ่านโครงการค้ำประกันสินเชื่อนาโนพลัสและเครดิตพลัส เพื่อรองรับสินเชื่อ AI นกกระซิบ โครงการนาโนพลัสมีวงเงินโครงการ 500 ล้านบาท ค้ำต่อรายตั้งแต่ 5,000 ถึง 50,000 บาท ระยะเวลาค้ำประกัน 4 ปี พร้อมฟรีค่าธรรมเนียมค้ำประกันตลอดโครงการ
ด้านโครงการเครดิตพลัสมีวงเงินรวม 5,000 ล้านบาท รองรับ Micro SME และ SME ที่ต้องการเงินทุนสูงขึ้น ค้ำต่อรายตั้งแต่ 10,000 ถึง 100 ล้านบาท ระยะเวลาค้ำประกันยาว 10 ปี และฟรีค่าดำเนินการค้ำประกันถึงวันที่ 31 ตุลาคม 2569 การค้ำประกันเหล่านี้ช่วยลดความเสี่ยงของธนาคาร ทำให้การอนุมัติสินเชื่อเร็วและกว้างขึ้น โดยใช้เครดิตสกอริ่ง TCG Score จัดการความเสี่ยงเชิงสถิติ
ในมุมผู้ประกอบการ การมี SBSV (บสย.) ค้ำหลังหมายถึงการไม่ถูกปฏิเสธเพียงเพราะไม่มีหลักทรัพย์หรือผู้ค้ำประกัน ข้อมูลยอดขายจริงจากถุงเงิน เมื่อจับคู่กับระบบการค้ำและเครดิตสกอริ่ง จึงกลายเป็นสะพานเชื่อมช่องว่างระหว่างเศรษฐกิจฐานรากกับระบบการเงินอย่างเป็นรูปธรรม นี่คือการออกแบบเทคโนโลยีการเงินสำหรับ SME ที่คิดทั้งด้านโอกาสและการจัดการความเสี่ยงไปพร้อมกัน
อนาคตของสินเชื่อรายย่อย เมื่อยอดขายกลายเป็นภาษาใหม่ของความน่าเชื่อถือ
เมื่อมองไปข้างหน้า การที่สถาบันการเงินใช้ข้อมูลจากการทำธุรกิจจริงมาต่อยอดเป็นโอกาสทางการเงินถือเป็นก้าวสำคัญของ Financial Inclusion ให้ผู้ประกอบการรายย่อยเข้าถึงแหล่งเงินทุนมากขึ้น โปรโมชั่นฟรีค่าธรรมเนียมขอสินเชื่อและค่าดำเนินการค้ำประกันไปจนถึงวันที่ 31 ตุลาคม 2569 ยิ่งสะท้อนความตั้งใจผลักดันให้เจ้าของกิจการรายเล็กกล้าก้าวเข้าสู่ระบบสินเชื่อ
อย่างไรก็ตาม ความสำเร็จของ AI สินเชื่อรายย่อยไม่ได้ขึ้นกับเทคโนโลยีฝ่ายเดียว แต่ต้องอาศัยวินัยของผู้ประกอบการในการใช้ระบบรับจ่ายดิจิทัลให้สะท้อนยอดขายจริง เพราะทุกธุรกรรมคือข้อมูลที่ใช้ตัดสินใจปล่อยกู้ หากยอดขายถูกบันทึกครบถ้วน ร้านค้าที่เคยไร้เอกสารก็จะมีประวัติธุรกิจชัดเจน แทนการพึ่งเงินกู้นอกระบบที่อันตรายต่อสภาพคล่องระยะยาว
บทสรุปคือ โครงการสินเชื่อ AI นกกระซิบแสดงให้เห็นว่าการวิเคราะห์ยอดขาย AIและการค้ำประกันโดยบสย.สามารถเปิดประตูใหม่ให้รายย่อยและ SME เข้าถึงสินเชื่อไม่ต้องค้ำประกันได้อย่างเป็นรูปธรรม ข้อมูลจากการค้าขายที่เคยเป็นแค่ตัวเลขในสมาร์ตโฟน วันนี้กลายเป็นภาษาใหม่ของความน่าเชื่อถือในสายตาสถาบันการเงิน และอาจเป็นต้นแบบให้สินเชื่อรายย่อยยุคใหม่เดินตามต่อไป