
AI สินเชื่อ MSME คืออะไร และทำไมจึงกลายเป็นโครงสร้างพื้นฐานใหม่ของเศรษฐกิจ
AI สินเชื่อ MSME คือการใช้ปัญญาประดิษฐ์และข้อมูลดิจิทัลเพื่อประเมินความน่าเชื่อถือและความสามารถชำระหนี้ของวิสาหกิจขนาดกลาง ขนาดย่อม และรายย่อย โดยไม่ยึดติดกับหลักประกันแบบเดิม แต่ใช้พฤติกรรมทางการเงินจริง กระแสเงินสด และร่องรอยดิจิทัลมาสร้างภาพเครดิตโปรไฟล์ที่ยุติธรรมและแม่นยำกว่า ช่วยให้ผู้ประกอบการที่เคยถูกธนาคารมองไม่เห็นสามารถเข้าถึงทุนสำหรับธุรกิจเล็กได้อย่างโปร่งใสและรวดเร็วขึ้น
หัวใจของบทความนี้คือ AI ไม่ได้เป็นเพียงเทคโนโลยีเสริม แต่กำลังกลายเป็นโครงสร้างพื้นฐานทางเศรษฐกิจชุดใหม่ที่กำหนดว่าใครจะมีโอกาสเติบโตหรือถูกทิ้งไว้ข้างหลัง บนเวที IMF–World Bank Group Annual Meetings 2026 ประธานธนาคารโลกชี้ชัดว่า MSMEs คือ 90% ของบริษัททั้งหมดและเป็นแหล่งจ้างงานหลักในประเทศกำลังพัฒนา แต่กลับติดกับดักช่องว่างทุนขนาดใหญ่ การผลักดัน AI วิเคราะห์ความเสี่ยงบนฐานข้อมูลดิจิทัลจึงไม่ใช่ทางเลือกหรูหรา หากเป็นเครื่องมือจำเป็นเพื่อสร้างงานและลดความเหลื่อมล้ำทางโอกาสในระบบการเงินรวมแบบดิจิทัลยุคใหม่
เมื่อธนาคารพัฒนาเศรษฐกิจหันมาใช้ Data และ AI ปลดล็อกเครดิตรายเล็ก
ธนาคารพัฒนาเศรษฐกิจอย่างธนาคารโลกกำลังส่งสัญญาณชัดว่า เกมการสนับสนุน MSMEs เปลี่ยนจากการปล่อยกู้ผ่านหลักประกัน ไปสู่การสร้างระบบข้อมูลที่พิสูจน์ศักยภาพธุรกิจรายเล็กได้ด้วยตัวเลขจริง ประธานธนาคารโลกอธิบายว่าช่องว่างเงินทุนของ MSMEs ในประเทศกำลังพัฒนามีมูลค่ามหาศาลต่อปี สาเหตุสำคัญคือผู้ประกอบการจำนวนมากไม่มีอสังหาริมทรัพย์ค้ำประกันและไม่มีอันดับเครดิตแบบดั้งเดิม
คำตอบเชิงยุทธศาสตร์คือการดึงข้อมูลกระแสเงินสด การชำระเงินดิจิทัล ใบแจ้งหนี้อิเล็กทรอนิกส์ ค่าสาธารณูปโภค และภาษี เข้ามาเป็นฐานให้ AI วิเคราะห์ความเสี่ยงและประเมินความสามารถชำระหนี้แทนเอกสารที่รายเล็กไม่เคยมี ตามข้อมูลจากเวทีของธนาคารโลก MSMEs มีสัดส่วนราว 90% ของบริษัททั้งหมดและเป็นแหล่งจ้างงานราว 75% ของแรงงานในประเทศกำลังพัฒนา การออกแบบโครงสร้างพื้นฐานข้อมูลและ AI ให้รองรับกลุ่มนี้จึงเท่ากับการลงทุนในเครื่องยนต์จ้างงานของโลก มากกว่าการอุดหนุนกลุ่มเล็กเฉพาะกิจ
กรณีศึกษา AI วิเคราะห์ความเสี่ยงจากธนาคารพาณิชย์และโมเดล Small AI
ในระดับธนาคารพาณิชย์ การประยุกต์ใช้ AI วิเคราะห์ความเสี่ยงเริ่มลงลึกถึงพฤติกรรมลูกค้า ไม่ใช่แค่ตัวเลขในงบการเงิน ธนาคารกสิกรไทยย้ำบนเวทีสัมมนาคู่ขนานการประชุม IMF–World Bank ว่า AI กำลังเปลี่ยนทั้งวิธีทำงาน วิธีผลิต และวิธีสร้างคุณค่าของธุรกิจ การใช้ AI เชิงคาดการณ์ช่วยให้ธนาคารอ่านรูปแบบการใช้จ่าย การรับเงิน และการชำระหนี้ของลูกค้าได้ละเอียดขึ้น แล้วแนะนำผลิตภัณฑ์การเงินที่เหมาะสมกับศักยภาพและความเสี่ยงของแต่ละราย
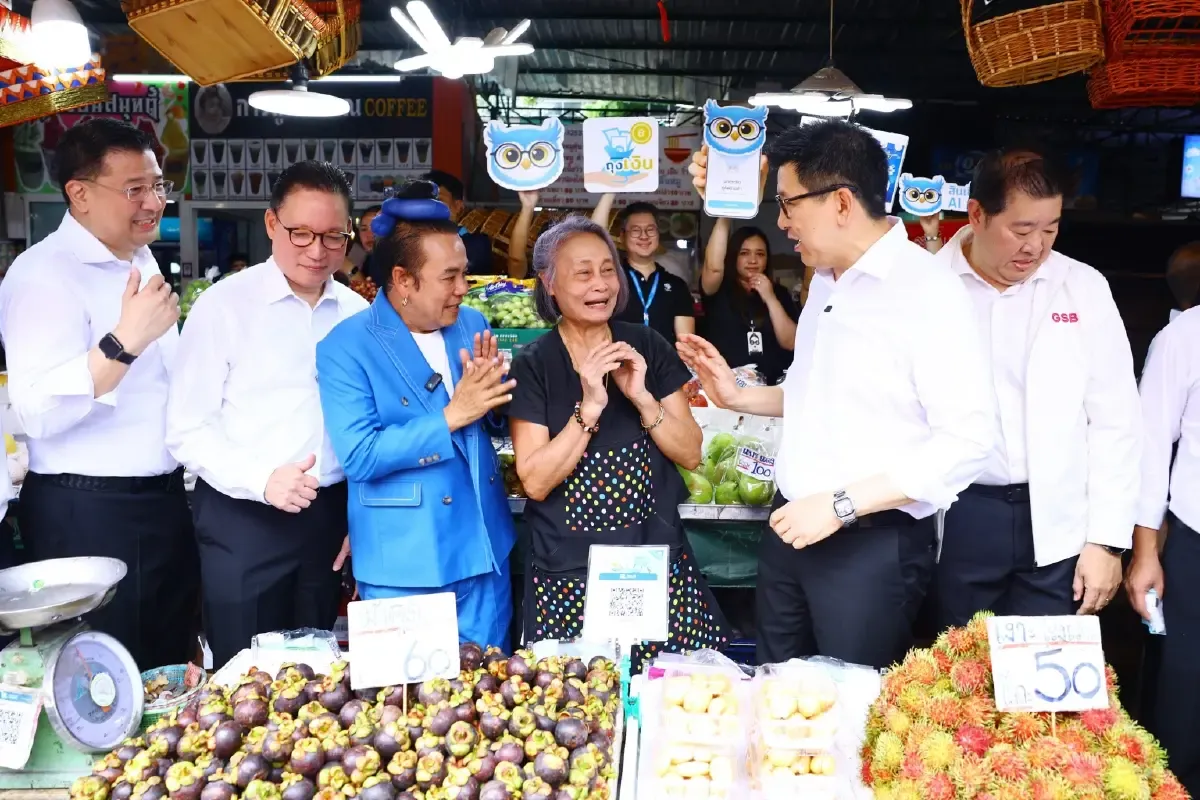
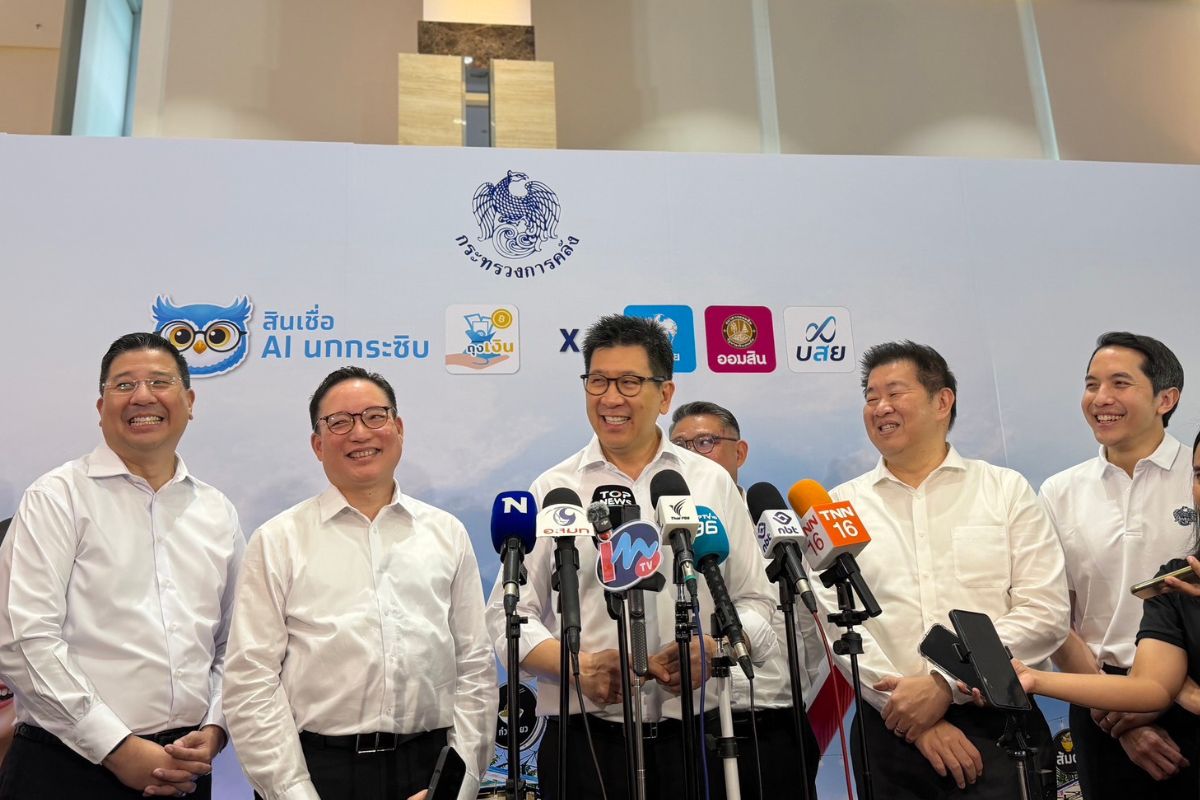
ขณะเดียวกัน ฝั่งนโยบายการเงินมีการผลักดันแนวคิด Small AI ผ่านโมเดลนกกระซิบของเอกนิติ นิติทัณฑ์ประภาศ ซึ่งถูกเสนอเป็นต้นแบบระดับโลกเพื่อช่วยผู้ประกอบการรายย่อยและผู้ค้าในระบบไม่เป็นทางการให้เข้าถึงสินเชื่อ แนวคิดสำคัญคือ AI ไม่จำเป็นต้องใหญ่หรือซับซ้อน แต่ต้องเข้าใจบริบทท้องถิ่น ใช้ข้อมูลที่รายเล็กสร้างได้จริง และสื่อสารผลการประเมินในรูปแบบที่เจ้าหนี้และลูกหนี้เชื่อถือร่วมกันได้ โมเดลแบบนี้หากขยายตัวจะกลายเป็นสะพานเชื่อมผู้ประกอบการนอกระบบเข้าสู่การเงินรวมแบบดิจิทัลอย่างเป็นรูปธรรม
นโยบาย เงินทุน เทคโนโลยี ต้องเดินพร้อมกัน ไม่เช่นนั้น AI จะยิ่งขยายความเหลื่อมล้ำ
แม้ AI สินเชื่อ MSME จะเปิดประตูใหม่ แต่หากไม่มีนโยบายและทุนรองรับ เทคโนโลยีก็อาจกลายเป็นตัวเร่งความเหลื่อมล้ำมากกว่าลด ช่องว่าง ธนาคารกสิกรไทยสะท้อนชัดว่า ธุรกิจขนาดกลางและเล็กคือแรงขับเคลื่อนใหญ่ของเศรษฐกิจ แต่กลับมีส่วนแบ่งในห่วงโซ่อุปทานระหว่างประเทศจำกัดมาก เมื่อเทียบกับบริษัทขนาดใหญ่ที่ครองมูลค่าการส่งออกส่วนใหญ่ นี่คือสัญญาณว่าระบบการเงินและกติกาการค้าในปัจจุบันยังไม่เอื้อให้รายเล็กเติบโตตามศักยภาพ
บทเรียนจากเวที IMF–World Bank 2026 คือ AI ต้องถูกมองเป็นโครงสร้างพื้นฐานทางเศรษฐกิจ ไม่ใช่ของเล่นเทคโนโลยี รัฐต้องวางกรอบกำกับดูแลข้อมูลและโมเดล AI ให้โปร่งใส ปกป้องผู้บริโภค และลดอคติทางอัลกอริทึม ธนาคารพัฒนาเศรษฐกิจต้องจัดสรรทุนสนับสนุนแพลตฟอร์มข้อมูลและโครงสร้างพื้นฐานดิจิทัลที่รายเล็กเข้าถึงได้ ขณะที่ธนาคารพาณิชย์และฟินเทคต้องออกแบบผลิตภัณฑ์ที่ใช้ข้อมูลทางเลือกอย่างรับผิดชอบ หากสามเสาหลักคือ นโยบาย เงินทุน และเทคโนโลยี ไม่เดินไปด้วยกัน AI วิเคราะห์ความเสี่ยงอาจกลายเป็นเครื่องมือคัดคนออกจากระบบ แทนที่จะดึงคนเข้าไปอยู่ในเศรษฐกิจดิจิทัลอย่างที่ควรจะเป็น
ข้อสรุปเชิงนโยบาย: ปิดช่องว่างทุนด้วย AI ที่ยุติธรรมและใช้งานได้จริง
ทิศทางที่กำลังชัดขึ้นจากทั้งเวทีโลกและเวทีภายในประเทศคือ การเงินรวมแบบดิจิทัลในยุคใหม่จะเกิดขึ้นไม่ได้เลยหากไม่มี AI เป็นแกนกลางของระบบสินเชื่อ MSME แต่ AI เพียงอย่างเดียวไม่พอ สิ่งที่ต้องเกิดควบคู่กันคือมาตรฐานข้อมูลที่เปิดให้แลกเปลี่ยนได้อย่างปลอดภัย กลไกกำกับดูแลที่ป้องกันการเลือกปฏิบัติ และผลิตภัณฑ์สินเชื่อที่เข้าใจความผันผวนของรายได้รายเล็กมากกว่าที่ผ่านมา
มุมมองเชิงนโยบายที่ควรยึดไว้คือ หนึ่ง การลงทุนในโครงสร้างพื้นฐานข้อมูลและ AI สำหรับสินเชื่อ MSME ต้องถูกจัดลำดับเป็นวาระแห่งชาติ สอง การออกแบบโมเดลแบบ Small AI เช่น นกกระซิบ ควรถูกขยายจากโครงการนำร่องสู่ระบบหลัก และสาม ภาคเอกชนต้องยอมรับว่ากำไรระยะยาวจะมาจากการขยายฐานลูกค้ารายเล็กจำนวนมาก ไม่ใช่การแย่งส่วนแบ่งกันในกลุ่มลูกค้ารายใหญ่เดิม หากเดินในทิศทางนี้ AI จะไม่ใช่แค่เครื่องมือวิเคราะห์ความเสี่ยง แต่จะกลายเป็นสะพานเชื่อมผู้ประกอบการรายเล็กเข้ากับทุนสำหรับธุรกิจเล็กอย่างเป็นธรรมและยั่งยืน