
AI สินเชื่อ SME คืออะไร และทำไมถึงสำคัญต่อระบบการเงินใหม่
AI สินเชื่อ SME คือการใช้ปัญญาประดิษฐ์และ Big Data การเงิน วิเคราะห์ข้อมูลธุรกิจของผู้ประกอบการรายเล็ก เพื่อประเมินศักยภาพการกู้ ความสามารถชำระหนี้ และระดับความเสี่ยงอย่างรอบด้าน แทนการพึ่งพาเพียงงบการเงินหรือหลักประกันแบบเดิม ทำให้การอนุมัติสินเชื่อมีความรวดเร็ว โปร่งใส และเข้าถึงผู้เล่นตัวเล็กที่เคยถูกระบบสถาบันการเงินมองข้าม AI สินเชื่อ SME จึงไม่ใช่แค่เทคโนโลยีใหม่ แต่เป็น “กติกาใหม่” ของการเข้าถึงทุน ที่เปิดประตูให้ Micro SMEs วิสาหกิจชุมชน และธุรกิจครอบครัวเข้าแถวขอสินเชื่ออย่างมีโอกาสใกล้เคียงกับธุรกิจรายใหญ่
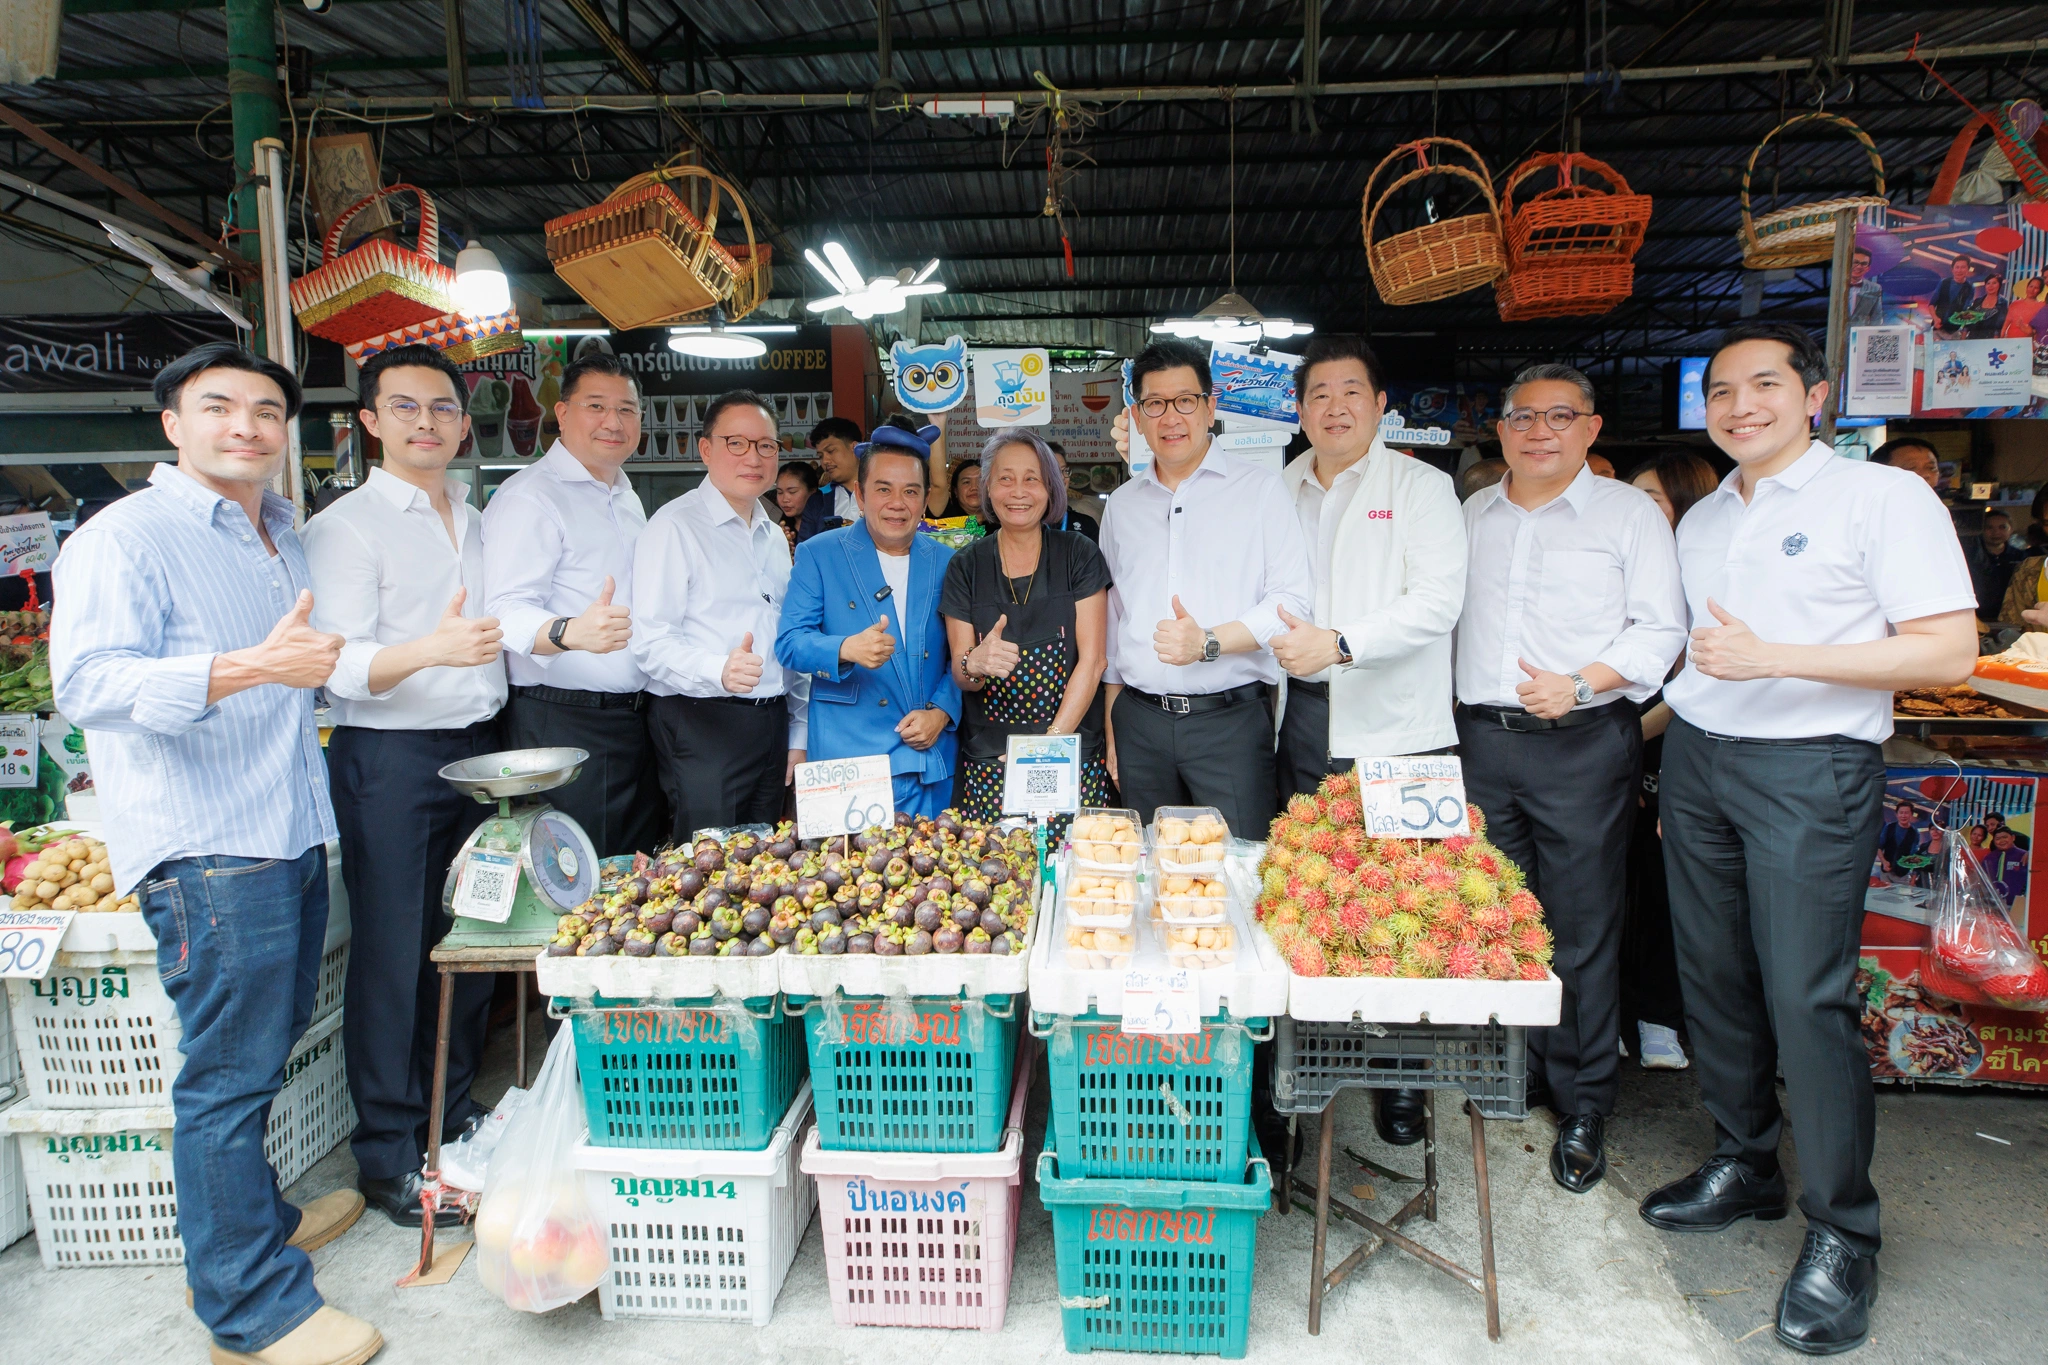
กรณีศึกษาที่ชัดคือการที่กรมส่งเสริมอุตสาหกรรมเดินหน้ายกระดับโครงการเงินทุนหมุนเวียน DIPROM PAY ตามนโยบาย DIPROM FLEXi สู่โมเดล Smart Financing โดยปรับกระบวนการบริหารเงินทุนเข้าสู่ระบบดิจิทัล 100 เปอร์เซ็นต์ ครอบคลุมตั้งแต่การวิเคราะห์สินเชื่อ การอนุมัติ การเบิกจ่าย ไปจนถึงการติดตามและทวงถามหนี้ ท่าทีนี้ส่งสัญญาณชัดว่าภาครัฐไม่ยอมปล่อยให้การปล่อยกู้ SME ติดอยู่กับวิธีคิดยุคเอกสารอีกต่อไป แต่เลือกใช้ AI และ Big Data การเงิน เป็นแกนกลางของการเปลี่ยนผ่าน
จากเอกสารหนาเป็น Data-driven Financing: เมื่อ Big Data การเงิน เปิดประตูให้รายเล็ก
หัวใจของการปฏิวัติสินเชื่อ SME รอบนี้ คือการขยับจากระบบที่ยึดงบการเงิน ประวัติสินเชื่อ และหลักประกัน เป็นตัวชี้ขาด ไปสู่การพิจารณาบนฐานข้อมูลรอบด้าน หรือ Data-driven Financing แปลว่าผู้ประกอบการที่ไม่มีงบการเงินสวย ไม่มีหลักประกันใหญ่ แต่มีลูกค้าประจำ กระแสเงินสดดี และผ่านการพัฒนาศักยภาพกับหน่วยงานรัฐ มีสิทธิถูกมองเห็นศักยภาพมากขึ้น
DIPROM PAY นำ Big Data และข้อมูลทางเลือกมาผสานกับข้อมูลทางการเงิน เช่น ข้อมูลการดำเนินธุรกิจ กระแสเงินสด ประวัติการเข้าร่วมโครงการพัฒนาศักยภาพ และข้อมูลจากหน่วยงานพันธมิตร นี่คือจุดเปลี่ยนเชิงโครงสร้าง เพราะเป็นการใช้ Big Data การเงิน เพื่อประชาธิปไตยทางสินเชื่อ เปิดพื้นที่ให้ Micro SMEs วิสาหกิจชุมชน และธุรกิจครอบครัว ที่เคยถูกธนาคารมองว่าเสี่ยงเกินไป ได้รับการประเมินใหม่บนภาพรวมธุรกิจจริง ไม่ใช่แค่ตัวเลขบนกระดาษ การสนับสนุนทุนจึงเริ่มสอดคล้องกับศักยภาพและความต้องการแท้จริงของแต่ละกิจการมากขึ้น

AI วิเคราะห์ความเสี่ยงสินเชื่อ และทำนายความเสี่ยง NPL ก่อนหนี้เสียปะทุ
จุดแข็งที่สุดของ AI สินเชื่อ SME ไม่ใช่แค่ความเร็ว แต่คือความสามารถ วิเคราะห์ความเสี่ยงสินเชื่อ อย่างละเอียดและต่อเนื่อง ดีพร้อมนำระบบ AI เข้ามาวิเคราะห์ข้อมูลและประเมินความเสี่ยงผ่าน Credit Scoring เพื่อสนับสนุนเจ้าหน้าที่ในการพิจารณาสินเชื่อให้มีประสิทธิภาพและรวดเร็วขึ้น หมายความว่า AI กลายเป็น “ผู้ช่วยวิเคราะห์” ที่อ่านข้อมูลจำนวนมหาศาลได้เร็วกว่ามนุษย์ แต่ยังปล่อยให้การตัดสินใจสุดท้ายอยู่ในมือเจ้าหน้าที่ที่เข้าใจบริบทของผู้ประกอบการแต่ละราย
สิ่งที่น่าสนใจกว่านั้นคือการทำนายความเสี่ยง NPL ล่วงหน้า ผ่านระบบ Early Warning ที่ติดตามสัญญาณความเสี่ยงของลูกหนี้ เช่น การชะลอการชำระหรือความผิดปกติของกระแสเงินสด เพื่อนำไปสู่การเข้าไปให้คำแนะนำและติดตามสถานการณ์ก่อนที่ความสามารถในการชำระหนี้จะถดถอย ข้อมูลจากการติดตามเหล่านี้ถูกป้อนกลับเข้าระบบเพื่อยกระดับการบริหารความเสี่ยงของ DIPROM PAY และช่วยลดโอกาสเกิด NPL ได้มากขึ้น ในบริบทที่หนี้เสียของกลุ่ม SME อยู่ที่ร้อยละ 9.5 เทียบกับธุรกิจรายใหญ่เพียงร้อยละ 1.5 แนวทางเชิงรุกแบบนี้คือเกราะป้องกันหนี้เสียที่จำเป็นอย่างยิ่ง
Smart Financing: เติบโตได้โดยไม่ปล่อยให้ความเสี่ยงลุกลาม
คำว่า Smart Financing ในกรณีของ DIPROM PAY ไม่ได้หมายถึงการปรับระบบให้ดูทันสมัยเท่านั้น แต่คือการฝัง AI และ Big Data ลงไปในทุกช่วงทางการเงิน ตั้งแต่การวิเคราะห์สินเชื่อ การพิจารณาและอนุมัติ การเบิกจ่าย การติดตามลูกหนี้ ไปจนถึงการทวงถามหนี้ในระบบดิจิทัล 100 เปอร์เซ็นต์ จุดยืนนี้ชัดเจนว่าการขยายสินเชื่อไม่ควรมาพร้อมการปล่อยให้ความเสี่ยงล้นกองทุน
ดีพร้อมตั้งเป้าเพิ่มวงเงินสินเชื่อของ DIPROM PAY จากระดับ 20–40 ล้านบาท เป็น 70 ล้านบาทภายในปี 2569 และ 100 ล้านบาทในปี 2570 การขึ้นเพดานวงเงินขนาดนี้ หากทำด้วยระบบเดิมคือการเดินเข้าเขตอันตรายด้าน NPL แต่เมื่อมีระบบวิเคราะห์ความเสี่ยงและ Early Warning รองรับ การเติบโตของวงเงินจึงเดินคู่กับการควบคุมความเสี่ยงอย่างมีเหตุผล การนำข้อมูลจากการติดตามลูกหนี้กลับมาใช้บริหารคุณภาพพอร์ต ทำให้เงินทุนหมุนเวียนกลับไปช่วยผู้ประกอบการรายอื่นได้ต่อเนื่อง นี่คือโมเดลการเติบโตที่ไม่สร้างภาระหนี้เสียให้สังคมในระยะยาว
บทสรุป: AI สินเชื่อ SME จะกลายเป็นมาตรฐานใหม่ ไม่ใช่ทางเลือกเสริม
เมื่อมองภาพรวม AI สินเชื่อ SME และ Big Data การเงิน กำลังเปลี่ยนเกมการปล่อยกู้จากการคัดคนออก เป็นการดึงคนเข้า ระบบใหม่แบบ Data-driven Financing ทำให้ Micro SMEs วิสาหกิจชุมชน และธุรกิจครอบครัวมีโอกาสได้รับทุนตามศักยภาพจริง ขณะเดียวกันภาครัฐก็ได้เครื่องมือใหม่ในการ ทำนายความเสี่ยง NPL และคุมคุณภาพสินเชื่อแบบต่อเนื่อง
ในมุมมองเชิงนโยบาย การที่ DIPROM PAY ถูกยกระดับสู่ Smart Financing ด้วย AI และ Big Data ไม่ได้เป็นเพียงโครงการหนึ่งของหน่วยงานรัฐ แต่เป็นต้นแบบว่าระบบการเงินสมัยใหม่ควรผสานเทคโนโลยีเข้ากับการตัดสินใจของมนุษย์อย่างไร แนวโน้มชัดเจนว่าใครยังยึดวิธีประเมินเครดิตแบบเดิมจะถูกทิ้งไว้ข้างหลัง เพราะมาตรฐานใหม่ของการ วิเคราะห์ความเสี่ยงสินเชื่อ คือความแม่นยำ รวดเร็ว และการมองผู้กู้ในมิติมนุษย์ ไม่ใช่แค่ตัวเลขในงบดุล