
AI สินเชื่อ SME คืออะไร และทำไมการเงินภาครัฐต้องเปลี่ยนเกม
AI สินเชื่อ SME คือการใช้เทคโนโลยีปัญญาประดิษฐ์และ Big Data วิเคราะห์ความเสี่ยง ประเมินศักยภาพธุรกิจ และตัดสินใจสนับสนุนเงินทุนให้ผู้ประกอบการรายเล็กและกลางแบบอัตโนมัติ แทนการพึ่งพาเอกสารและดุลยพินิจเจ้าหน้าที่เพียงอย่างเดียว ช่วยให้การปล่อยสินเชื่อมีความรวดเร็ว โปร่งใส และมองเห็นบริบทธุรกิจได้รอบด้านมากขึ้น ลดโอกาสเกิดหนี้เสีย และเปิดทางให้กลุ่มที่เคยถูกปฏิเสธเพราะไม่มีหลักประกันหรือข้อมูลบัญชีในระบบสามารถเข้าถึงเงินทุนได้
สาระสำคัญคือภาครัฐกำลังย้ายจากยุคการอนุมัติสินเชื่อแบบกระดาษไปสู่ Smart Financing ระบบดิจิทัลเต็มรูปแบบ การยกเครื่องครั้งนี้ไม่ใช่แค่เปลี่ยนฟอร์มเป็นออนไลน์ แต่เปลี่ยนวิธีคิดเรื่องความเสี่ยงและโอกาสของ SME ทั้งระบบ เพราะข้อมูลจากธนาคารกลางชี้ว่าหนี้เสียของกลุ่ม SME อยู่ที่ร้อยละ 9.5 ขณะที่ลูกค้าธุรกิจรายใหญ่เพียงร้อยละ 1.5 ตัวเลขนี้สะท้อนว่า หากยังใช้วิธีเดิม การช่วยเหลืออาจยิ่งสร้างภาระหนี้เพิ่มมากกว่าช่วยให้ธุรกิจเติบโต
DIPROM PAY จากสินเชื่อช้าๆ สู่ Smart Financing ระบบดิจิทัล 100%
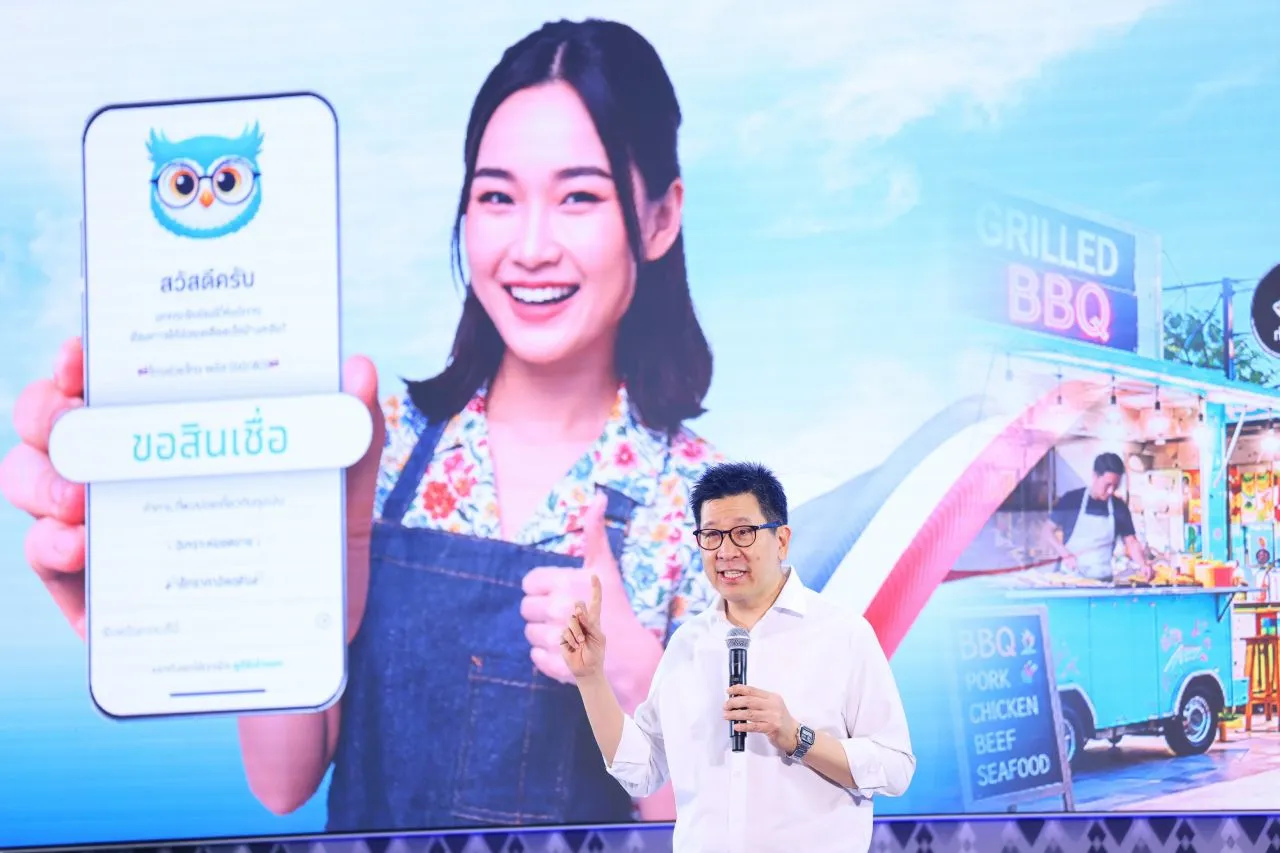
จุดเปลี่ยนใหญ่ของ AI สินเชื่อ SME เริ่มเห็นชัดจากการที่กรมส่งเสริมอุตสาหกรรมเดินหน้าปรับ DIPROM PAY ตามนโยบาย DIPROM FLEXi สู่ Smart Financing ระบบดิจิทัล 100% ครอบคลุมตั้งแต่การวิเคราะห์สินเชื่อ การอนุมัติ การเบิกจ่าย การติดตามลูกหนี้ ไปจนถึงการทวงถามหนี้ การเปลี่ยนครั้งนี้คือการประกาศชัดว่าระบบสินเชื่อภาครัฐต้องเร็ว โปร่งใส และเชื่อมข้อมูลทุกขั้นตอนได้จริง ไม่ใช่แค่ลอกแบบธนาคารพาณิชย์มาอีกชั้น
ทิศทางนี้ยังสะท้อนความกล้าเสี่ยงของภาครัฐ เพราะตั้งเป้าเพิ่มวงเงินจากระดับ 20–40 ล้านบาท ไปเป็น 70 ล้านบาทในปี 2569 และแตะ 100 ล้านบาทในปี 2570 การอัดเม็ดเงินมากขึ้นโดยไม่ล้มเหลวซ้ำเดิม จำเป็นต้องพึ่ง Big Data วิเคราะห์ความเสี่ยง แทนการมองแต่หลักประกันแบบเก่า การเดินหน้าสู่ Smart Financing ระบบดิจิทัล จึงเป็นทั้งเกราะกัน NPL และเป็นคันเร่งให้ธุรกิจรายย่อยที่เคยถูกปฏิเสธมีโอกาสเข้าคิวเงินทุนอย่างเป็นธรรมมากขึ้น
Big Data วิเคราะห์ความเสี่ยง และ AI ประเมินสินเชื่อ เปลี่ยนเกม NPL
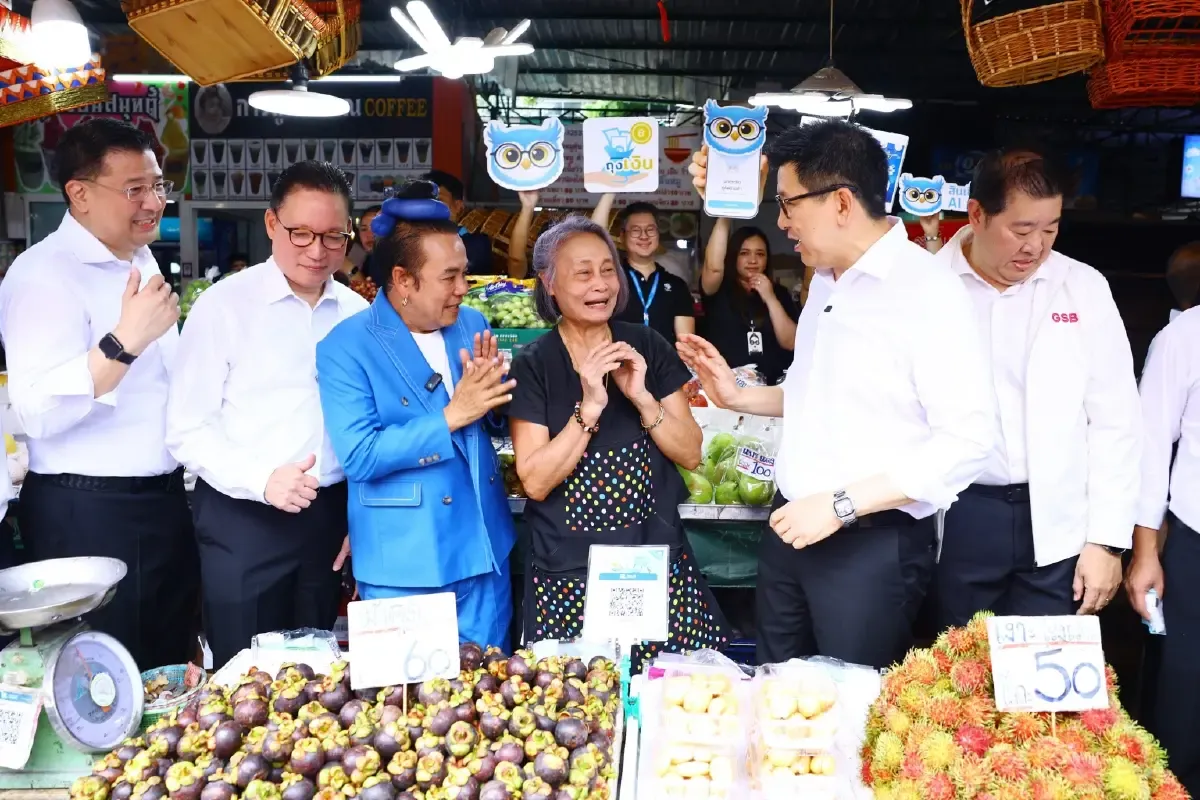
หัวใจของ Smart Financing ระบบดิจิทัล ไม่ได้อยู่ที่หน้าจอออนไลน์ แต่อยู่ที่การใช้ Big Data วิเคราะห์ความเสี่ยงแบบรอบด้าน ดีพร้อมประกาศชัดว่าจะนำ Big Data และข้อมูลทางเลือกมาผสมกับข้อมูลทางการเงิน เช่น ข้อมูลการดำเนินธุรกิจ กระแสเงินสด ประวัติการเข้าร่วมโครงการพัฒนาศักยภาพ และข้อมูลจากหน่วยงานพันธมิตร เพื่อให้เห็นศักยภาพแท้จริงของผู้ประกอบการ โดยเฉพาะ Micro SMEs วิสาหกิจชุมชน และธุรกิจครอบครัวที่มักไม่มีงบการเงินหรือหลักประกันที่สถาบันการเงินชอบ
ในเชิงปฏิบัติ ดีพร้อมเลือกใช้ AI ประเมินสินเชื่อผ่านระบบ Credit Scoring เพื่อช่วยวิเคราะห์ข้อมูลและประเมินความเสี่ยง ให้เจ้าหน้าที่ตัดสินใจได้เร็วและแม่นยำขึ้น พร้อมเสริมด้วยระบบ Early Warning เพื่อติดตามสัญญาณความเสี่ยงของลูกหนี้ล่วงหน้า และนำข้อมูลนี้กลับมาใช้ปรับโมเดลประเมินและการบริหารความเสี่ยงของ DIPROM PAY ให้แน่นขึ้น ทิศทางนี้คือการประกาศจุดยืนว่า AI สินเชื่อ SME ไม่ได้มีไว้ตัดคนออกจากระบบ แต่มีไว้ดึงคนที่เคยถูกกันออกนอกระบบกลับเข้ามาในรูปแบบที่ควบคุมความเสี่ยงได้
จากอนุมัติช้าเป็นรวดเร็ว แม่นยำ และเชื่อมโยงการพัฒนา SME
เมื่อ AI ประเมินสินเชื่อเข้ามาแทนส่วนหนึ่งของกระบวนการตัดสินใจ ภาพของการขอสินเชื่อภาครัฐที่เคยเต็มไปด้วยเอกสารและการรอคิวนานเริ่มเปลี่ยนไป การใช้ระบบ Credit Scoring และงานดิจิทัลตั้งแต่ต้นน้ำถึงปลายน้ำ ทำให้การพิจารณาอนุมัติทำได้เร็วขึ้น ลดภาระเจ้าหน้าที่ และที่สำคัญคือช่วยลดอคติที่เคยแฝงอยู่ในดุลยพินิจแบบเดิม การตัดสินใจเริ่มยืนอยู่บนฐานข้อมูลมากกว่าความรู้สึก
อีกด้านหนึ่ง สำนักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อมแสดงให้เห็นว่า Data Intelligence และ AI ไม่ได้สำคัญแค่ในวงสินเชื่อ แต่ยังเชื่อมโยงกับการพัฒนาธุรกิจผ่านระบบ BDS ที่มีข้อเสนอจาก SME กว่า 2,209 ข้อเสนอ วงเงินอุดหนุนรวมกว่า 137.6 ล้านบาท และเตรียมเดินหน้าปี 70 ด้วยโฟกัส Green Business ควบคู่ Data Intelligence และ AI หากข้อมูลจากสินเชื่อและข้อมูลจากการพัฒนาธุรกิจเชื่อมถึงกัน การตัดสินใจปล่อยสินเชื่อจะมองเห็นเส้นทางการเติบโตของ SME ชัดขึ้น ไม่ใช่ตัดสินจากตัวเลขในงบการเงินเพียงปีเดียว
AI สินเชื่อ SME จะ democratize เงินทุนได้จริงหรือไม่
คำถามสำคัญไม่ใช่แค่ว่า AI สินเชื่อ SME จะลด NPL ได้หรือไม่ แต่คือมันจะ democratize การเข้าถึงเงินทุนได้จริงแค่ไหน สิ่งที่ดีพร้อมประกาศชัดคือ การใช้ Data-driven Financing เพื่อมองเห็นศักยภาพธุรกิจที่ข้อมูลการเงินแบบเดิมไม่เคยสะท้อน และไม่ใช้ AI เป็นด่านปิดกั้นใครเพียงอย่างเดียว แนวคิดนี้หากทำได้จริง จะเปลี่ยนสินเชื่อภาครัฐจาก “ของคนที่มีหลักประกัน” เป็น “ของคนที่มีศักยภาพและข้อมูลพิสูจน์ได้”
อย่างไรก็ตาม การย้ายไปสู่ Smart Financing ระบบดิจิทัล 100% จะสำเร็จหรือไม่ อยู่ที่สามปัจจัย หนึ่ง คุณภาพของ Big Data วิเคราะห์ความเสี่ยง สอง ความโปร่งใสของโมเดล AI ประเมินสินเชื่อ และสาม การเสริมทักษะเจ้าหน้าที่ให้ใช้ข้อมูลตีความบริบทได้ ไม่ใช่กดปุ่มตามคะแนนอย่างเดียว หากภาครัฐรักษาสมดุลระหว่างเทคโนโลยีกับความเข้าใจมนุษย์ได้ เป้าหมายวงเงิน 100 ล้านบาท และการลดช่องว่างระหว่าง NPL ของ SME กับธุรกิจรายใหญ่จะใกล้ความจริงมากกว่าคำขวัญ