
แอร์เอเชียกำลังทำอะไรกับหนี้ก้อนโต และทำไมคนลงทุนควรสนใจ
กลยุทธ์ฟื้นฟูการเงินของแอร์เอเชียคือแผนการปรับโครงสร้างงบดุลและรีไฟแนนซ์หนี้ของสายการบินโลว์คอสต์ที่มีภาระหนี้สูง แต่ยังมีสภาพคล่องแกร่งและดีมานด์ผู้โดยสารหนุน โดยตั้งเป้าลดภาระดอกเบี้ย จัดการฝูงบิน และควบคุมต้นทุนปฏิบัติการ เพื่อเปลี่ยนภาพจากวิกฤตหนี้สู่เสถียรภาพระยะยาวในธุรกิจการบินต้นทุนต่ำ
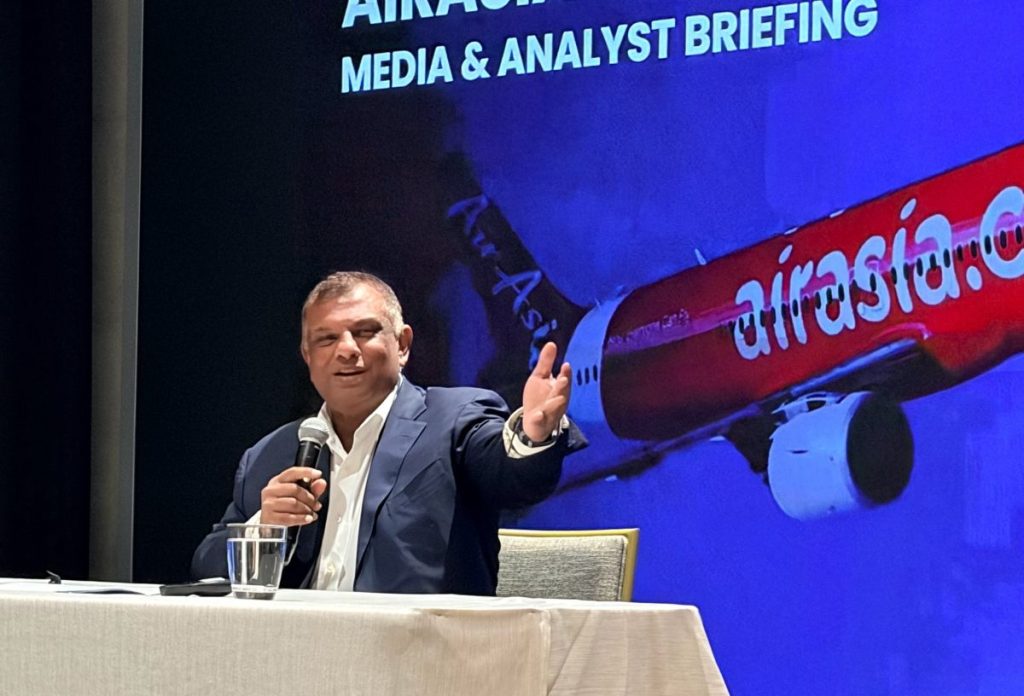
แกนกลางของเรื่องนี้คือ แอร์เอเชีย หนี้สินก้อนใหญ่ระดับ 4,520 ล้านดอลลาร์ถูกวิจารณ์อย่างหนักจนกลายเป็นประเด็นความเชื่อมั่นของนักลงทุน ขณะเดียวกันผู้ก่อตั้งอย่างโทนี่ เฟอร์นานเดสต้องออกมาอธิบายสถานะธุรกิจด้วยตัวเอง ยืนยันว่าการดำเนินงานของสายการบินยังเป็นไปตามปกติและไม่ได้เผชิญภาวะวิกฤตตามที่คาดการณ์ เมื่อมองจากมุมของผู้โดยสารและนักลงทุน แผนรีไฟแนนซ์หนี้การบินครั้งนี้จึงไม่ใช่แค่เรื่องบัญชี แต่คือการทดสอบว่าระบบสายการบินโลว์คอสต์รายใหญ่นี้ยังเชื่อถือได้แค่ไหนในยุคน้ำมันแพง
จากวิกฤตซ้อนวิกฤต สู่แรงกดดันน้ำมันแพงรอบใหม่
เพื่อเข้าใจว่าทำไมแอร์เอเชียถึงแบกหนี้ระดับหลายพันล้าน เราต้องย้อนดูว่ากลุ่มสายการบินโลว์คอสต์แห่งนี้ผ่านอะไรมาแล้วบ้าง แอร์เอเชียเคยทำการบินได้เพียง 29% ในช่วงการระบาดใหญ่ รายได้ร่วงลงถึง 74% แต่ขาดทุนพุ่งสูงจนต้องปิดสายการบินบางแห่งและถูกจัดอยู่ในกลุ่มบริษัทที่มีปัญหาทางการเงินร้ายแรง เรื่องนี้สะท้อนว่ารูปแบบธุรกิจต้นทุนต่ำไม่ได้กันกระสุนจากวิกฤตเสมอไป
พอฟื้นตัวได้เพียงสองปี ธุรกิจก็เจอคลื่นลูกใหม่จากราคาน้ำมันที่พุ่งขึ้นเพราะความขัดแย้งในตะวันออกกลาง ส่งผลให้ต้นทุนเชื้อเพลิงบานและต้องลดเที่ยวบินในหลายเส้นทาง เช่น การลดความจุผู้โดยสารของไทยแอร์เอเชียลง 30% และการยกเลิกเส้นทางบินบางจุดในเครือ ผลคือรายได้ถูกบีบจากทั้งฝั่งต้นทุนน้ำมันที่สูงและความจำเป็นต้องลด Capacity ในช่วงโลว์ซีซั่น หากไม่มีดีมานด์ท่องเที่ยวกลับมาแรงจริง แผนฟื้นฟูอาจสะดุดก่อนถึงปลายทาง
รีไฟแนนซ์หนี้การบิน แผนพันล้านเพื่อซื้อเวลาและคืนเสถียรภาพ
หัวใจทางการเงินของแผนฟื้นฟูแอร์เอเชียคือการรีไฟแนนซ์หนี้การบินผ่านการระดมทุนมูลค่า 1 พันล้านเหรียญสหรัฐ โดยตั้งเป้าใช้เงินชุดนี้ปรับโครงสร้างหนี้ ลดภาระดอกเบี้ย และจัดการโครงสร้างเงินทุนระยะยาวให้มีประสิทธิภาพสูงขึ้น แอร์เอเชียยืนยันว่ามีการลงนามข้อตกลงเงื่อนไขการสนับสนุนทางการเงินกับสถาบันการเงินในตะวันออกกลางแล้ว และอยู่ระหว่างตรวจสอบวิเคราะห์สถานะ โดยคาดว่าจะได้รับเงินสดในช่วงธันวาคมถึงมกราคม
สิ่งที่น่าสนใจคือบริษัทเลือกพึ่งสถาบันการเงินท้องถิ่นและเงินกู้ที่ต้นทุนดอกเบี้ยต่ำ แทนการใช้เงินกู้เอกชนแบบ Private Credit หรือ Bridge Loan ที่มีต้นทุนสูง แนวคิดนี้สะท้อนว่าผู้บริหารให้ความสำคัญกับเสถียรภาพมากกว่าการอุดช่องว่างสั้นๆ พร้อมกันนั้น แอร์เอเชียยังยืนยันว่ามีเงินสดในมือมากกว่า 240 ล้านดอลลาร์ และหนี้ส่วนใหญ่ไม่ใช่หนี้สินระยะสั้นที่ต้องชำระทันที ทำให้สามารถสื่อสารได้เต็มปากว่าสภาพคล่องแกร่งมากกว่าภาพที่ข่าวลือพยายามสร้าง
สภาพคล่องแกร่ง ดีมานด์ยังเดินต่อ และแรงกดดันจากผู้โดยสาร
อีกมุมหนึ่งที่ไม่ควรมองข้ามคือผลกระทบจริงต่อผู้โดยสารและผู้ถือหุ้น แอร์เอเชียย้ำว่าความต้องการเดินทางยังอยู่ในระดับแข็งแกร่ง และไม่มีเครื่องบินถูกสั่งงดบินจากการค้างชำระเงิน โดยมีเพียงเครื่องบิน 64 ลำที่ทยอยเข้ารอบซ่อมบำรุงและจะกลับเข้าฝูงบินครบในช่วงครึ่งหลังปี 70 นี่ทำให้ข้อความที่ว่า “แอร์เอเชียไม่อยู่ในภาวะวิกฤตและยังเดินหน้าบริหารธุรกิจตามปกติ” มีน้ำหนักมากขึ้น
อย่างไรก็ตาม ผู้โดยสารก็ต้องรับต้นทุนบางส่วนผ่านค่าโดยสารที่สูงขึ้นและการลดเที่ยวบินบางเส้นทาง เช่น เส้นทางกรุงเทพฯ เกาหลีที่ไทยแอร์เอเชียจะหยุดให้บริการเพราะ Cabin Factor ต่ำกว่า 60% สะท้อนว่าบางตลาดไม่คุ้มต้นทุนในสภาพน้ำมันแพง สำหรับนักลงทุน สัญญาณสำคัญคือยอดขายตั๋วล่วงหน้าไตรมาส 4 สูงถึง 90% และบริษัทตั้งใจเดินหน้ากลับมาบินเต็มสปีดในช่วงไฮซีซั่น ทำให้ภาพรวมดีมานด์ยังสนับสนุนแผนฟื้นฟู แม้ผู้โดยสารต้องเผชิญค่าโดยสารที่แพงขึ้นก็ตาม
เดิมพันระยะยาวของสายการบินโลว์คอสต์ ผู้นำตลาดจะรอดหรือร่วง
ในมุมเชิงกลยุทธ์ แอร์เอเชียเลือกกลับไปเน้นตลาดรากเหง้าในภูมิภาคอาเซียนและเส้นทางภายในประเทศในบางตลาด ซึ่งเป็นแหล่งกำไรหลักของกลุ่ม พร้อมลดความเสี่ยงจากเส้นทางบินระยะไกลด้วยการสร้างพันธมิตรกับสายการบินอื่นเพื่อต่อเชื่อมเครือข่าย ควบคู่กับการควบคุม Capacity ตามดีมานด์ โดยช่วงไตรมาส 3 บริษัทลดปริมาณที่นั่งลงประมาณ 20-25% ก่อนเตรียมเพิ่มกลับในไตรมาส 4 เพื่อรองรับฤดูกาลท่องเที่ยวปลายปี
คำถามสำคัญคือแผนนี้จะเปลี่ยน “แอร์เอเชีย หนี้สิน” ให้กลายเป็น “แอร์เอเชีย เสถียรภาพ” ได้จริงหรือไม่ คำตอบอยู่ที่สามปัจจัย คือ ความสำเร็จของการรีไฟแนนซ์หนี้การบิน การควบคุมต้นทุนในยุคน้ำมันผันผวน และการรักษาดีมานด์ให้หนุนการบินเต็มสปีดตามที่ตั้งเป้า หากทั้งสามปัจจัยเดินไปพร้อมกัน แอร์เอเชียอาจพิสูจน์ได้อีกครั้งว่าความเชื่อมั่นของนักลงทุนไม่ได้พังง่ายๆ แต่ถ้าเงินทุนล่าช้า หรือต้นทุนพุ่งเกินกว่าที่ผู้โดยสารยอมรับได้ สายการบินโลว์คอสต์รายนี้ก็อาจต้องเผชิญบททดสอบทางการเงินรอบใหม่โดยไม่มีช่องให้ผิดพลาด