
กระจายแหล่งซื้อ คือเกราะป้องกันความเสี่ยง
การกระจายแหล่งนำเข้าพลังงานคือการจัดซื้อเชื้อเพลิงจากหลายประเทศแทนการพึ่งพาแหล่งใดแหล่งหนึ่งมากเกินไป เพื่อให้การจัดหายังเดินหน้าต่อได้เมื่อเส้นทางขนส่งหรืออุปทานสะดุด และช่วยลดแรงกระแทกต่อเศรษฐกิจในประเทศ
ข้อมูลวิเคราะห์ที่นายนันทพงษ์ จิระเลิศพงษ์ ผู้อำนวยการสำนักงานนโยบายและยุทธศาสตร์การค้า เปิดเผยเมื่อวันที่ 8 พฤศจิกายน 2569 ชี้ว่าไทยกำลังกระจายแหล่งนำเข้าทั้งน้ำมันดิบและก๊าซ ท่ามกลางความเสี่ยงทางภูมิรัฐศาสตร์และความไม่แน่นอนของเส้นทางผ่านช่องแคบฮอร์มุซ ทิศทางนี้เป็นเรื่องจำเป็น เพราะความมั่นคงพลังงานไทยไม่ได้วัดแค่การมีเชื้อเพลิงพอใช้ แต่รวมถึงความสามารถในการรับมือเมื่อแหล่งใดแหล่งหนึ่งส่งมอบไม่ได้
อย่างไรก็ดี การมีแหล่งซื้อเพิ่มไม่ได้รับประกันว่าพลังงานจะถูกลงหรือส่งถึงไทยได้ทันที สิ่งที่การกระจายแหล่งจัดหาให้ได้คือทางเลือกมากขึ้นและลดการพึ่งพาคู่ค้ากลุ่มเดิม ซึ่งช่วยซื้อเวลาและลดความเสี่ยงจากเหตุขัดข้องเฉพาะจุด
น้ำมันดิบพึ่งพาแหล่งหลักน้อยลง
สัญญาณที่เห็นชัดคือสัดส่วนมูลค่านำเข้าน้ำมันดิบจาก 3 แหล่งหลัก ได้แก่ สหรัฐอาหรับเอมิเรตส์ ซาอุดีอาระเบีย และสหรัฐอเมริกา ลดจาก 74.4% เหลือ 54.7% ตัวเลขนี้สะท้อนว่าการจัดซื้อไม่ได้กระจุกอยู่กับกลุ่มเดิมเท่าเดิม แม้สัดส่วนดังกล่าวยังเกินครึ่ง จึงยังไม่ใช่หลักประกันว่าไทยพ้นจากความเสี่ยงด้านแหล่งจัดหาแล้ว
ด้านก๊าซธรรมชาติ สหรัฐอเมริกาขึ้นเป็นแหล่งนำเข้าอันดับหนึ่ง แทนกาตาร์ การเปลี่ยนแหล่งซื้อช่วยเพิ่มทางเลือกเมื่อการขนส่งจากตะวันออกกลางมีปัญหา แต่การจัดหาเชื้อเพลิงจากตลาดโลกก็ยังผูกกับราคาและการแข่งขันของผู้ซื้อรายอื่น
การปรับโครงสร้างจึงเป็นความคืบหน้าที่ควรต่อยอด ไม่ใช่เหตุให้วางใจได้เต็มที่ รัฐควรติดตามความกระจุกตัวของคู่ค้าและเส้นทางขนส่งควบคู่กัน เพราะการมีประเทศผู้ขายหลายรายไม่ได้ช่วยมากนัก หากสินค้ายังต้องผ่านจุดเสี่ยงเดียวกัน
LNG เพิ่มขึ้น ขณะที่ฮอร์มุซส่งแรงกระเพื่อมถึงตลาดโลก
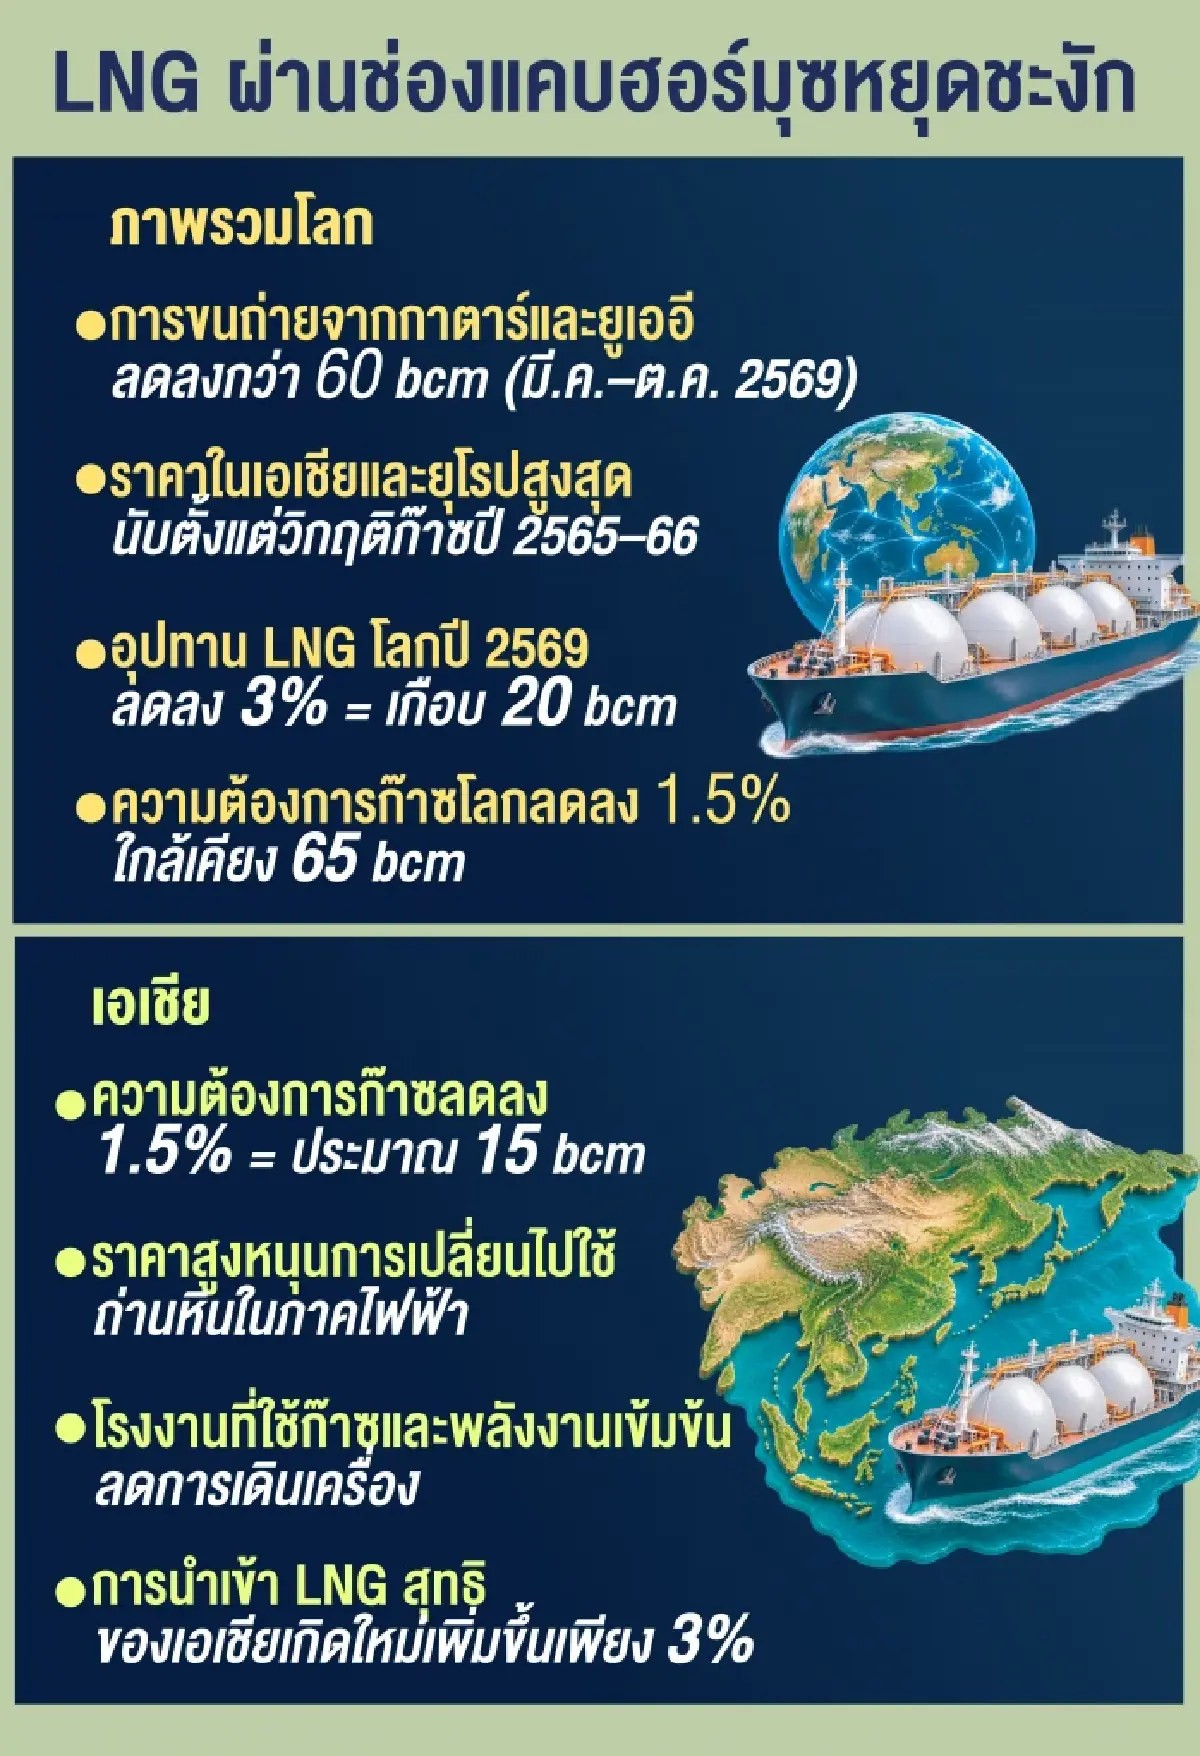
ความเปลี่ยนแปลงของตลาดก๊าซทำให้การกระจายแหล่งซื้อสำคัญขึ้น รายงานด้านความมั่นคงก๊าซของสำนักงานพลังงานระหว่างประเทศระบุว่า การขนส่ง LNG ผ่านช่องแคบฮอร์มุซที่หยุดชะงักระหว่างเดือนมีนาคมถึงตุลาคม 2569 ทำให้ปริมาณขนถ่ายจากกาตาร์และสหรัฐอาหรับเอมิเรตส์ลดลงมากกว่า 60 พันล้านลูกบาศก์เมตร และดันราคาในเอเชียกับยุโรปขึ้นสูงสุดนับจากวิกฤตอุปทานก๊าซปี 2565–2566
สวนทางกับภาพรวมเอเชีย ไทยนำเข้า LNG ในไตรมาส 1–3 ของปี 2569 เพิ่มขึ้น 30% หรือราว 3.5 พันล้านลูกบาศก์เมตร ขณะที่การบริโภคก๊าซในช่วง 8 เดือนแรกเพิ่มขึ้น 9% โดยภาคไฟฟ้าเพิ่ม 13% และภาคอุตสาหกรรมเพิ่ม 3% เมื่อเทียบกับปีก่อน ตัวเลขนี้ชี้ว่าความต้องการภายในประเทศยังสูง แม้ตลาดโลกกำลังเผชิญอุปทานตึงตัว
เมื่อ LNG แพงขึ้น ต้นทุนไฟฟ้าก็ถูกกดดันโดยตรง และการเพิ่มสัดส่วนถ่านหินในโรงไฟฟ้าตามมาตรการที่มีรายงานไว้สะท้อนทางเลือกที่ต้องแลกกับข้อจำกัดด้านต้นทุนและเชื้อเพลิง การนำเข้า LNG ที่เพิ่มจึงช่วยรองรับความต้องการ แต่เพิ่มความอ่อนไหวต่อราคาตลาดโลกไปพร้อมกัน
จากต้นทุนเชื้อเพลิงถึงค่าครองชีพ
ความเสี่ยงจากช่องแคบฮอร์มุซไม่ได้หยุดอยู่ที่ธุรกิจพลังงาน หากอุปทานสะดุด ต้นทุนการนำเข้าและการผลิตอาจสูงขึ้น ก่อนส่งต่อไปยังค่าขนส่ง ราคาสินค้า และภาระค่าครองชีพของประชาชน ผู้บริโภคจึงอาจรับผลกระทบผ่านค่าไฟและราคาสินค้าทั่วไป แม้ไม่ได้ซื้อเชื้อเพลิงโดยตรง
การกระจายแหล่งนำเข้าเป็นแนวทางที่ถูกต้อง แต่ยังไม่พอ หากความต้องการก๊าซเพิ่มเร็วและประเทศต้องซื้อ LNG จากตลาดโลกมากขึ้น ความเสี่ยงด้านราคาก็ยังอยู่ การเร่งพัฒนาแหล่งพลังงานในประเทศจึงเป็นส่วนเสริมที่มีเหตุผล โดยโครงการสำรวจบนบกในภาคอีสานระยะแรกจะใช้การวัดคลื่นไหวสะเทือนและเจาะหลุมสำรวจ ใช้เวลาประมาณ 3 ปี และหากสำเร็จ แหล่งก๊าซใหม่อาจช่วยหล่อเลี้ยงไฟฟ้าภาคอีสานได้อย่างน้อย 25 ปี
ข้อสรุปคือไทยกำลังลดการพึ่งพาแหล่งน้ำมันดิบเดิมและขยับแหล่งนำเข้าก๊าซไปยังสหรัฐฯ แต่การนำเข้า LNG ที่เพิ่มขึ้นเตือนว่าความเสี่ยงยังไม่หมด การสร้างความมั่นคงพลังงานไทยต้องทำพร้อมกันทั้งกระจายคู่ค้า ลดความเปราะบางของเส้นทางขนส่ง และเพิ่มแหล่งพลังงานในประเทศ เพื่อไม่ให้แรงสะเทือนจากตลาดโลกกลายเป็นภาระของครัวเรือนโดยตรง