
นกกระซิบคืออะไร และทำไมจึงสำคัญต่อร้านเล็ก
นกกระซิบคือระบบ AI ขายของที่ฝังอยู่ในแอปถุงเงิน ทำหน้าที่ช่วยผู้ประกอบการรายย่อยบันทึกยอดขาย คำนวณรายรับรายจ่าย และจัดการสต๊อก พร้อมส่งข้อมูลธุรกรรมที่ยินยอมแล้วไปใช้ประกอบการพิจารณาสินเชื่อดิจิทัล ทำให้ยอดขายที่เคยเป็นตัวเลขในมือถือกลายเป็นประวัติทางการเงินที่ตรวจสอบย้อนหลังได้ ช่วยให้ร้านเล็กเริ่มสร้างเครดิตในระบบสถาบันการเงินได้ด้วยตัวเอง
ปัญหาใหญ่ของพ่อค้าแม่ค้ารายย่อยคือไม่มีเอกสารแสดงรายได้หรือสเตทเมนต์ทางการ จึงถูกกันออกจากสินเชื่อในระบบและต้องหันไปพึ่งหนี้นอกระบบดอกเบี้ยสูง การเปิดตัวนกกระซิบบนแอปถุงเงินโดยธนาคารกรุงไทยร่วมกับภาครัฐจึงไม่ใช่แค่ฟีเจอร์ใหม่ แต่เป็นการเปลี่ยนกติกาให้ยอดขายรายวันกลายเป็นภาษาที่ธนาคารอ่านออกได้ นี่คือจุดเริ่มต้นของ AI สินเชื่อร้านค้า ที่มองเห็นศักยภาพจากข้อมูลจริงมากกว่าจากกระดาษรับรองรายได้
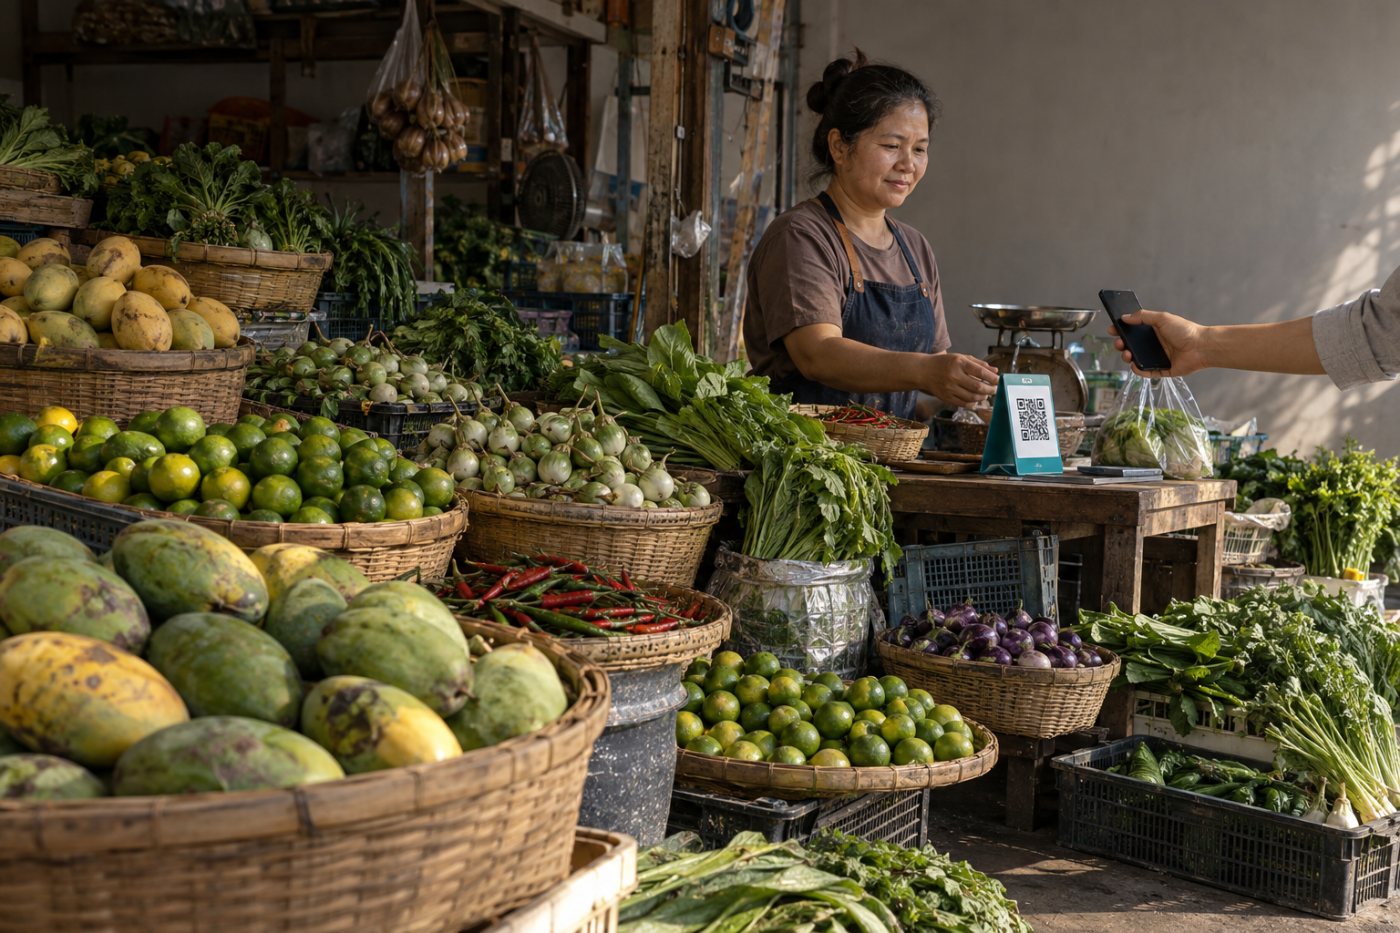
วันนี้มีร้านค้ารายย่อยใช้งานนกกระซิบเกือบ 1 ล้านราย แสดงให้เห็นว่าผู้ประกอบการเล็ก AI ไม่ได้เป็นเรื่องไกลตัวอีกต่อไป แต่กำลังกลายเป็นเครื่องมือประจำเคาน์เตอร์คิดเงินของร้านโชห่วย ร้านกาแฟริมทาง ไปจนถึงเกษตรกรที่รับเงินผ่านคิวอาร์โค้ด การที่คนกลุ่มนี้เริ่มมีประวัติธุรกรรมที่ตรวจสอบได้ คือการค่อยๆ ลดช่องว่างระหว่างเศรษฐกิจหน้าร้านกับระบบการเงินดิจิทัลในทางปฏิบัติ ไม่ใช่แค่ในนโยบาย
จากยอดขายในถุงเงินสู่เครดิต: AI แปลงข้อมูลเป็นโอกาสกู้
หัวใจของนกกระซิบคือการเปลี่ยนยอดขายจริงในแอปถุงเงินให้กลายเป็นหลักฐานทางการเงินที่ธนาคารใช้พิจารณาสินเชื่อได้ เมื่อผู้ประกอบการยินยอม ข้อมูลกระแสเงินสดเข้าออกจะถูกส่งตรงไปยังธนาคารเพื่อใช้เป็นเกณฑ์ปล่อยกู้ นี่คือการ ตรวจสอบยอดขาย AI ในแบบที่มีผลต่อชีวิตคนขายของ ไม่ใช่แค่กราฟสวยในหน้าจอ รายการขายที่สะสมต่อเนื่องช่วยตอบได้ว่าร้านรับเงินเมื่อใดและมากเพียงใด ทำให้ผู้ให้กู้เห็นรูปแบบรายรับได้ชัดกว่าการดูยอดเพียงวันเดียว
ในเชิงผลิตภัณฑ์ สินเชื่อ AI นกกระซิบเป็นสินเชื่อดิจิทัลที่กู้ผ่านมือถือ 100 เปอร์เซ็นต์ ไม่ต้องมีคนหรือหลักทรัพย์ค้ำประกัน วงเงินกู้สูงสุด 500,000 บาท อัตราดอกเบี้ยเริ่มต้น 0.88 เปอร์เซ็นต์ต่อเดือนแบบลดต้นลดดอก และผ่อนได้นานสูงสุด 36 เดือน นี่คือคำประกาศชัดเจนว่าข้อมูลยอดขายสามารถทดแทนหลักทรัพย์ได้ในระดับหนึ่ง ทำให้ร้านเล็กที่ไม่มีโฉนดหรือทรัพย์สินใหญ่เริ่มมีทางเลือกในระบบมากกว่าทางลัดไปหาหนี้นอกระบบ
อย่างไรก็ตาม ยอดขายที่บันทึกผ่านถุงเงินไม่ได้ทำให้กู้ผ่านทันที สถาบันการเงินยังต้องพิจารณาคุณสมบัติและความสามารถชำระหนี้ตามเกณฑ์ของตน นั่นหมายความว่า AI สินเชื่อร้านค้า ไม่ได้เข้ามาแทนเจ้าหน้าที่สินเชื่อ แต่ทำหน้าที่เป็นพยานหลักฐานที่ชัดเจนขึ้นให้ทั้งสองฝ่ายเห็นภาพเดียวกัน ร้านเล็กจึงควรเข้าใจว่าการเก็บข้อมูลให้ครบและสม่ำเสมอคือการลงทุนในเครดิตของตัวเอง มากกว่าการหวังว่ายอดขายเดือนเดียวจะเปลี่ยนทุกอย่าง
AI เป็นที่ปรึกษาร้าน ไม่ใช่แค่ประตูเงินกู้
แม้คนจะพูดถึงนกกระซิบในมุมสินเชื่อเป็นหลัก แต่บทบาทที่สำคัญไม่แพ้กันคือการเป็นระบบ AI ขายของ ที่ช่วยบริหารร้านในทุกวัน นกกระซิบช่วยคำนวณรายรับรายจ่าย คาดการณ์ยอดขาย คุมสต๊อกไม่ให้ขาดหรือเกิน และเช็กราคากลางวัตถุดิบเพื่อให้ร้านเปรียบเทียบต้นทุนได้ดีขึ้น รัฐบาลอธิบายบนเวทีว่า AI ตัวนี้ยังช่วยวิเคราะห์แนวโน้มยอดขาย ต้นทุน กำไร และข้อมูลธุรกรรมเพื่อใช้วางแผนสินค้าและควบคุมต้นทุน ถ้าร้านใช้ฟังก์ชันเหล่านี้อย่างจริงจัง ยอดขายที่ดีขึ้นและต้นทุนที่รัดกุมจะสำคัญกว่าวงเงินกู้เสียอีก
สำหรับผู้ประกอบการเล็ก AI แบบนี้ทำให้การบริหารร้านไม่ต้องพึ่งสมุดจดและความจำเพียงอย่างเดียวอีกต่อไป ร้านสามารถเห็นภาพกิจการจากข้อมูลจริง เช่น สินค้าไหนหมุนเร็ว ช่วงเวลาไหนขายดี วัตถุดิบอะไรเริ่มแพงเกินไป การตัดสินใจสต๊อกและตั้งราคาจึงอยู่บนฐานข้อมูล ไม่ใช่แค่ความเคยชิน นี่คือการยกระดับทักษะเจ้าของร้านให้เข้าใกล้การบริหารแบบมืออาชีพ โดยไม่ต้องเรียนบัญชีหรือวิชาการเงินลึกซึ้ง เพราะระบบช่วยแปลตัวเลขให้เป็นคำแนะนำที่อ่านง่าย
มุมที่หลายคนมองข้ามคือ ยิ่งร้านใช้ระบบบันทึกยอดขายอย่างครบถ้วน คุณภาพของข้อมูลที่ส่งไปยังธนาคารก็ยิ่งดี ผลวิเคราะห์ของ AI ก็ยิ่งสะท้อนกิจการได้ใกล้ความจริงมากขึ้น ในทางกลับกัน ถ้าร้านยังรับเงินสดจำนวนมากแต่ไม่บันทึกเข้าแอป รายงานจากถุงเงินก็จะสะท้อนเพียงส่วนหนึ่งของรายรับเท่านั้น ผู้ประกอบการจึงต้องตัดสินใจให้ชัดว่าจะใช้ดิจิทัลวอลเล็ตรับชำระเป็นช่องทางหลักแค่ไหน เพราะนั่นคือฐานของเครดิตในอนาคต
จากเวที IMF–World Bank สู่ข้อเท็จจริงที่ร้านเล็กต้องรู้
นกกระซิบไม่ได้เป็นเพียงโครงการในประเทศ แต่ถูกยกขึ้นไปเล่าในเวทีการประชุม IMF–World Bank ที่ศูนย์การประชุมแห่งชาติสิริกิติ์ เมื่อรองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังนำ AI ตัวนี้ในแอปถุงเงินไปเป็นตัวอย่างเครื่องมือเพิ่มผลิตภาพทางเศรษฐกิจเมื่อวันที่ 12 ตุลาคม ก่อนการประชุม รัฐบาลเตรียมนำแอปเป๋าตัง โครงการไทยช่วยไทย พลัส และนกกระซิบไปแสดงตลอดช่วงวันที่ 12–18 ตุลาคม สารที่ส่งออกไปคือ รัฐต้องการให้เทคโนโลยีและ AI เป็นเครื่องมือสร้างโอกาส ไม่ใช่ข้อจำกัดของคนทำงาน
แต่เมื่อกลับมาที่หน้าร้าน ความจริงคือยอดขายในถุงเงินเป็นเพียงข้อมูลประกอบคำขอสินเชื่อ ไม่ใช่ใบผ่านอัตโนมัติ ผู้ให้กู้ยังต้องอ่านข้อมูลนี้ร่วมกับคุณสมบัติอื่นและภาระหนี้เดิมของผู้สมัคร ตัวอย่างเช่น สินเชื่อออมสิน QR มหาเฮง x นกกระซิบกำหนดให้ผู้สมัครต้องมียอดรับชำระผ่านถุงเงินตั้งแต่ 10,000 บาทต่อเดือนติดต่อกันไม่น้อยกว่า 3 เดือน วงเงินสูงสุด 50,000 บาท และไม่เกิน 1.5 เท่าของยอดขายเฉลี่ย โดยคิดดอกเบี้ย 16.20 เปอร์เซ็นต์ต่อปีแบบ Effective หรือ 0.75 เปอร์เซ็นต์ต่อเดือนแบบ Flat
ขั้นตอนของธนาคารยังแยกชัดเจนระหว่างการคัดกรองและการอนุมัติ ผู้ค้าต้องลงทะเบียนคัดกรองผ่านเว็บไซต์ระหว่างวันที่ 24 กันยายนถึง 31 ตุลาคม และผู้ที่ผ่านจึงจะสมัครสินเชื่อผ่านแอปได้ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป รายงานการขายจากถุงเงินจึงเป็นใบเบิกทางเข้าสู่ขั้นสมัคร ไม่ใช่ผลอนุมัติเงินกู้ ความชัดเจนในขั้นตอนและการยินยอมใช้ข้อมูลจะเป็นตัวตัดสินว่าประวัติการค้าจะช่วยขยายโอกาสเข้าถึงสินเชื่อได้มากแค่ไหนในระยะยาว
โอกาสใหม่ของร้านเล็ก ภายใต้กติกาเก่าของธนาคาร
ในเชิงโครงสร้าง นกกระซิบคือก้าวสำคัญของ AI สินเชื่อร้านค้า เพราะทำให้ยอดขายรายวันกลายเป็นหลักฐานที่ธนาคารอ่านได้ แต่ในเชิงอำนาจการตัดสินใจ ธนาคารยังถือกุญแจดอกสุดท้ายอยู่ชัดเจน ยอดขายที่ตรวจสอบได้ด้วย AI ช่วยให้เห็นกิจการชัดขึ้น แต่ไม่อาจแทนการตัดสินใจของผู้ให้กู้ นี่คือสมดุลใหม่ระหว่างเทคโนโลยีที่เปิดประตู กับสถาบันการเงินที่ยังคุมวงเงินและเงื่อนไข
สำหรับผู้ค้ารายย่อย บทเรียนสำคัญมีสามข้อ หนึ่ง การใช้ถุงเงินรับชำระอย่างสม่ำเสมอคือการสร้างเครดิตในอนาคต สอง การบริหารร้านด้วยข้อมูลจาก AI ช่วยให้กิจการแข็งแรงขึ้นจนไม่ต้องพึ่งสินเชื่อเกินจำเป็น และสาม การอ่านเงื่อนไขดอกเบี้ย วงเงิน และระยะเวลาผ่อนให้เข้าใจก่อนกู้คือเกราะป้องกันไม่ให้หนี้ในระบบกลายเป็นภาระใหม่ การที่รัฐบาลประกาศว่าเทคโนโลยีควรเป็นเครื่องมือสร้างโอกาสจะเป็นจริงได้ ก็ต่อเมื่อร้านเล็กใช้ข้อมูลของตัวเองอย่างรู้เท่าทัน ไม่ยกอำนาจให้ทั้งกับ AI หรือธนาคารฝ่ายใดฝ่ายหนึ่งจนหมด
ท้ายที่สุด นกกระซิบแสดงให้เห็นว่าผู้ประกอบการเล็ก AI ไม่ได้หมายถึงหุ่นยนต์มาแทนคนขายของ แต่คือการให้เครื่องมือดิจิทัลมาช่วยเก็บข้อมูลและแปลยอดขายให้กลายเป็นภาษาเดียวกับระบบการเงิน ถ้าร้านเล็กเลือกใช้ช่องทางนี้อย่างมีวินัย ยอดขายที่เคยเป็นตัวเลขเงียบๆ ในมือถือจะกลายเป็นเสียงที่ดังพอให้ธนาคารได้ยิน และเปิดประตูเครดิตที่เคยปิดตายมานาน