
การชำระเงินข้ามพรมแดนยุคใหม่ ไม่ใช่แค่โอนเงินแต่คือโครงสร้างเศรษฐกิจ
การชำระเงินข้ามพรมแดน คือกระบวนการโอนมูลค่าเงินจากผู้จ่ายในประเทศหนึ่งไปยังผู้รับอีกประเทศหนึ่งผ่านระบบการเงินและเทคโนโลยีที่เชื่อมโยงกัน ครอบคลุมทั้งการใช้บัตรเครดิต การโอนผ่านธนาคาร ระบบ QR ไทย-เวียดนาม และแพลตฟอร์มดิจิทัลอื่น ๆ ที่ลดขั้นตอนการแลกเปลี่ยนเงินตรา ลดเวลาในการชำระราคา และเพิ่มความปลอดภัยของข้อมูล เพื่อรองรับการค้า การท่องเที่ยว และการลงทุนในยุคดิจิทัลที่ต้องการความเร็วและความเชื่อมต่อแบบไร้รอยต่อ หัวใจคือ วันนี้โครงสร้างการชำระเงินข้ามพรมแดนกำลังถูกออกแบบใหม่ให้กลายเป็นเครื่องมือเชิงยุทธศาสตร์ ไม่ใช่แค่โครงสร้างพื้นฐานทางเทคนิค เวียดนามเดินเกมรุกด้วยการยกระดับ VietQRGlobal เชื่อม 6 ตลาดเอเชียสำคัญทั้งไทย ลาว กัมพูชา จีน เกาหลีใต้ และสิงคโปร์กลายเป็นศูนย์กลางเครือข่ายการจ่ายเงินผ่าน QR Code ที่จับต้องได้ในชีวิตประจำวัน ความเปลี่ยนแปลงนี้จะไม่หยุดอยู่ที่นักท่องเที่ยว แต่จะไหลต่อไปถึงโครงสร้างการแข่งขันทางการค้าและการลงทุนของทั้งภูมิภาคอย่างหลีกเลี่ยงไม่ได้
เวียดนามกับ VietQRGlobal จากฐานผู้ใช้ในประเทศสู่บทบาทฮับการชำระเงิน
จุดแข็งของเวียดนามไม่ใช่แค่ความเร็วในการเชื่อมระบบ แต่คือฐานผู้ใช้ดิจิทัลในประเทศที่หนาแน่นอย่างผิดปกติ ณ สิ้นปี 2568 ประชาชนอายุ 15 ปีขึ้นไปราวร้อยละ 89 มีบัญชีทำธุรกรรมกับสถาบันการเงินที่ได้รับอนุญาต และมูลค่าการชำระเงินแบบไม่ใช้เงินสดรวมสูงกว่า 28 เท่าของผลิตภัณฑ์มวลรวมภายในประเทศ นี่คือคำประกาศชัดว่าเศรษฐกิจเวียดนามขับเคลื่อนด้วยดิจิทัลเพย์เมนต์เป็นหลัก ในช่วงปี 2564–2568 ปริมาณธุรกรรมไม่ใช้เงินสดโตเฉลี่ยปีละร้อยละ 58.86 ส่วนมูลค่าโตเฉลี่ยปีละร้อยละ 24.36 การใช้จ่ายผ่าน QR Code ก็พุ่งถึง 311 ล้านรายการ มูลค่า 274.2 ล้านล้านเวียดนามด่ง เพิ่มขึ้นร้อยละ 25.85 ตัวเลขเหล่านี้สะท้อนว่าระบบดิจิทัลคือโครงสร้างพื้นฐานชีวิต ไม่ใช่บริการเสริม เมื่อฐานในประเทศแน่น SBV จึงเร่งเชื่อม QR ข้ามพรมแดนกับ 6 ตลาดสำคัญ ผลคือปริมาณธุรกรรมของผู้เดินทางจากไทย ลาว กัมพูชาเข้ามาใช้จ่ายในเวียดนามเพิ่ม 8 เท่าในด้านจำนวน และ 6 เท่าในด้านมูลค่า ขณะที่คนเวียดนามไปใช้ในสามประเทศนี้ก็โต 5 เท่าในจำนวน และ 4 เท่าในมูลค่า นี่คือปรากฏการณ์ที่บอกว่าใครควบคุมแพลตฟอร์มการจ่ายเงิน ผู้นั้นก็ถือกุญแจสู่การบูรณาการการเงินเอเชีย
โครงสร้างการชำระเงินที่เชื่อมถึงการค้า การท่องเที่ยว และการแข่งขันในภูมิภาค
สิ่งที่ผู้กำหนดนโยบายในภูมิภาคเริ่มเข้าใจมากขึ้นคือ การบูรณาการการเงินเอเชียจะเกิดขึ้นได้ก็ต่อเมื่อโครงสร้างการชำระเงินเชื่อมกันและถูกใช้งานจริงในภาคเศรษฐกิจ ไม่ใช่แค่มีระบบบนกระดาษ รองผู้ว่าการ SBV จึงเน้นว่าการประเมินความสำเร็จต้องดูการใช้งานจริง ความครอบคลุม คุณภาพบริการ ต้นทุนธุรกรรม ความสะดวก และมูลค่าที่เกิดขึ้นแก่ผู้บริโภคและธุรกิจพร้อมกัน ในเชิงพื้นที่ เวียดนามขยาย VietQRGlobal ครอบคลุมกว่า 154,000 จุดรับชำระและดึงนักท่องเที่ยวเอเชียซึ่งคิดเป็นร้อยละ 74.2–78.6 ของนักท่องเที่ยวต่างชาติทั้งหมดให้เข้าสู่ระบบจ่ายเงินดิจิทัลได้ง่ายขึ้น ผลคือเม็ดเงินใช้จ่ายในภาคท่องเที่ยวและค้าปลีกมีแนวโน้มไหลเข้าเร็วและหนาแน่น ขณะที่ประเทศอื่นที่ปรับตัวช้ากว่าเสี่ยงถูกเบียดส่วนแบ่งตลาดโดยไม่รู้ตัว สำหรับผู้ใช้งานทั่วไป การสแกนจ่ายด้วย QR ข้ามพรมแดนช่วยลดภาระการถือเงินสดและแลกเงิน ลดความเสี่ยงด้านอัตราแลกเปลี่ยน และเพิ่มความคล่องตัวระหว่างเดินทาง นักท่องเที่ยวจากภูมิภาคสามารถใช้แอปธนาคารของตนจ่ายในต่างประเทศได้ทันที ทำให้การชำระเงินข้ามพรมแดนกลายเป็นประสบการณ์ที่แทบไม่รู้สึกว่าข้ามเขตแดนอีกต่อไป
จากแพลตฟอร์มธนาคารถึงยุทธศาสตร์ห่วงโซ่เศรษฐกิจในอาเซียน
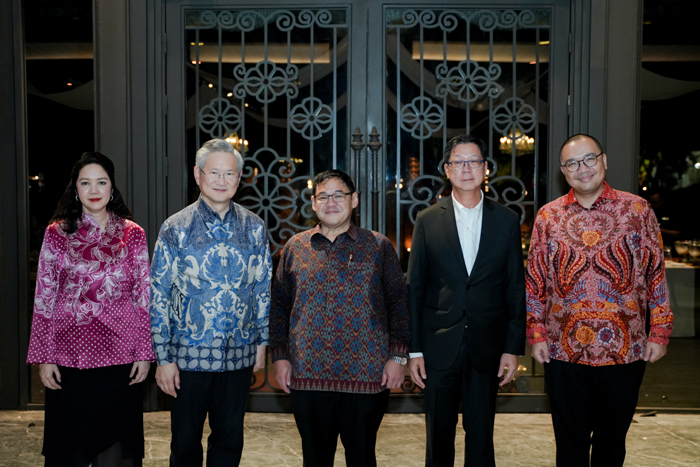
ขณะที่เวียดนามใช้ VietQRGlobal เป็นเครื่องมือเชื่อมเศรษฐกิจผ่านการจ่ายเงิน ฝั่งสถาบันการเงินในภูมิภาคก็เริ่มจัดวางบทบาทตนเองใหม่จากธนาคารแบบดั้งเดิมสู่การเป็นแพลตฟอร์มเชื่อมระบบนิเวศธุรกิจ ตัวอย่างชัดคือความร่วมมือระหว่างธนาคารกรุงเทพและธนาคารเพอร์มาตา ซึ่งประกาศผสานจุดแข็งเพื่อทำหน้าที่เป็นแพลตฟอร์มเชื่อมลูกค้าธุรกิจไทยและอินโดนีเซีย ส่งเสริมการค้าและการลงทุนระหว่างกัน และผลักดันเศรษฐกิจอาเซียนให้เติบโตต่อเนื่อง กิจกรรม Bangkok Bank Indonesia Exclusive Trip นำลูกค้ารายใหญ่ รายกลาง และรายย่อยจำนวน 37 รายไปพบปะหารือกับเครือข่ายลูกค้าของธนาคารเพอร์มาตาในกรุงจาการ์ตา โดยอาศัยสาขากว่า 200 แห่งใน 81 เมือง และทีมผู้เชี่ยวชาญในพื้นที่ให้คำปรึกษาด้านตลาด การลงทุน และการจัดหาพันธมิตร เป้าหมายไม่ใช่แค่ปิดดีลธุรกิจ แต่เพื่อสร้างห่วงโซ่เศรษฐกิจอาเซียนที่เชื่อมโยงตั้งแต่ฐานซัพพลายเออร์ไปจนถึงตลาดปลายน้ำ ความร่วมมือนี้สอดคล้องกับแผน Roadmap on Strategic Partnership ระหว่างสองประเทศปี 2569–2573 และรองรับเป้าหมายเพิ่มมูลค่าการค้าร่วมจากประมาณ 19,500 ล้านดอลลาร์สหรัฐสู่ 23,000 ล้านดอลลาร์สหรัฐภายในปี 2573 แม้ตัวเลขเงินไม่ได้อยู่ในสกุลบาท แต่ทิศทางชัดเจนว่าการเชื่อมระบบชำระเงินและแพลตฟอร์มธุรกิจจะยิ่งผลักให้เงินทุนไหลเวียนในอาเซียนคล่องขึ้นกว่าที่เคย
ความท้าทายของความเชื่อมโยง: ความปลอดภัย การปรับตัว และอนาคตการชำระเงินอาเซียน
เมื่อเครือข่ายการชำระเงินข้ามพรมแดนขยายกว้าง ความเสี่ยงไซเบอร์และการฉ้อโกงย่อมขยายตาม เวียดนามตอบโจทย์ด้วยระบบบริหารความเสี่ยง SIMO ที่เริ่มใช้ปลายเดือนสิงหาคม 2569 และออกคำเตือนความเสี่ยงไปแล้วกว่า 5.1 ล้านรายการ ทำให้ลูกค้าระงับหรือยกเลิกธุรกรรมต้องสงสัยเกือบ 1.7 ล้านรายการ ป้องกันความเสียหายทางการเงินได้จำนวนมาก ข้อเท็จจริงนี้ตอกย้ำว่า ความปลอดภัยไม่ใช่รายละเอียดปลีกย่อย แต่เป็นฐานความเชื่อมั่นของทั้งระบบ สำหรับผู้ประกอบการไทยที่เกี่ยวข้องกับระบบ QR ไทย-เวียดนาม ผลกระทบจากการยกระดับ VietQRGlobal เป็นสัญญาณเตือนให้เร่งปรับตัว ทั้งด้านการเชื่อมต่อระบบรับชำระ ศึกษาเงื่อนไข อัตราแลกเปลี่ยน และค่าธรรมเนียมของผู้ให้บริการ เพื่อไม่ให้ช่องทางรับเงินของตนขัดกับพฤติกรรมผู้บริโภคยุคดิจิทัล หากละเลย การแข่งขันในภาคท่องเที่ยวและค้าปลีกอาจถูกเบียดให้ถอยหลังแม้คุณภาพสินค้าจะไม่ด้อยกว่าใคร มองไปข้างหน้า การบูรณาการการเงินเอเชียจะยิ่งเข้มข้นเมื่อโครงสร้างการชำระเงินข้ามพรมแดนเชื่อมกันมากขึ้น ผู้ที่วางยุทธศาสตร์ได้ทันทั้งด้านเทคโนโลยี ธุรกิจ และกฎระเบียบจะได้เปรียบอย่างชัดเจน ถ้าภาคการเงินและภาคธุรกิจอาเซียนอ่านเกมนี้ออกและลงมือปรับตัวตอนนี้ ภูมิภาคจะไม่ใช่แค่ตลาดเกิดใหม่ แต่จะกลายเป็นเครือข่ายการชำระเงินดิจิทัลที่มีน้ำหนักบนเวทีโลก