
เวียดนามทะยานสู่เบอร์สอง: สัญญาณเปลี่ยนสมดุลตลาดการบินภูมิภาค
ตลาดการบินเวียดนามในบริบทอุตสาหกรรมการบินภูมิภาคคือความเปลี่ยนแปลงด้านความจุที่นั่งเครื่องบิน เส้นทางบินตรง และศักยภาพสายการบิน ที่ทำให้เวียดนามขยับขึ้นมาเป็นตลาดการบินพาณิชย์ลำดับต้นๆ ของอาเซียนและพลิกสมดุลการแข่งขันในภูมิภาคอย่างมีนัยสำคัญ. การขยับอันดับครั้งนี้ไม่ได้เป็นแค่สถิติ แต่คือคำประกาศว่าศูนย์ถ่วงของอุตสาหกรรมการบินภูมิภาคกำลังเคลื่อนย้าย
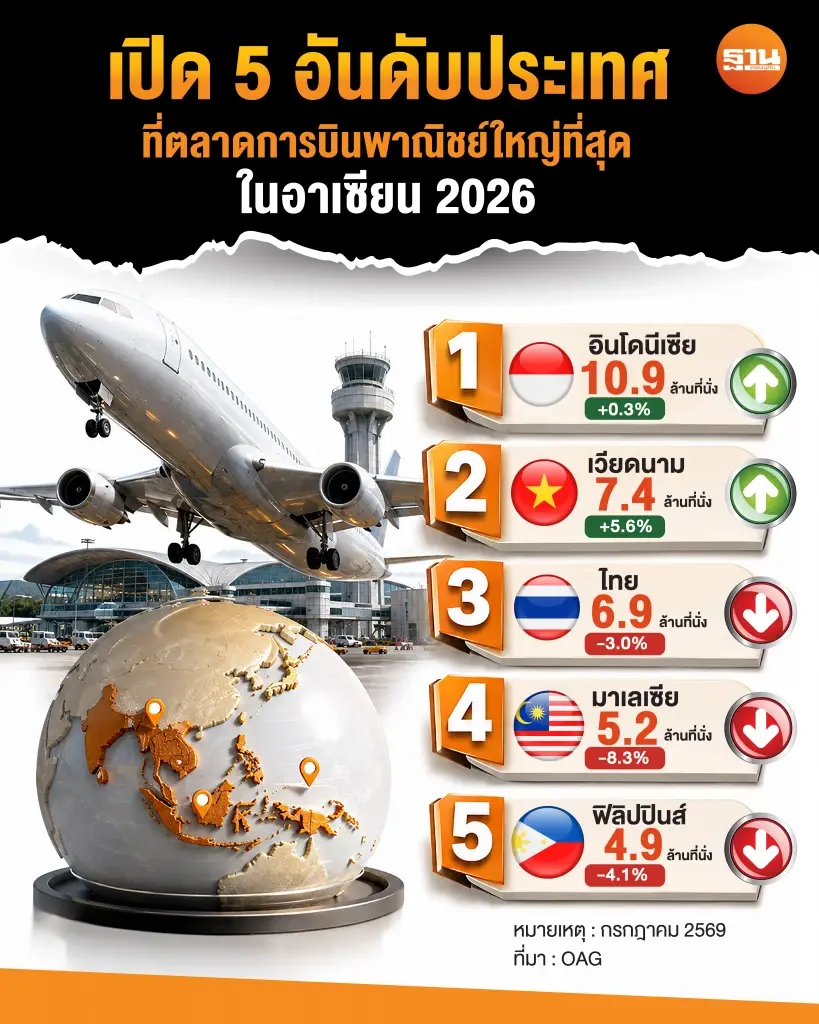
ข้อเท็จจริงสำคัญคือ เวียดนามแซงหน้าคู่แข่งขึ้นมาเป็นตลาดการบินอันดับ 2 ของกลุ่มเอเชียตะวันออกเฉียงใต้ โดยมีจำนวนที่นั่งบนเที่ยวบินที่ 7.4 ล้านที่นั่ง เพิ่มขึ้น 5.6% เมื่อเทียบกับปีก่อน ขณะที่ผู้นำตลาดยังคงเป็นอินโดนีเซียด้วยจำนวน 10.9 ล้านที่นั่ง เพิ่มขึ้น 0.3% เมื่อเทียบกับปีก่อนเช่นกัน การไต่ระดับของเวียดนามจึงเป็นการเติบโตสวนทางกับหลายตลาดใหญ่ในภูมิภาคที่กำลังเผชิญแรงกดดันจากต้นทุนและภูมิรัฐศาสตร์
ตัวเลขไม่โกหก: ความจุที่นั่งและอันดับใหม่ในอาเซียนการบินพาณิชย์
เมื่อลงรายละเอียดเชิงตัวเลขจะเห็นภาพชัดว่าตลาดการบินเวียดนามกำลังฉีกตัวออกจากกลุ่มประเทศที่โตช้าในอุตสาหกรรมการบินภูมิภาค รายงานข้อมูลปริมาณการให้บริการการบินในตลาดเอเชียตะวันออกเฉียงใต้เดือนกรกฎาคมเทียบปีต่อปี ระบุว่าตลาดรวมลดลง 1.2% เหลือ 50.4 ล้านที่นั่ง โดยเที่ยวบินภายในประเทศลดลง 1.3% คิดเป็น 45% ของตลาด ขณะที่เส้นทางระหว่างประเทศลดลง 1.5% คิดเป็น 55% ของตลาดอาเซียนการบินพาณิชย์ ท่ามกลางภาพรวมที่หดตัว เวียดนามกลับขยายตัวได้ ถือเป็นข้อได้เปรียบเชิงโครงสร้าง
| อันดับตลาดการบินพาณิชย์อาเซียน | จำนวนที่นั่ง (ล้าน) | การเปลี่ยนแปลง (%) |
|---|---|---|
| 1 อินโดนีเซีย | 10.9 | +0.3 |
| 2 เวียดนาม | 7.4 | +5.6 |
| 3 ไทย | 6.9 | -3.0 |
| 4 มาเลเซีย | 5.2 | -8.3 |
| 5 ฟิลิปปินส์ | 4.9 | -4.1 |
“ข้อมูลของ OAG ระบุว่า เวียดนามมีจำนวนที่นั่ง 7.4 ล้านที่นั่ง เพิ่มขึ้น 5.6% ในขณะที่ตลาดรวมอาเซียนลดลง 1.2%” ตัวเลขนี้สะท้อนว่า เวียดนามไม่ได้แค่ไต่ขึ้นอันดับ แต่กำลังตัดขาดจากกลุ่มประเทศที่ยังถอยหลังในแง่ความจุที่นั่งเครื่องบิน
บทบาทสายการบินเวียดนามและแรงกดดันจากเชื้อเพลิงกับภูมิรัฐศาสตร์
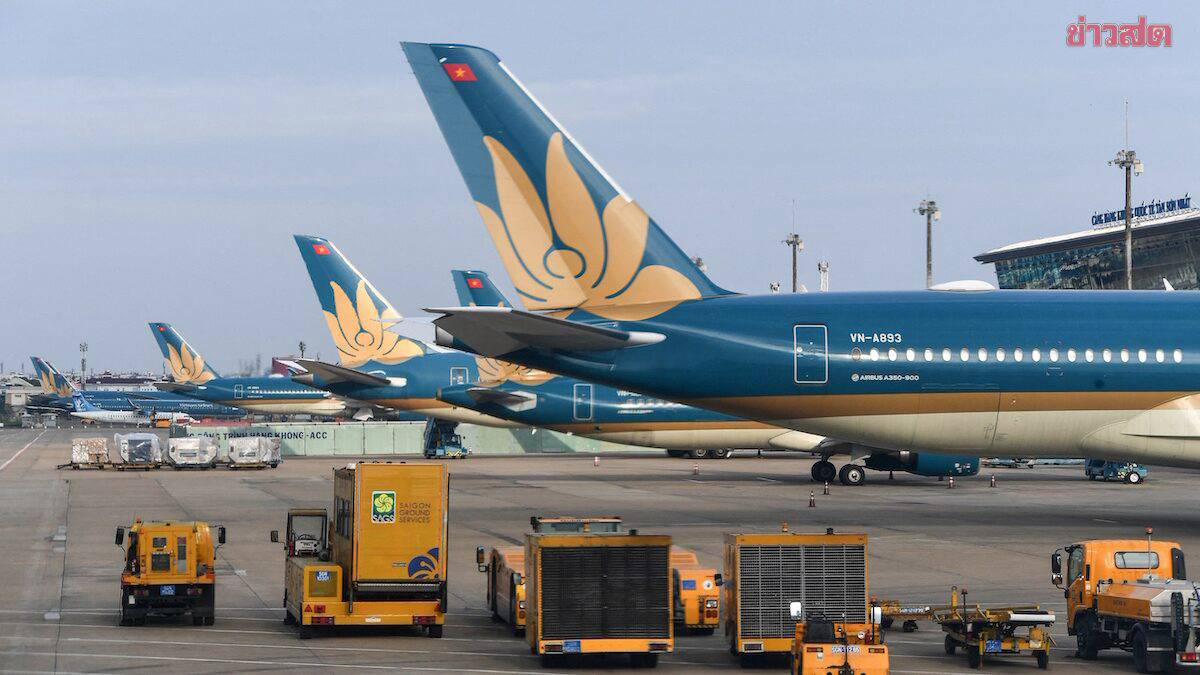
หัวใจของการไต่ระดับของตลาดการบินเวียดนามคือสายการบินหลักที่ขยายตัวต่อเนื่อง ในเดือนกรกฎาคม สายการบินแห่งชาติของเวียดนามซึ่งให้บริการแบบฟูลเซอร์วิส กลายเป็นสายการบินที่มีขนาดใหญ่ที่สุดในอาเซียนในแง่จำนวนที่นั่ง โดยมีความจุที่นั่งรวม 2.81 ล้านที่นั่ง เพิ่มขึ้น 0.1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน การขึ้นมาเป็นเบอร์หนึ่งในระดับสายการบินเช่นนี้ ทำให้ตลาดการบินเวียดนามมี “เครื่องยนต์ขับเคลื่อน” ที่เข้มแข็งกว่าหลายประเทศซึ่งพึ่งสายการบินต้นทุนต่ำเป็นหลัก
ในอีกด้านหนึ่ง ภูมิทัศน์อาเซียนการบินพาณิชย์กำลังถูกบิดเบือนด้วยแรงกดดันจากต้นทุนเชื้อเพลิงและความตึงเครียดในตะวันออกกลาง รายงานชี้ว่าต้นทุนเชื้อเพลิงที่สูงขึ้นจากความไม่สงบและสงครามในตะวันออกกลาง ส่งผลให้สายการบินหลายแห่งต้องลดเส้นทางบินระหว่างประเทศลง โดยเฉพาะเส้นทางบินตรงหรือเที่ยวบินเชื่อมต่อจากตะวันออกกลางมายังบางตลาดหลักในภูมิภาค ปัจจัยภายนอกเช่นนี้ทำให้ประเทศที่พึ่งพาเส้นทางเชื่อมต่อจากตะวันออกกลางเสียเปรียบ ขณะที่ประเทศที่มีโครงสร้างเส้นทางในภูมิภาคแข็งแรงกว่าจะรับแรงกระแทกได้ดีกว่า
การถอยของคู่แข่งและความหมายต่อการแข่งขันในอนาคต
การที่บางตลาดสำคัญในเอเชียตะวันออกเฉียงใต้มีจำนวนที่นั่งลดลง สวนทางกับการเติบโตของตลาดการบินเวียดนาม คือจุดที่สะท้อนโครงสร้างการแข่งขันใหม่อย่างชัดเจน ข้อมูลระบุว่าตลาดหนึ่งซึ่งเคยครองอันดับ 2 ในเดือนมิถุนายน ตกไปอยู่อันดับ 3 ด้วยจำนวนที่นั่ง 6.9 ล้านที่นั่ง ลดลง 3% ตามด้วยมาเลเซียและฟิลิปปินส์ ซึ่งต่างมีจำนวนที่นั่งเชิงพาณิชย์ลดลงจากแรงกดดันในตะวันออกกลางและต้นทุนเชื้อเพลิงที่เพิ่มสูงขึ้น กล่าวอีกนัยหนึ่ง เวียดนามไม่ได้แซงเพราะคนอื่น “หยุดนิ่ง” แต่เพราะหลายตลาดกำลังถอยหลัง
เมื่ออุตสาหกรรมการบินภูมิภาคกำลังถูกแบ่งชัดเป็นกลุ่มที่ขยายตัวและกลุ่มที่หดตัว การยืนอยู่ด้านที่เติบโตย่อมแปลว่ามีอำนาจต่อรองเส้นทางบินตรงมากขึ้น ดึงดูดสายการบินพันธมิตรได้มากขึ้น และกลายเป็นจุดหมุนเชื่อมต่อผู้โดยสารในภูมิภาคโดยปริยาย หากคู่แข่งในภูมิภาคไม่เร่งฟื้นความจุที่นั่งเครื่องบิน ปรับโครงสร้างเส้นทาง และกลยุทธ์เชื้อเพลิงให้สอดรับกับภูมิรัฐศาสตร์ใหม่ การครองพื้นที่อันดับต้นๆ ในอาเซียนอาจกลายเป็นเรื่องระยะยาวของเวียดนาม ไม่ใช่แค่จังหวะชั่วคราวของตัวเลขหนึ่งเดือน