
จาก Local Content สู่การนับชิ้นส่วนที่ผลิตจริง
เกณฑ์ MiT รถ EV คือแนวทางวัดสัดส่วนชิ้นส่วนที่ผลิตเป็นชิ้นงานจริงในประเทศ โดยพิจารณาสิ่งที่ตรวจสอบได้ เช่น เบาะ ประตู กระจก และยางรถยนต์ ไม่รวมกำไรหรือต้นทุนประกอบอื่นเป็นมูลค่าชิ้นส่วนในประเทศ กระทรวงการคลังร่วมกับกรมสรรพสามิตกำลังจัดทำเกณฑ์ Local Content รูปแบบใหม่นี้ โดยปลัดกระทรวงการคลังเปิดเผยความคืบหน้าเมื่อวันที่ 5 พฤศจิกายน 2569 จุดเปลี่ยนนี้มีนัยมากกว่าการปรับวิธีคิด เพราะทำให้การได้สิทธิประโยชน์ต้องพึ่งฐานการผลิตและผู้ส่งมอบในประเทศ มากกว่าการจัดโครงสร้างต้นทุนให้ตัวเลขดูเป็นท้องถิ่น เกณฑ์เดิมที่อิงแนวทางองค์การการค้าโลกเคยเปิดให้รวมกำไร 10–15% ตลอดจนค่าน้ำและค่าไฟได้ แต่แนวทาง MiT จะไม่นับต้นทุนทางการเงิน ค่าน้ำ ค่าไฟ หรือกำไร และตั้งเป้าสัดส่วนชิ้นส่วนในประเทศไว้ประมาณ 40%
นี่เป็นการเปลี่ยนจากการวัดมูลค่าที่อาจมีรายการประกอบ ไปสู่หลักฐานของสิ่งที่ผลิตได้จริง จึงช่วยให้เห็นชัดขึ้นว่าโรงงานในประเทศสร้างงานและมูลค่าเพิ่มในห่วงโซ่อุปทานเพียงใด อย่างไรก็ดี ตัวเลขเป้าหมายราว 40% ยังต้องแปลงเป็นหลักเกณฑ์ที่ตรวจสอบได้ ทั้งวิธีนับชิ้นส่วน ขอบเขตการผลิต และการรับรองแหล่งที่มา หากนิยามคลุมเครือ ภาระพิสูจน์อาจตกกับทั้งค่ายรถและผู้ผลิตชิ้นส่วนรายย่อย เป้าหมายที่ดีจึงไม่ใช่เพียงตั้งสัดส่วนสูง แต่ต้องกำหนดกติกาที่บริษัทต่าง ๆ เข้าใจตรงกัน และทำให้การผลิตในประเทศมีคุณภาพกับต้นทุนแข่งขันได้
ภาษีสามระดับคือแรงจูงใจ ไม่ใช่แค่บทลงโทษ
ภาษีสรรพสามิต EV กำลังถูกวางให้เป็นเครื่องมือจัดแรงจูงใจตามระดับการผลิต ไม่ใช่เพียงการขึ้นภาษีรถนำเข้า เมื่อวันที่ 3 พฤศจิกายน 2569 คณะรัฐมนตรีเห็นชอบให้รถ BEV และ REEV ที่นำเข้าทั้งคันปรับภาษีจาก 10% เป็น 35% โดยร่างกฎกระทรวงกำหนดให้มีผลวันที่ 1 มกราคม 2570 การคำนวณแบบภาษีรวมในอาจทำให้ราคาขายปลีกปรับขึ้นประมาณ 49% ส่วนโครงสร้างสามระดับที่กำลังพิจารณาเสนออัตราราว 10% สำหรับผู้ผลิตในประเทศที่ผ่านเกณฑ์ MiT อัตรากลางราว 15–20% สำหรับโรงงานประกอบที่ยังไม่ถึงเกณฑ์ และ 35% สำหรับรถนำเข้าทั้งคัน ทั้งอัตราต่ำและอัตรากลางยังเป็นเพียงประมาณการ ไม่ใช่ข้อกำหนดสุดท้าย
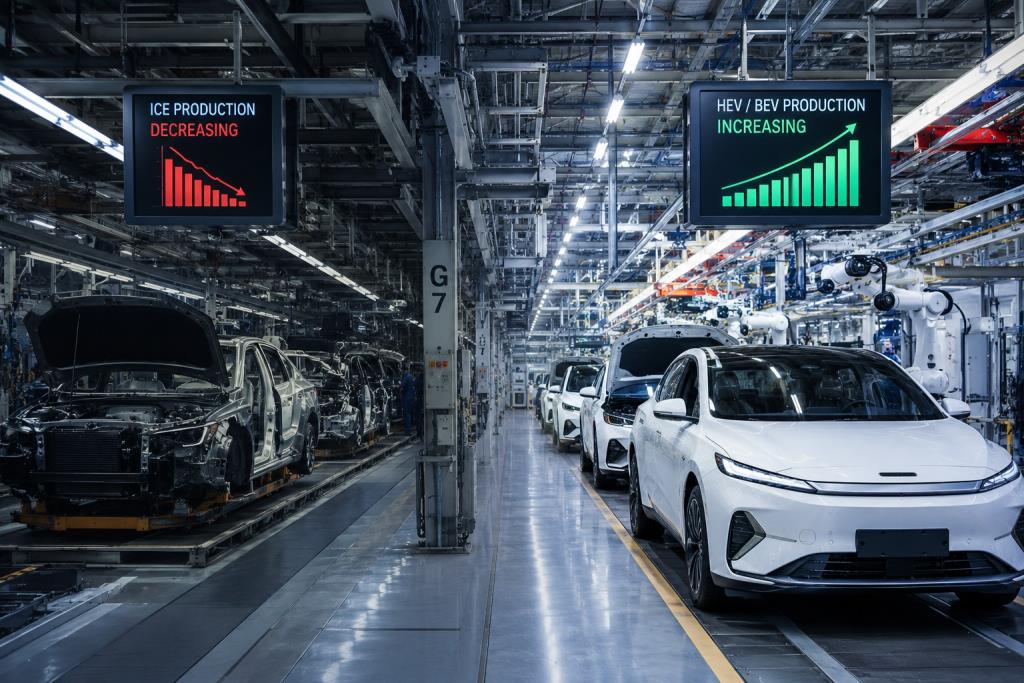
แรงจูงใจนี้มีเหตุผลรองรับ เพราะการเติบโตของการใช้รถไฟฟ้ายังเร็วกว่าความสามารถในการผลิตภายในประเทศ ขณะที่มาตรการ EV 3.0 และ 3.5 ดึงค่ายรถมาตั้งโรงงานประกอบแล้วกว่า 8 แห่ง แต่การประกอบรถเพียงอย่างเดียวยังไม่รับประกันว่าห่วงโซ่ชิ้นส่วนจะเกิดในประเทศ ปัจจุบันยังมีช่องว่างระหว่างภาษี 2% สำหรับรถผลิตในประเทศที่ใช้แบตเตอรี่ในประเทศกับ 35% สำหรับรถนำเข้า และเงื่อนไขรับสิทธิอัตรา 2% ทำได้ยาก การแบ่งขั้นภาษีจึงอาจทำให้เส้นทางปรับตัวเป็นไปได้มากขึ้น แต่ผลสำเร็จควรวัดจากการลงทุนและการจัดซื้อในประเทศที่เกิดขึ้นจริง ไม่ใช่เพียงจำนวนโรงงานประกอบ
ค่ายรถต้องวางแผนชิ้นส่วน ไม่ใช่รอให้กติกาประกาศ
สำหรับค่ายรถที่พึ่งรถนำเข้า การปรับตัวควรเริ่มจากตรวจแผนผลิตและจัดหาชิ้นส่วน แล้วจำแนกว่ารายการใดผลิตในประเทศได้จริงและรายการใดยังต้องนำเข้า เกณฑ์ MiT ไม่ได้หยุดที่ชิ้นส่วนทั่วไปอย่างเบาะหรือกระจก แต่ยังมีการหารือถึงชิ้นส่วนยุทธศาสตร์ เช่น แบตเตอรี่ มอเตอร์ขับเคลื่อน เกียร์ทด ระบบสมองกล และสายไฟแรงดันสูง การเพิ่มผู้ผลิตในประเทศสำหรับชิ้นส่วนเหล่านี้อาจต้องใช้เวลาและการลงทุน จึงควรเริ่มเจรจากับผู้ส่งมอบและประเมินกำลังผลิตตั้งแต่ช่วงเปลี่ยนผ่าน ภาครัฐระบุว่าการประกาศแผนล่วงหน้ามีไว้ให้ธุรกิจปรับแผนการผลิต การลงทุน และสต๊อกสินค้า พร้อมเร่งพัฒนาห่วงโซ่อุปทาน
ตัวเลขจดทะเบียนยิ่งชี้ว่าการเปลี่ยนผ่านยังไม่สมดุล ช่วงมกราคมถึงกันยายน 2569 รถยนต์นั่งและกระบะไฟฟ้าจดทะเบียนรวม 166,035 คัน โดยผลิตในประเทศ 47,516 คัน ขณะที่นำเข้ารวม 118,519 คัน นี่ทำให้การยกระดับการผลิตเป็นโจทย์เร่งด่วน แต่การย้ายฐานประกอบโดยไม่สร้างผู้ผลิตชิ้นส่วนในประเทศอาจไม่ตอบเป้าหมาย MiT อย่างเต็มที่ ผู้บริโภคเองมีส่วนได้ส่วนเสีย เพราะการมีห่วงโซ่อุปทานและฐานบริการในประเทศอาจช่วยสร้างความมั่นใจเรื่องอะไหล่และบริการหลังการขายในระยะยาว อย่างไรก็ตาม ภาษีรถนำเข้าที่สูงขึ้นก็อาจกระทบราคาขายปลีก ผู้กำหนดนโยบายจึงต้องสื่อสารกติกาให้ชัดและเปิดเวลาเปลี่ยนผ่านอย่างเพียงพอ
บทสรุป: วัดผลที่การผลิตจริงและกติกาที่ทำได้
เกณฑ์ MiT เป็นทิศทางที่สมเหตุสมผล หากต้องการเปลี่ยนไทยจากตลาดรถนำเข้าให้เป็นฐานผลิตรถ EV ที่มีผู้ผลิตชิ้นส่วนร่วมอยู่จริง การไม่นับกำไรและค่าสาธารณูปโภคช่วยให้สัดส่วนในประเทศสะท้อนเนื้อหาการผลิตได้ตรงกว่าเดิม แต่ความสำเร็จไม่ได้เกิดจากตัวเลข 40% หรืออัตราภาษีเพียงลำพัง ค่ายรถต้องตัดสินใจลงทุนและสร้างเครือข่ายจัดซื้อในประเทศ ส่วนรัฐต้องกำหนดวิธีตรวจสอบที่โปร่งใส ไม่เพิ่มภาระเกินจำเป็นแก่ผู้ผลิตรายย่อย และทบทวนผลต่อราคาที่ผู้บริโภครับภาระร่วมกัน เกณฑ์ MiT คาดว่าจะเริ่มใช้ในอีก 3 ปีข้างหน้า ขณะที่การทบทวนภาษีเพิ่มอีกสองระดับยังเป็นแผนต่อเนื่อง ข้อสรุปจึงชัดเจนว่า ค่ายรถควรเริ่มปรับแผนตั้งแต่ตอนนี้ และรัฐบาลต้องทำให้สิทธิภาษีตอบแทนการผลิตในประเทศอย่างตรวจสอบได้จริง