
AI สินเชื่อออนไลน์คืออะไร และกำลังเปลี่ยนสมการการกู้เงินแบบเดิมอย่างไร
AI สินเชื่อออนไลน์คือกระบวนการปล่อยกู้ที่ใช้ปัญญาประดิษฐ์วิเคราะห์ข้อมูลลูกค้า ยืนยันตัวตนดิจิทัล ประเมินความเสี่ยง และกำหนดเงื่อนไขเงินกู้แบบอัตโนมัติ ตั้งแต่กดสมัครจนถึงการอนุมัติ โดยลดขั้นตอนเอกสารและการตรวจด้วยมนุษย์ลงให้เหลือเท่าที่จำเป็น ทำให้การตัดสินใจปล่อยสินเชื่อเกิดขึ้นได้ภายในไม่กี่นาทีแทนที่จะกินเวลาหลายวัน
หัวใจของความเปลี่ยนแปลงอยู่ที่การเปลี่ยนงานอนุมัติสินเชื่อจากกระดาษและคนหน้าคอนเตอร์ มาเป็นสายพานข้อมูลแบบดิจิทัล ลูกค้ากรอกข้อมูลไม่กี่ช่องในแอป กด Apply แล้วได้รับผลอนุมัติในเวลาไม่นาน ในขณะที่เบื้องหลังคำขอสั้นๆ นั้นถูกส่งผ่านขั้นตอน Application ยืนยันตัวตน ตรวจจับทุจริต ดึงข้อมูลเครดิต ส่งเข้าระบบประเมินความเสี่ยง กรองคุณสมบัติ คำนวณราคา ตรวจสอบกฎเกณฑ์ ออกข้อเสนอ เซ็นสัญญาออนไลน์ ไปจนถึงจัดการโอนเงินและดูแลบัญชี การตรวจสอบสินเชื่ออัตโนมัติแบบนี้ทำให้ผู้ให้กู้ลดต้นทุน เวลา และข้อผิดพลาด พร้อมยกระดับประสบการณ์ลูกหนี้ให้ใกล้เคียงการใช้แอปทั่วไปมากขึ้น
ตั้งแต่ยืนยันตัวตนดิจิทัลถึงตรวจจับทุจริต AI เช็กอะไรคุณก่อนปล่อยกู้
หลายคนคิดว่ากดสมัครแล้วได้อนุมัติทันทีแปลว่าไม่มีการตรวจอะไรเลย ความจริงคือระบบกำลังตรวจคุณหนักกว่าสมัยกรอกฟอร์มกระดาษ เพียงแต่ทั้งหมดเกิดขึ้นแบบอัตโนมัติและเร็วมาก AI เริ่มจากยืนยันตัวตนดิจิทัล โดยเทียบข้อมูลส่วนบุคคล เอกสารราชการ ที่อยู่ เบอร์โทร อีเมล ข้อมูลอุปกรณ์ ฐานข้อมูลภายนอก ไปจนถึงการยืนยันด้วยชีวมิติและรหัสผ่านครั้งเดียว เพื่อให้มั่นใจว่าคนที่กดสมัครคือเจ้าของตัวตนจริง
จากนั้นระบบความปลอดภัยจะ ตรวจจับ欺หลวงการเงิน โดยใช้สัญญาณทางเทคนิคของอุปกรณ์และเซสชันมาวิเคราะห์ เช่น รูปแบบการใช้เครื่องเดียวสมัครหลายบัญชี หรือข้อมูลที่ขัดแย้งกับแหล่งข้อมูลที่เชื่อถือได้ ระบบเหล่านี้ใช้ machine learning เพื่อมองหาลักษณะที่ผิดปกติและจัดกลุ่มคำขอที่น่าสงสัยไปตรวจเพิ่มเติมแบบเรียลไทม์ ตรงนี้เองที่ความต่างระหว่างความเสี่ยงด้านตัวตนกับความเสี่ยงด้านเครดิตชัดเจนมาก ลูกค้าคนหนึ่งอาจตัวตนชัดเจนแต่ฐานะเปราะบาง นั่นคือความเสี่ยงเครดิต ส่วนอีกคนข้อมูลการเงินสวยแต่เบื้องหลังอาจใช้ตัวตนผู้อื่น นั่นคือความเสี่ยงทุจริต ทั้งสองแบบต้องใช้โมเดลคนละชุดในการตอบคำถาม
จากประเมินความเสี่ยงด้วย AI ถึงการกำหนดดอกเบี้ยอัตโนมัติ ทำไมคนคล้ายกันจึงได้ข้อเสนอไม่เท่ากัน
เมื่อผ่านด่านตัวตนและทุจริต ระบบจึงเริ่มงานหัวใจของการ ตรวจสอบสินเชื่ออัตโนมัติ นั่นคือการ ประเมินความเสี่ยงด้วย AI ข้อมูลคำขอสินเชื่อ ข้อมูลเครดิต ประวัติการชำระ และสัญญาณอื่นๆ จะถูกส่งเข้าสู่ risk engine ที่ใช้ AI และ machine learning ช่วยประมวลผล ทำ pattern recognition คาดการณ์โอกาสผิดนัดชำระ และให้คำแนะนำเชิงตัดสินใจ แม้จะดูเป็นกล่องดำ แต่ในเชิงตรรกะแล้วระบบกำลังตอบคำถามต่อเนื่อง เช่น ผู้สมัครเข้าเกณฑ์ผลิตภัณฑ์ไหม ผ่านกฎตัวตนและทุจริตหรือไม่ รายได้พอหรือเปล่า ควรให้วงเงินเท่าไร และอยู่ในกลุ่มความเสี่ยงระดับไหน
เมื่อรู้ระดับความเสี่ยงแล้ว ขั้นต่อไปคือการตั้งราคาแบบอัตโนมัติ ระบบกำหนดราคาใช้ข้อมูล risk profile มาแปลงเป็นเงื่อนไขสินเชื่อ เช่น ระยะเวลาผ่อน โครงสร้างค่างวด และช่วงอัตราดอกเบี้ย โดยต้องคำนึงถึงต้นทุนเงินทุน โอกาสขาดทุน ต้นทุนดำเนินงาน การบริการหนี้ โครงสร้างผลิตภัณฑ์ ระยะเวลากู้ ความเสี่ยง ข้อกำกับดูแล และเศรษฐศาสตร์ของธุรกิจ นี่คือเหตุผลว่าทำไมผู้สมัครสองคนที่ใส่ข้อมูลเหมือนกันเกือบทุกอย่าง อาจได้รับข้อเสนอไม่เท่ากัน เพราะโมเดลมองเห็นความแตกต่างในรายละเอียดของพฤติกรรมการเงินและประวัติในอดีตที่คนเองอาจไม่ทันสังเกต
จากอนุมัติในไม่กี่นาทีถึงการติดตามหนี้แบบเคารพลูกค้า AI กำลังเปลี่ยนประสบการณ์ทั้งวงจร
ผลลัพธ์ที่ลูกค้าสัมผัสได้ชัดที่สุดคือความเร็ว คุณเปิดแอปสินเชื่อ กรอกชื่อ รายได้ ข้อมูลงาน วงเงินที่ต้องการ แล้วกด Apply เพียงไม่กี่อึดใจหน้าจอก็แสดงข้อความว่าได้รับอนุมัติ สิ่งที่เคยต้องรอหลายวัน ระหว่างส่งเอกสาร ตรวจเอกสาร เข้าคณะอนุมัติ กลายเป็นเรื่องไม่กี่นาทีเพราะทุกขั้นตอนถูกแปลงเป็นซอฟต์แวร์ การเปลี่ยนแปลงนี้ไม่ได้ดีต่อผู้กู้เท่านั้น แต่ยังลดต้นทุนและความผิดพลาดให้ผู้ให้กู้ และเปิดโอกาสให้ดูแลลูกค้าตลอดอายุสัญญาได้ละเอียดขึ้น
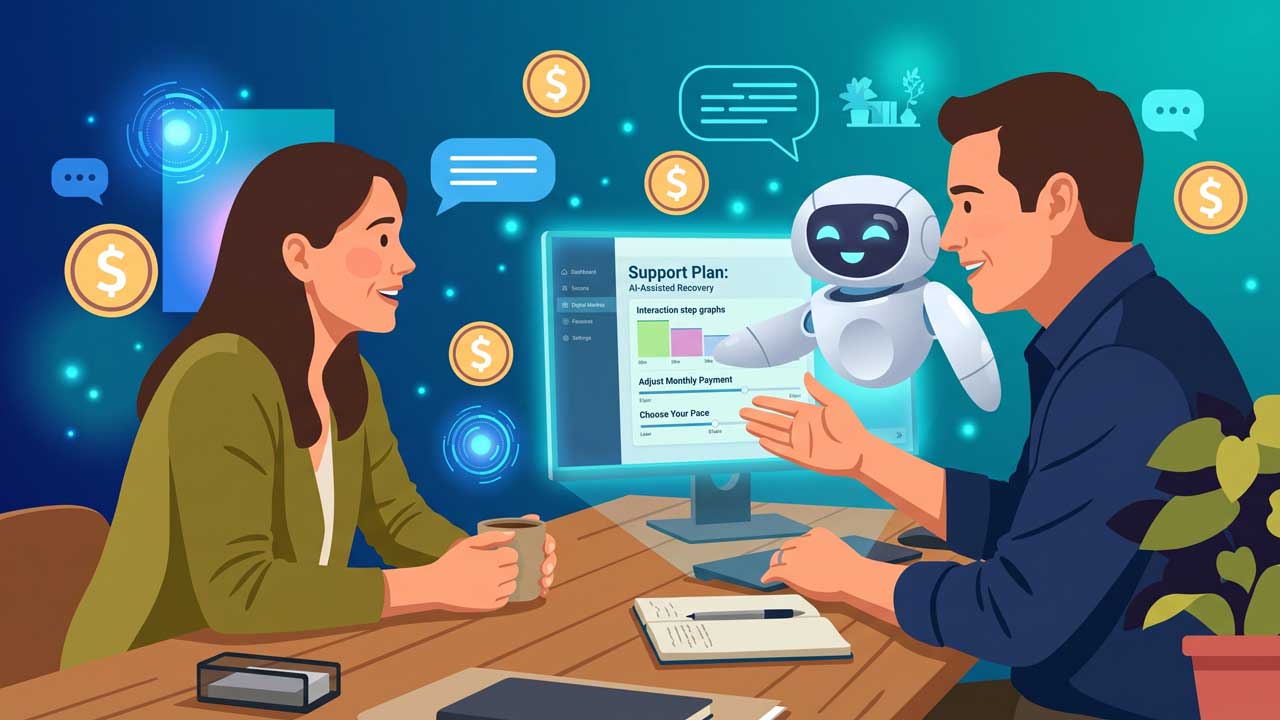
เมื่อใช้ AI กับข้อมูลพฤติกรรมการชำระ ระบบบริหารหนี้ก็เปลี่ยนจากการโทรตามแบบกดดัน มาเป็นการสื่อสารเฉพาะบุคคลที่คำนึงถึงจังหวะกระแสเงินสด ช่องทางที่ลูกค้าตอบสนอง และจำนวนเงินที่จ่ายไหว สัญญาณอย่างลิงก์จ่ายเงินรวดเร็ว กระเป๋าเงินดิจิทัล การโอนทันที ข้อมูลค่าธรรมเนียมที่โปร่งใส และการแจ้งเตือนที่ถูกเวลาช่วยเพิ่มโอกาสที่ลูกค้าจะจ่ายมากขึ้นอย่างเห็นได้ชัด กล่าวได้ว่า AI กำลังดันงานติดตามหนี้ให้กลายเป็นส่วนหนึ่งของประสบการณ์ลูกค้าทั้งวงจรเครดิต ไม่ใช่ขั้นตอนสุดท้ายที่มีแต่ความตึงเครียดอีกต่อไป
ในโลกที่อนุมัติสินเชื่อได้ในไม่กี่นาที เราควรถามอะไรกลับไปหา AI
เมื่อการอนุมัติสินเชื่อเกิดขึ้นแทบจะทันที คำถามสำคัญจึงไม่ใช่แค่ “เร็วแค่ไหน” แต่คือ “เร็วแล้วแฟร์ไหม ปลอดภัยไหม และเข้าใจเงื่อนไขดีพอหรือยัง” การมี AI สินเชื่อออนไลน์ที่เก่งเรื่อง ยืนยันตัวตนดิจิทัล ตรวจจับ欺หลวงการเงิน และประเมินความเสี่ยงด้วย AI ไม่ได้แปลว่าลูกค้าควรปล่อยให้ระบบคิดแทนทั้งหมด เราควรใช้ความเร็วเป็นประโยชน์ แต่ไม่ยอมแลกความเข้าใจและวินัยทางการเงินไปกับความสะดวก
ในมุมผู้ให้กู้ การผลักดัน ตรวจสอบสินเชื่ออัตโนมัติ ให้ไปไกลกว่าการอนุมัติเร็ว คือการทำให้การตัดสินใจโปร่งใส อธิบายได้ และไม่เลือกปฏิบัติ ในขณะที่มุมผู้กู้ควรตรวจสอบสิ่งตอบแทนความเร็วเหล่านี้เสมอ ว่าระบบขอข้อมูลอะไรเพิ่มขึ้น ใช้ข้อมูลอย่างไร และมีทางเลือกให้เจรจาเงื่อนไขหรือไม่ หากทั้งสองฝั่งใช้ AI เป็นเครื่องมือ ไม่ใช่เป็นข้ออ้าง การเปลี่ยนผ่านสู่สินเชื่อดิจิทัลก็จะไม่ใช่แค่เรื่องเทคโนโลยี แต่เป็นการยกระดับความสัมพันธ์ทางการเงินให้ฉลาดและเป็นธรรมขึ้นด้วย