
ทุนโลกพลิกขั้ว ห่วงโซ่อุปทานกำลังเขียนใหม่
การจัดทัพใหม่ของทุนโลกคือกระบวนการที่บริษัทยักษ์ใหญ่กระจายฐานผลิตและห่วงโซ่อุปทานออกจากจุดศูนย์กลางเดิม ไปสู่ภูมิภาคที่มีความเสี่ยงทางภูมิรัฐศาสตร์ต่ำกว่า และมีระบบนิเวศการค้า การลงทุน และโครงสร้างพื้นฐานที่พร้อมรองรับการเติบโตในระยะยาว เพื่อลดการพึ่งพาเส้นทางขนส่งยาวและเปราะบาง เสริมความยืดหยุ่นในการฟื้นตัวจากวิกฤต และสร้างความมั่นคงให้เศรษฐกิจและธุรกิจในโลกที่ความขัดแย้งและกำแพงภาษีกลายเป็นเรื่องปกติใหม่ แก่นของการเปลี่ยนแปลงนี้ไม่ใช่แค่การย้ายโรงงาน แต่เป็นการเขียนแผนที่การค้าโลกใหม่ โดยย้ายจุดศูนย์กลางห่วงโซ่อุปทานจากโมเดลต้นทุนต่ำ ไปสู่โมเดลที่ให้ความสำคัญกับความยืดหยุ่น ความมั่นคง และความหลากหลายของฐานผลิตในอาเซียน ซึ่งกำลังถูกมองว่าเป็นเวทีหลักของเงินลงทุนระลอกใหม่ในหลายอุตสาหกรรม ตั้งแต่เทคโนโลยีขั้นสูง อาหาร พลังงาน เคมีภัณฑ์ ไปจนถึงสุขภาพและการท่องเที่ยว
เสียงจากบิ๊กคอร์ปและรัฐ: จากฐานประกอบสู่ศูนย์กลางลงทุน
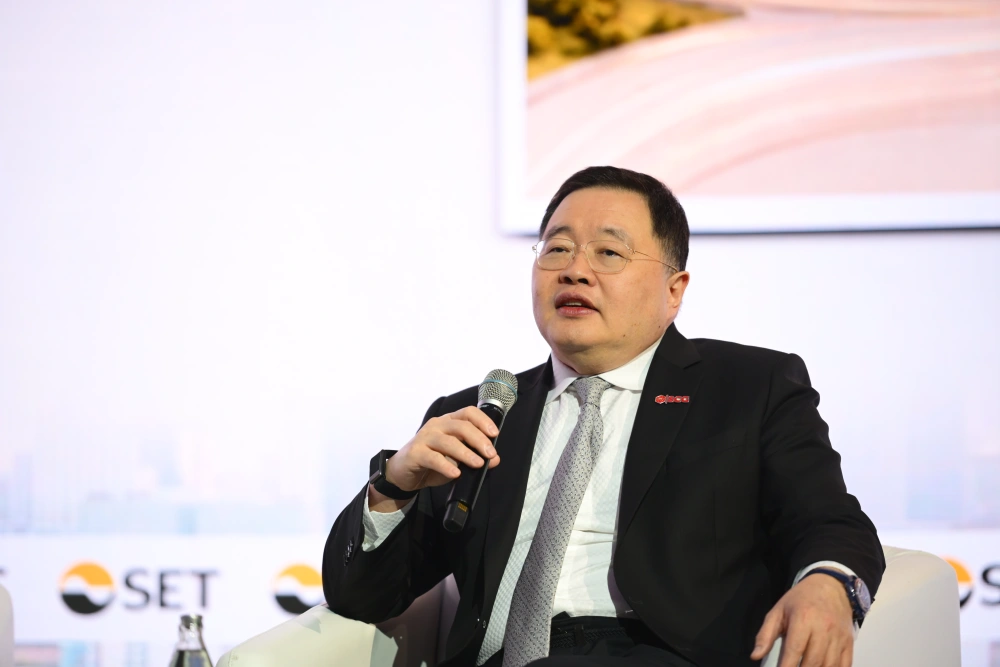
สัญญาณชัดที่สุดของการจัดทัพทุนโลก ปรากฏบนเวทีเสวนา “Geopolitics to Profit: Which Thai Sectors Will Win from Global Realignment?” ที่จัดขึ้นวันที่ 26 สิงหาคม 2569 โดยมีผู้บริหารจาก SCG IVL และ AOT ร่วมสะท้อนมุมมองต่อโอกาสใหม่จากการปรับโครงสร้างเศรษฐกิจโลก เวทีนี้ไม่ใช่แค่การแลกเปลี่ยนความเห็น แต่คือการประกาศจุดยืนว่าโลกกำลังเปิดหน้ากระดานลงทุนรอบใหม่ และภูมิภาคนี้ต้องการขึ้นเป็นศูนย์กลาง ฝ่ายรัฐเดินเกมไปพร้อมกัน ผ่านคณะอนุกรรมการเฉพาะกิจ 4 ชุดที่มุ่งปรับกฎหมาย ลดอุปสรรคเชิงระบบราชการ ขยายกรอบ FTA และพัฒนาทักษะทุนมนุษย์ เพื่อปูทางสู่การเป็นศูนย์กลางเศรษฐกิจในช่วง 5-10 ปีข้างหน้า ท่าทีนี้สะท้อนความพยายามย้ายภาพลักษณ์จาก “ฐานประกอบชิ้นส่วนราคาถูก” ไปสู่ “ฐานผลิตเชิงกลยุทธ์” ที่ดึงดูดทั้งเงินทุน เทคโนโลยี และสำนักงานใหญ่ระดับภูมิภาค คำพูดที่น่าจดจำจากเวทีคือมุมมองว่า การไหลเข้าของเม็ดเงินลงทุนและการย้ายห่วงโซ่อุปทานมายังภูมิภาคนี้ “ไม่ใช่มาตรการชั่วคราว แต่เป็นการเปลี่ยนแปลงเชิงโครงสร้างระยะยาว” นี่คือคำเตือนให้ธุรกิจที่หวัง ลงทุนประเทศไทย ต้องเลิกคิดแบบสั้นและวางยุทธศาสตร์ระดับภูมิภาคให้ทันเกม
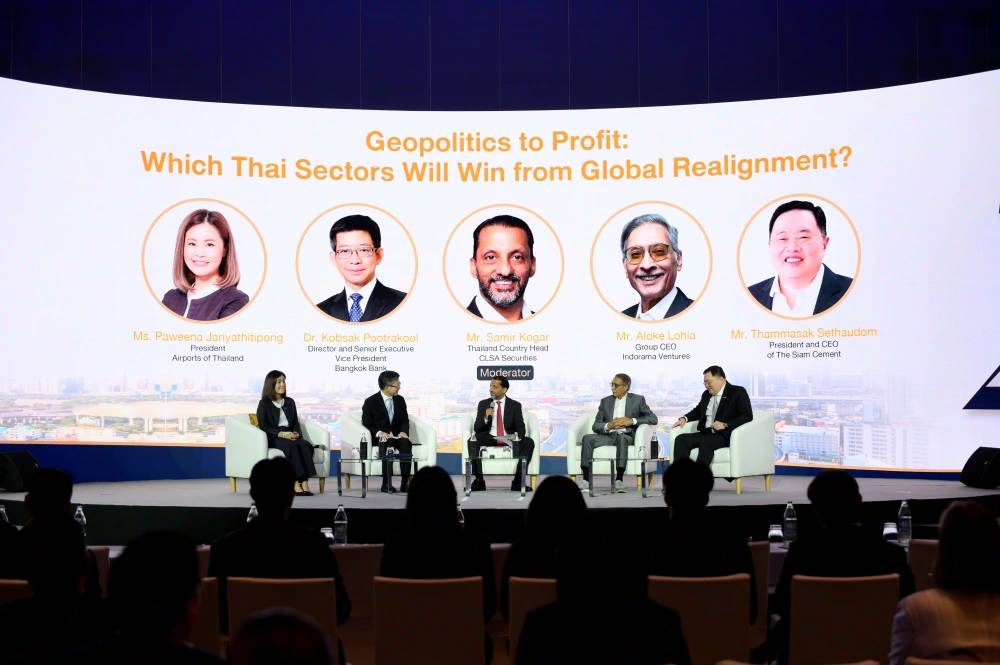
จากต้นทุนต่ำสู่ซัพพลายเชนยืดหยุ่น อาเซียนกลายเป็นฐานผลิตใหม่
ในสายตาของ IVL โลกได้เดินออกจากยุคที่ทุกอย่างชี้ขาดกันที่ต้นทุนต่ำ ไปสู่ยุคที่คำว่า Resilient Supply Chain มีน้ำหนักกว่า สงครามการค้า กำแพงภาษี และเหตุหยุดชะงักในเส้นทางขนส่งอย่างกรณีทะเลแดง ทำให้ห่วงโซ่อุปทานที่ยาวและเปราะบางกลายเป็นความเสี่ยงเชิงระบบ บริษัทข้ามชาติจึงเริ่มกระจายสินทรัพย์หลัก ตั้งฐานผลิตระดับภูมิภาคมากขึ้นเพื่อลดการพึ่งพาเพียงไม่กี่ประเทศ การปรับมุมมองนี้ทำให้อาเซียนถูกดันขึ้นมาเป็น “ฐานผลิต” สำรองที่แท้จริง ไม่ใช่เพียงจุดประกอบสินค้าราคาถูกอีกต่อไป เมื่อทุนโลกต้องการกระจายความเสี่ยง ฐานผลิตที่อยู่กลางเส้นทางการค้า มีโครงสร้างพื้นฐานดี ระบบการเงินมั่นคง และแรงงานที่ปรับตัวได้ จึงกลายเป็นเป้าหมายธรรมชาติของการย้ายห่วงโซ่อุปทาน อย่างไรก็ตาม โอกาสนี้มากับแรงกดดัน ธุรกิจในภูมิภาคต้องมียุทธศาสตร์อาเซียน สร้างขนาดการดำเนินงานให้แข่งขันระดับสากล และรับมือกับสินค้าราคาถูกจากประเทศต้นทุนต่ำที่ยังรุกตลาดอย่างหนัก ใครที่คิด ลงทุนประเทศไทย หรือในภูมิภาคโดยมองแค่ตลาดภายในประเทศ กำลังเล่นเกมในกระดานที่เล็กเกินไป
จุดแข็งดั้งเดิมต่อยอดสู่อุตสาหกรรมใหม่ โอกาสลงทุนหลากหลายมิติ
ภาพใหญ่ของโอกาสลงทุนวันนี้คือการเชื่อมจุดแข็งเดิมเข้ากับอุตสาหกรรมใหม่ที่ทุนโลกกำลังหา ฐานผลิต และศูนย์กลางบริการที่เชื่อถือได้ ในด้านหนึ่ง ภูมิภาคนี้มีเกาะแข็งแกร่งที่ลอกเลียนแบบได้ยาก ทั้งอุตสาหกรรมเกษตรและอาหารที่สำคัญต่อความมั่นคงทางอาหาร คลัสเตอร์ปิโตรเคมีและเคมีภัณฑ์ครบวงจรในพื้นที่อุตสาหกรรมหลัก ระบบบริการสุขภาพและการท่องเที่ยวเชิงการแพทย์ที่ได้มาตรฐานสากล รวมถึงระบบธนาคารและตลาดทุนที่มีความลึก ในอีกด้าน เงินลงทุนไม่ได้กระจุกตัวเพียง Data Center แต่เริ่มไหลเข้าสู่อุตสาหกรรมเทคโนโลยีชีวภาพ เทคโนโลยีลดการปล่อยคาร์บอน และเศรษฐกิจสีเขียวอย่างต่อเนื่อง การผสานจุดแข็งเดิมกับเทคโนโลยีใหม่อย่าง AI เซมิคอนดักเตอร์ PCB EV และไบโอเทค ทำให้ภูมิภาคนี้มีข้อได้เปรียบชัดเจนสำหรับนักลงทุนที่มองหาโอกาสในห่วงโซ่อุปทานขั้นลึก ทั้งฝั่งผลิต ฝั่งบริการ และฝั่งเงินทุน สำหรับผู้ที่กำลังพิจารณา ลงทุนประเทศไทย หรือในอาเซียน คำถามสำคัญจึงไม่ใช่แค่ว่าจะลงทุนในอุตสาหกรรมใด แต่คือจะเชื่อมธุรกิจของตัวเองเข้าไปในระบบนิเวศเหล่านี้อย่างไรให้กลายเป็นส่วนหนึ่งของซัพพลายเชนโลกใหม่แทนที่จะเป็นแค่ผู้รับจ้างผลิต
ข้อสรุป: ลงทุนวันนี้คือการเลือกฝั่งในระเบียบโลกใหม่
เมื่อความขัดแย้งทางภูมิรัฐศาสตร์กลายเป็นโครงเรื่องหลักของเศรษฐกิจโลก การจัดห่วงโซ่อุปทานและฐานผลิตจึงไม่ใช่เรื่องเทคนิคของฝ่ายโลจิสติกส์อีกต่อไป แต่เป็นกลยุทธ์ระดับบอร์ดบริหาร การตัดสินใจ ลงทุนประเทศไทย หรือในอาเซียนวันนี้จึงเท่ากับการเลือกฝั่งในระเบียบโลกใหม่ ที่ให้รางวัลกับฐานผลิตที่ยืดหยุ่น เชื่อมโลกได้ และมีระบบนิเวศพร้อมรองรับอุตสาหกรรมหลากหลายมิติ เสียงของ SCG IVL และ AOT บนเวทีเดียวกันสะท้อนว่าทุนใหญ่และรัฐมองเห็นภาพเดียวกันแล้ว ว่าการไหลเข้าของเงินทุนไม่ใช่กระแสชั่วคราว แต่เป็นโอกาสเชิงโครงสร้างที่อาจกำหนดบทบาททางเศรษฐกิจของภูมิภาคนี้ในอีกหลายทศวรรษ ฝั่งธุรกิจและนักลงทุนจึงมีทางเลือกอยู่สองทาง คือยอมติดอยู่ในห่วงโซ่อุปทานแบบเดิมที่เปราะบาง หรือขยับตัวเข้ามาเป็นส่วนหนึ่งของศูนย์กลางใหม่ที่กำลังถูกสร้างขึ้นอย่างเร่งด่วน ข้อเท็จจริงที่หลีกเลี่ยงไม่ได้คือ ใครออกแบบยุทธศาสตร์อาเซียนได้ก่อน เข้าใจบทบาทของภูมิภาคในซัพพลายเชนโลก และกล้าลงมือปรับฐานผลิตและโมเดลธุรกิจให้ทัน จะเป็นผู้ได้เปรียบยาวนานในรอบหมุนของทุนโลกครั้งนี้