
AI สินเชื่อรายย่อยคืออะไร และทำไมผู้ค้าเล็กควรสนใจ
AI สินเชื่อรายย่อย คือรูปแบบสินเชื่อที่ใช้ระบบปัญญาประดิษฐ์วิเคราะห์ข้อมูลการขายจริงของผู้ค้ารายย่อยจากช่องทางดิจิทัล เพื่อประเมินความสามารถในการชำระหนี้ แทนการพึ่งพาเอกสารรายได้และงบการเงินแบบเดิม ทำให้ผู้ประกอบการรายย่อยที่ไม่มีสลิปเงินเดือนหรือรายงานทางการเงินแบบเป็นทางการยังมีโอกาสเข้าถึงเงินกู้ระบบ ด้วยเงื่อนไขที่สอดคล้องกับพฤติกรรมการค้าขายจริงของตนเอง ลดทั้งต้นทุนเวลาและลดอุปสรรคจากขั้นตอนเอกสารที่ซับซ้อนในระบบสถาบันการเงินดั้งเดิม หัวใจของการเปลี่ยนเกมครั้งนี้ คือการเปิดตัวโครงการสินเชื่อ AI นกกระซิบที่รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังประกาศชัดว่าออกแบบมาเพื่อช่วยผู้ประกอบอาชีพอิสระ ผู้ประกอบการรายย่อย และเอสเอ็มอีให้เข้าถึงสินเชื่อในระบบได้ง่ายขึ้น โดยใช้ข้อมูลยอดขายจริงจากการทำธุรกิจเป็นฐานในการพิจารณา หากมองในมุมโครงสร้าง นี่คือการยอมรับว่าพ่อค้าแม่ค้าข้างทางและร้านเล็กในชุมชนมีศักยภาพทางเศรษฐกิจที่ควรวัดจากการค้าขายจริง ไม่ใช่จากกระดาษไม่กี่แผ่นเหมือนในอดีต โครงการนี้ยิ่งน่าสนใจเพราะตั้งเป้าชวนพ่อค้าแม่ค้ามากกว่า 1,200,000 รายเข้ามาทดลองใช้ระบบ AI นกกระซิบเพื่อวิเคราะห์การขายและเชื่อมต่อสู่สินเชื่อดอกเบี้ยต่ำ โดยมีการค้ำประกันจากหน่วยงานภาครัฐ เมื่อยอดขายกลายเป็นใบเบิกทางสู่แหล่งเงินทุนอย่างเป็นทางการ การพูดถึงยอดขายขอกู้จึงไม่ใช่คำเปรียบเปรยอีกต่อไป แต่เป็นเครื่องมือจริงที่ผู้ประกอบการรายย่อยต้องเรียนรู้ให้ทัน

จากแอปถุงเงินสู่เงินกู้ระบบ ยอดขายขอกู้ได้อย่างไร
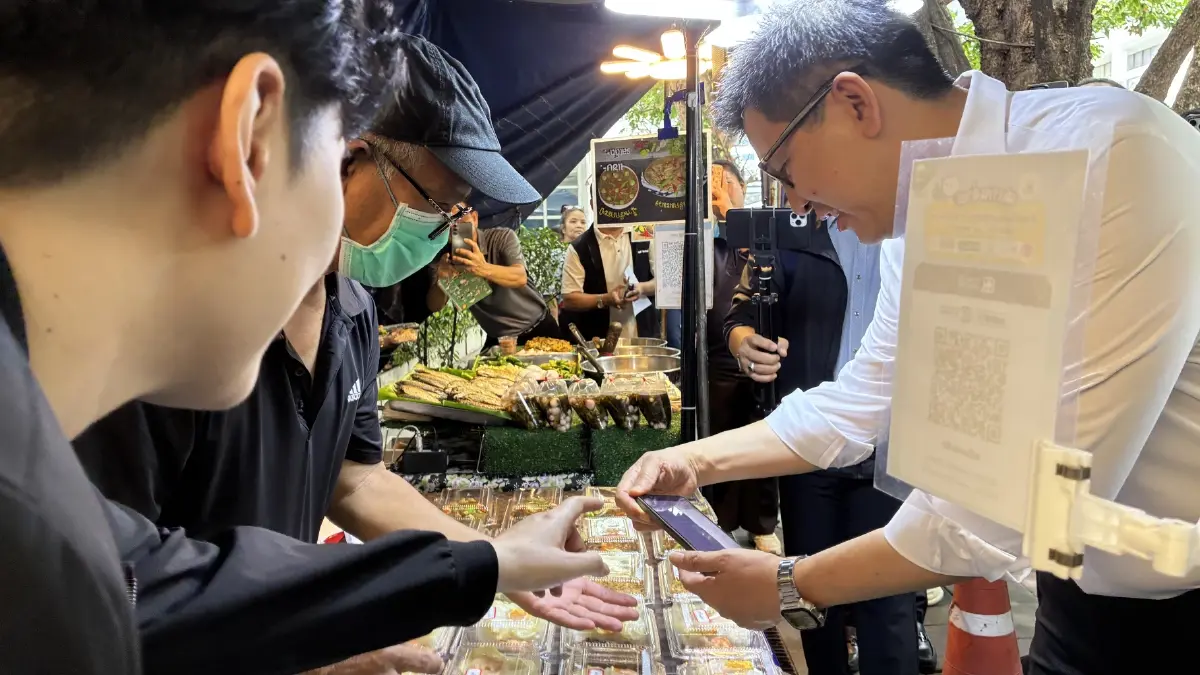
จุดแข็งของสินเชื่อ AI นกกระซิบ คือการดึงข้อมูลยอดขายจากแอปถุงเงินมาวิเคราะห์อย่างเป็นระบบ แล้วแปลงเป็นข้อมูลประกอบการปล่อยกู้ของธนาคารพาณิชย์และธนาคารของรัฐ ผู้ประกอบการรายย่อยเพียงกดปุ่มสรุปยอดขายย้อนหลัง 3 เดือนเพื่อส่งให้ธนาคารพิจารณา ไม่ต้องเดินทางไปสาขา ไม่ต้องจัดแฟ้มเอกสารหนาเป็นตั้ง นี่คือการใช้ประวัติการทำธุรกรรมการขายเป็นบัตรประชาชนด้านการเงินรูปแบบใหม่ ทำให้คนที่ไม่มีสลิปเงินเดือน ไม่ต้องรู้สึกด้อยค่าทางเอกสารอีกต่อไป สิ่งที่ตามมาคือความเปลี่ยนแปลงด้านทัศนคติทั้งสองฝั่ง ฝั่งสถาบันการเงินเริ่มยอมรับว่ายอดขายที่เกิดขึ้นจริงในระบบดิจิทัลมีน้ำหนักมากพอจะใช้เป็นฐานปล่อยสินเชื่อ ฝั่งผู้ค้าเองก็ได้เรียนรู้ว่าการรับเงินผ่านระบบและเก็บข้อมูลอย่างเป็นระบบช่วยสร้างเครดิตที่จับต้องได้ หนึ่งในประโยคที่สะท้อนภาพนี้คือคำกล่าวที่ว่า พ่อค้าแม่ค้าสามารถกดปุ่มยื่นข้อมูลสรุปยอดขายย้อนหลัง 3 เดือนได้ทันทีโดยไม่ต้องใช้หลักทรัพย์ค้ำประกัน เนื่องจากมีหน่วยงานค้ำประกันสินเชื่อเข้ามารองรับ แนวทางนี้ทำให้คำว่าเงินกู้ระบบไม่ใช่เรื่องไกลตัวของแผงลอยและร้านเล็กอีกต่อไป
วงเงิน ดอกเบี้ย และการค้ำประกัน เกมใหม่ของผู้ประกอบการรายย่อย
หากมองในเชิงตัวเลข โครงสร้างสินเชื่อ AI นกกระซิบถูกออกแบบให้ตอบโจทย์ทุนหมุนเวียนของร้านเล็กมากกว่าระบบเดิม สินเชื่อสิบหมื่นให้วงเงินสูงสุด 500,000 บาทต่อราย อัตราดอกเบี้ยอยู่ในช่วง 11% ถึง 20% ต่อปี ผ่อนเริ่มต้นเดือนละ 500 บาท อนุมัติไว ไม่ต้องใช้เอกสาร และไม่ต้องใช้หลักประกัน แม้ดอกเบี้ยจะไม่ต่ำเท่าสินเชื่อรายใหญ่ แต่เมื่อเทียบกับแหล่งเงินกู้นอกระบบที่คิดดอกเบี้ยโหดต่อวันหรือรายสัปดาห์ ก็ถือว่าเป็นช่องทางที่เป็นธรรมและปลอดภัยกว่าอย่างชัดเจน สำหรับผู้ประกอบการที่เติบโตขึ้น ยังมีสินเชื่อ SME ไซส์เล็ก วงเงินสูงสุด 3,000,000 บาท อัตราดอกเบี้ยเริ่มต้น 3.5% ต่อปีใน 2 ปีแรก พร้อมการค้ำประกันจากหน่วยงานด้านประกันสินเชื่อรายย่อย และไม่ต้องใช้หลักทรัพย์ค้ำประกัน โดยเปิดรับสมัครถึงวันที่ 31 ตุลาคม 2569 และยกเว้นค่าธรรมเนียมแรกเข้าใช้สินเชื่อถึงวันเดียวกัน โครงสร้างแบบนี้ส่งสัญญาณสำคัญว่า ระบบการเงินพร้อมรองรับผู้ประกอบการรายย่อยให้โตแบบเป็นขั้นบันได ไม่ใช่แค่กู้แล้วจบ
AI สินเชื่อรายย่อยจะลดหนี้นอกระบบได้แค่ไหน
แม้ผู้กำหนดนโยบายจะตั้งใจชัดเจนว่าโครงการสินเชื่อ AI นกกระซิบมุ่งลดการพึ่งพากู้นอกระบบและดอกเบี้ยแพง โดยเปิดช่องให้ผู้ประกอบการขาดสภาพคล่องยื่นกู้ผ่านช่องทางออนไลน์ด้วยวงเงินกู้ดอกเบี้ยต่ำสูงสุด 500,000 บาทต่อราย พร้อมการค้ำประกันจากภาครัฐ แต่คำถามสำคัญคือ สิ่งนี้จะเปลี่ยนพฤติกรรมตลาดเงินเถื่อนที่ฝังรากมานานได้จริงหรือไม่ การมีช่องทางเงินกู้ระบบที่เข้าถึงง่ายเพียงปลายนิ้วเป็นเพียงครึ่งหนึ่งของคำตอบ อีกครึ่งหนึ่งคือความไว้ใจและความเข้าใจของพ่อค้าแม่ค้าเอง ในมุมมองเชิงนโยบาย การที่ฝ่ายการคลังย้ำว่าคนจำนวนมากมียอดขายจริง ลูกค้าจริง แต่ขาดเอกสารพิสูจน์ศักยภาพ และใช้โครงการนี้เพื่อปิดช่องว่างดังกล่าว เป็นก้าวที่ถูกทาง อย่างไรก็ตาม หากไม่สื่อสารให้ชัดว่าการกู้ในระบบและชำระหนี้ตรงเวลาจะสร้างประวัติเครดิตที่ช่วยให้กู้ก้อนใหญ่ขึ้นในอนาคต อาจทำให้ผู้ค้าเลือกกู้นอกระบบอยู่ดีเพราะรู้สึกคุ้นเคยกว่า การลดหนี้นอกระบบจึงต้องเดินคู่กับการสร้างทักษะการเงินและวินัยทางการเงิน ไม่ใช่อาศัย AI เพียงลำพัง
บทสรุป: ยอดขายขอกู้ได้ แต่อนาคตขึ้นกับวินัยของผู้กู้
เมื่อมองภาพรวม สินเชื่อ AI นกกระซิบและ AI สินเชื่อรายย่อยลักษณะเดียวกันกำลังเขียนกติกาใหม่ให้ตลาดสินเชื่อรายย่อย ยอดขายที่เคยเป็นเพียงตัวเลขในแอปกลายเป็นกุญแจเปิดประตูสู่เงินกู้ระบบ เปลี่ยนจากการเดินหาป้ายเงินด่วนตามเสาไฟฟ้า มาเป็นการกดขอสินเชื่อผ่านมือถือในแอปถุงเงินตามที่ฝ่ายการคลังอธิบาย และเมื่อโครงการตั้งเป้าช่วยผู้ประกอบการรายย่อยถึง 1.2 ล้านคน วงเงินกู้ดอกเบี้ยต่ำสูงสุด 500,000 บาทต่อรายพร้อมการค้ำประกัน ผลกระทบเชิงโครงสร้างจึงไม่ใช่เรื่องเล็ก อย่างไรก็ดี เทคโนโลยีและนโยบายจะมีความหมายก็ต่อเมื่อผู้ประกอบการรายย่อยใช้โอกาสนี้อย่างมีวินัย ใช้เงินกู้เพื่อเสริมยอดขาย เพิ่มประสิทธิภาพ ไม่ใช่เพื่อบริโภคระยะสั้น หากพ่อค้าแม่ค้าสามารถเปลี่ยนมุมมองจากการ “เอาตัวรอดรอบต่อรอบ” มาเป็นการใช้สินเชื่อเพื่อสร้างธุรกิจให้เติบโต การที่ยอดขายขอกู้ได้จะไม่ใช่แค่แคมเปญชั่วคราว แต่เป็นบันไดทางการเงินชุดใหม่ที่ช่วยยกระดับคุณภาพชีวิตของผู้ประกอบการรายย่อยในระยะยาว