
จากจำนวนผู้มาเยือน สู่ยอดใช้จ่ายที่ห้างต้องแย่งชิง
กลยุทธ์ค้าปลีกเพื่อดึงนักท่องเที่ยวกำลังซื้อสูง คือการเชื่อมการเดินทาง สิทธิประโยชน์ และช่องทางชำระเงินเข้าด้วยกัน เพื่อให้ผู้มาเยือนเปลี่ยนจากผู้ชมเป็นลูกค้าที่จับจ่ายได้สะดวกตลอดทริป ในเวลาที่ภาคท่องเที่ยวหันมาให้ความสำคัญกับมูลค่าการใช้จ่าย ไม่ใช่เพียงจำนวนคน เซ็นทรัลพัฒนาจับมือ Emirates Holidays เพื่อเชื่อมเครือข่ายการเดินทางกับศูนย์การค้า ส่วนเดอะมอลล์ กรุ๊ปวางดิจิทัลไฟแนนซ์ค้าปลีกไว้ในระบบประสบการณ์ซื้อสินค้า ความต่างนี้สะท้อนโจทย์เดียวกันแต่เลือกแก้คนละจุด คือห้างต้องเข้าถึงลูกค้าก่อนเดินทาง และลดแรงเสียดทานเมื่อถึงเวลาจ่ายเงิน
เหตุผลทางธุรกิจเห็นได้จากข้อมูลค่าใช้จ่ายต่อทริปที่ระบุว่า นักท่องเที่ยวทั่วไปใช้จ่ายเฉลี่ยราว 40,000–50,000 บาท ขณะที่นักเดินทางจากตะวันออกกลางใช้จ่าย 80,000–90,000 บาท และเฉลี่ยต่อวันเกิน 8,000 บาท ตัวเลขนี้ทำให้การดึงนักท่องเที่ยวกำลังซื้อสูงมีความหมายกว่าการเพิ่มทราฟฟิกเพียงอย่างเดียว แต่การเข้าถึงกลุ่มเป้าหมายยังไม่พอ หากประสบการณ์ซื้อของติดขัด ห้างจึงกำลังแข่งขันกันทั้งเรื่องแรงจูงใจและความง่ายในการใช้จ่าย
เซ็นทรัลพัฒนาขายประสบการณ์ตั้งแต่ก่อนออกเดินทาง
เซ็นทรัลพัฒนาร่วมกับ Emirates Holidays เปิดทางให้เข้าถึงลูกค้าตั้งแต่ขั้นวางแผนทริป ผ่าน Thailand Pass และเครือข่ายศูนย์การค้าเซ็นทรัล 14 แห่ง ตั้งแต่เชียงใหม่ ภูเก็ต และสมุย ไปจนถึงหาดใหญ่และอุดรธานี นี่เป็นการขายประสบการณ์ปลายทาง ไม่ใช่แค่ส่วนลดหน้าร้าน เพราะสิทธิประโยชน์อย่าง Welcome Package ห้องรับรองพิเศษ และรถรับส่งระหว่าง centralwOrld กับ Central Village ช่วยเชื่อมการเดินทางเข้ากับการช้อปปิ้งเมื่อมาถึง
แนวทางนี้มีแรงส่งจากเครือข่ายเที่ยวบิน โดย Emirates ให้บริการเส้นทางสู่ประเทศไทย 49 เที่ยวบินต่อสัปดาห์ และยอดจองของลูกค้า Emirates Holidays เติบโต 10% เมื่อเทียบกับปีก่อนหน้า เซ็นทรัลพัฒนายังต่อยอดกับ WeChat Pay, Alipay, Mastercard, Trip.com และ Klook รวมถึงบัตร Fazaa และ Esaad เพื่อขยายสิทธิประโยชน์และกระตุ้นการใช้เวลาในศูนย์การค้า จุดแข็งจึงอยู่ที่การเข้าถึงลูกค้าจากต้นทางและจัดทริปช้อปปิ้งให้มีแรงจูงใจ ส่วนความสำเร็จระยะยาวขึ้นกับว่าสิทธิพิเศษเหล่านี้เปลี่ยนเป็นการใช้จ่ายจริงได้มากเพียงใด

เดอะมอลล์แก้คอขวดด้วยระบบจ่ายเงิน
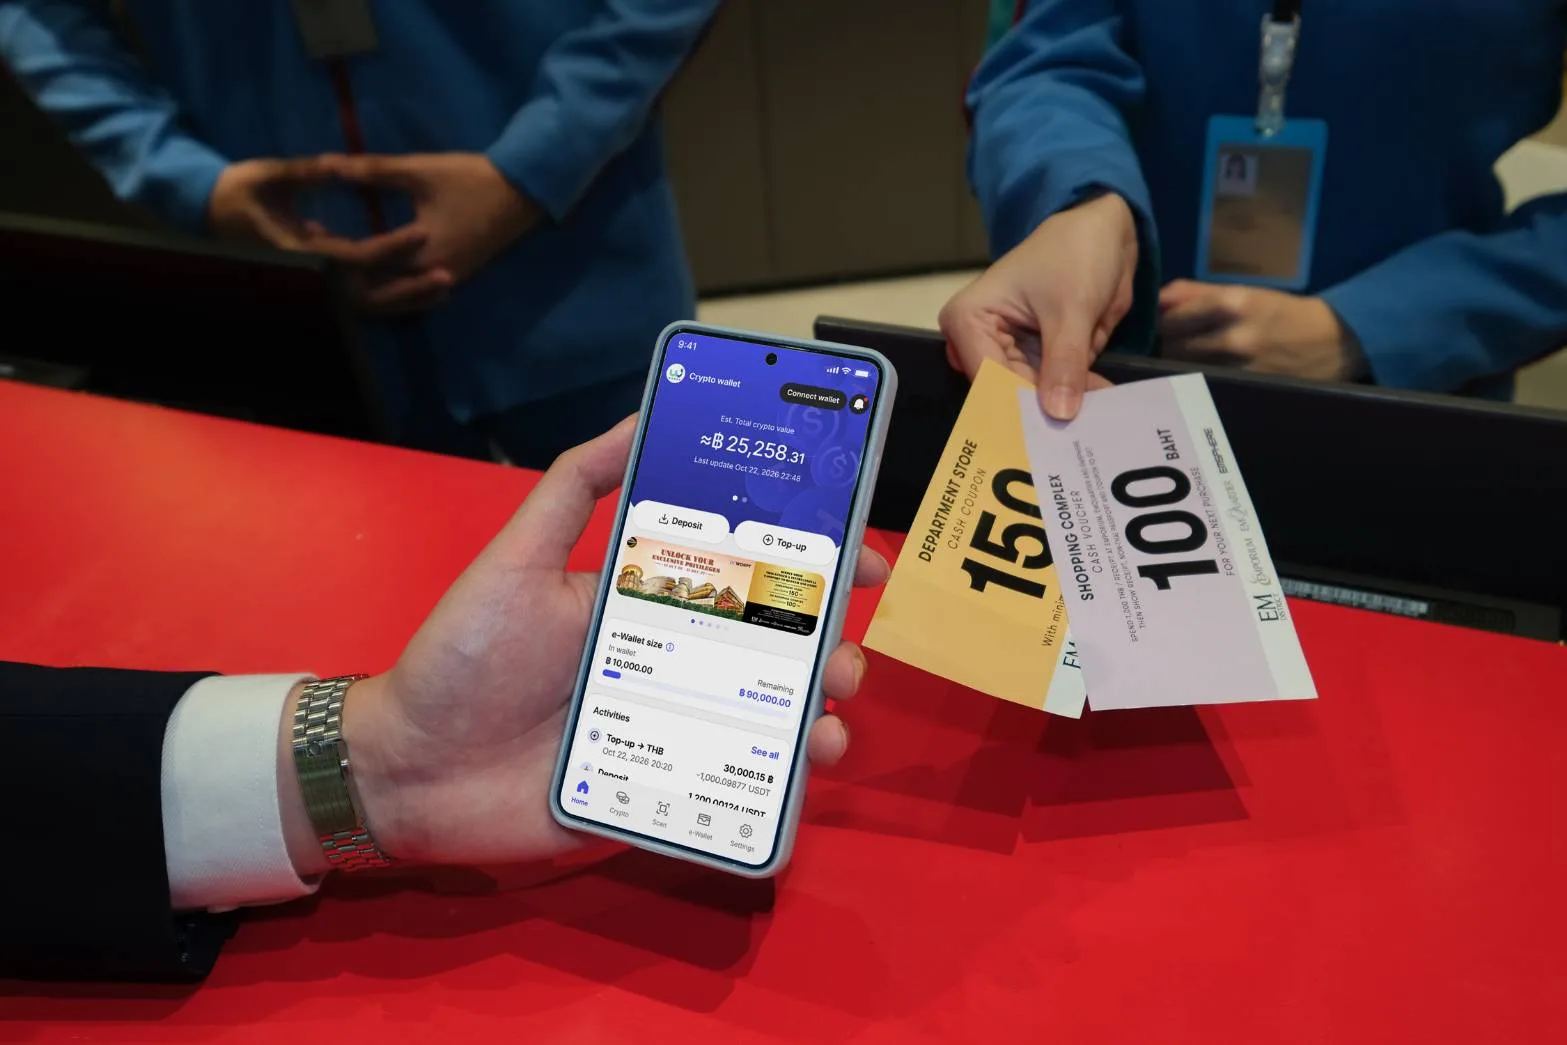
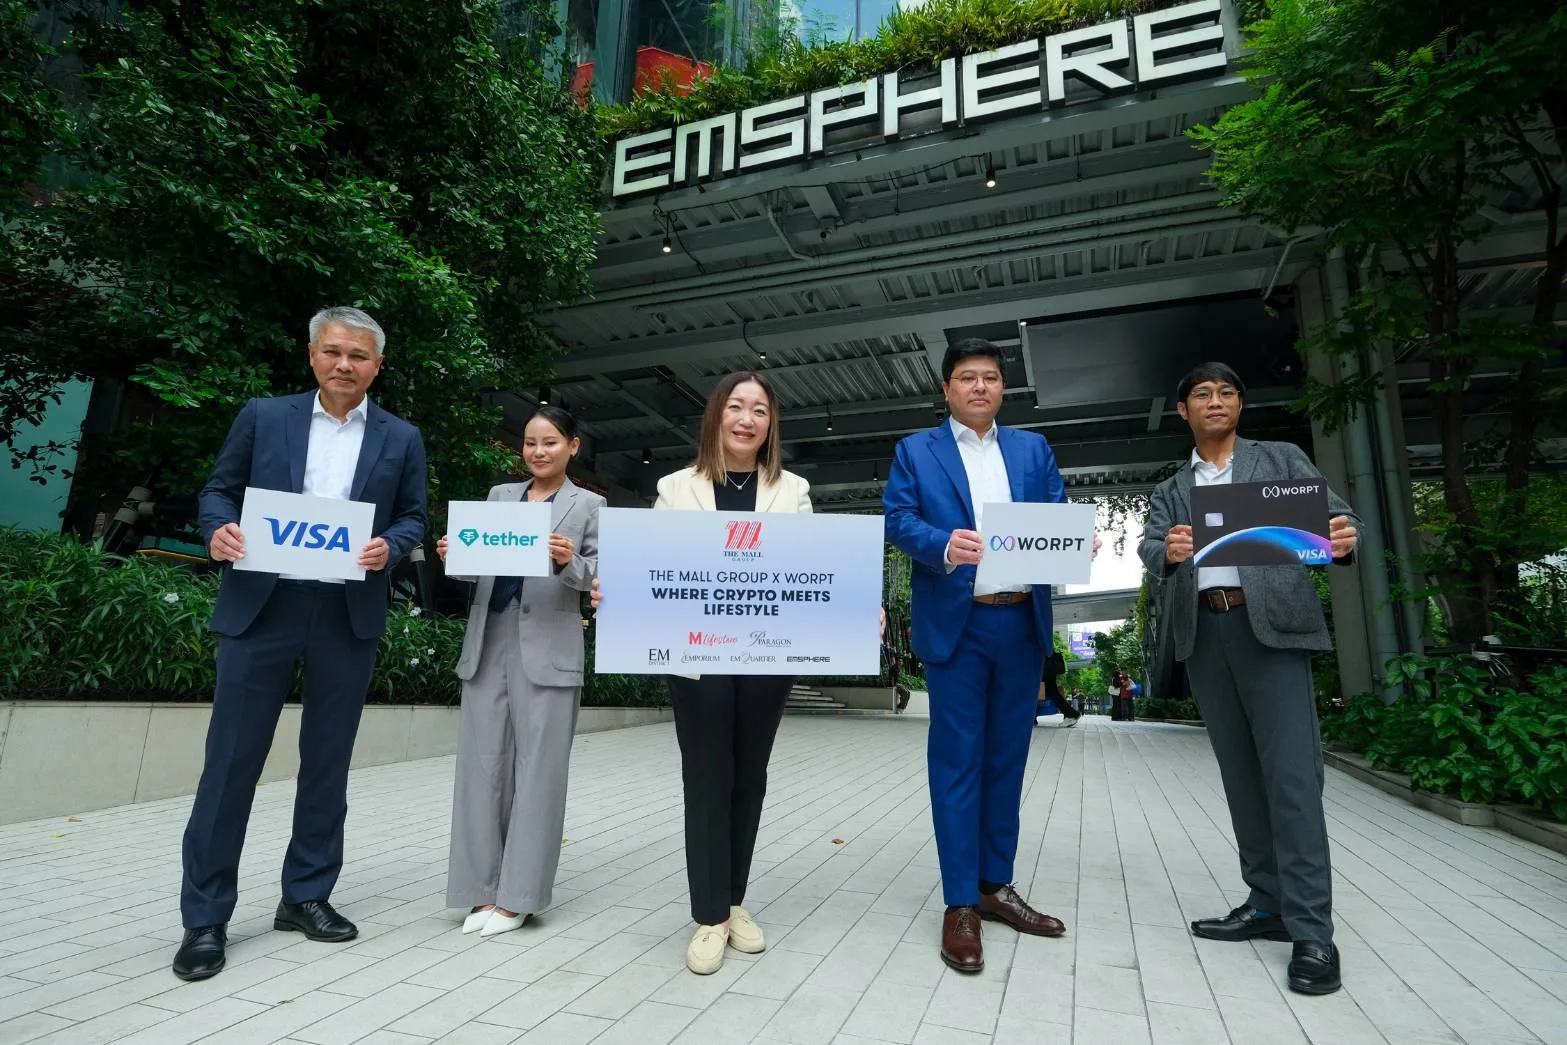
เดอะมอลล์ กรุ๊ปเลือกแก้ปัญหาอีกด้าน โดยเชื่อมการท่องเที่ยว ดิจิทัลไฟแนนซ์ และประสบการณ์ค้าปลีก ผ่าน THIM, Wi Wallet และ WORPT เพื่อช่วยให้ผู้เดินทางเข้าถึงสิทธิประโยชน์และจ่ายเงินได้คล่องขึ้น เหตุผลชัดเจน: นักท่องเที่ยวบางคนไม่มีบัญชีธนาคารไทย หรือใช้ระบบชำระเงินจากประเทศต้นทางในไทยได้ไม่สะดวก ซึ่งอาจทำให้ความต้องการซื้อไม่กลายเป็นยอดขาย
ข้อมูลการใช้จ่ายในห้างของเครือระบุว่า เงินสดมีสัดส่วนประมาณ 15% การจ่ายผ่านคิวอาร์ 19% และบัตรเครดิต 66% ขณะที่แอป THIM มียอดดาวน์โหลดกว่า 800,000 ครั้ง Wi Wallet เติมเงินด้วยบัตร Visa, Mastercard, JCB หรือ UnionPay แล้วสแกนจ่ายผ่าน Thai QR หรือใช้บัตรเติมเงินทั้งแบบจริงและเสมือนได้ ส่วน WORPT ให้ผู้ใช้แปลงสินทรัพย์ดิจิทัลเป็นเงินบาทก่อนชำระ โดยร้านค้าได้รับเงินเป็นเงินบาทตามปกติ นี่คือการลดอุปสรรคที่เกิดตรงจุดจ่าย ไม่ใช่การรับประกันว่าทุกคนจะใช้จ่ายมากขึ้น
สองทางเดินที่ต้องเสริมกัน
เมื่อเทียบกัน เซ็นทรัลพัฒนาเน้นดึงลูกค้าก่อนเดินทางด้วยพันธมิตรสายการบินและสิทธิพิเศษในสถานที่ ส่วนเดอะมอลล์ กรุ๊ปเน้นทำให้การซื้อและชำระเงินเป็นไปได้สำหรับผู้เดินทางหลากหลายกลุ่ม แนวแรกสร้างเหตุผลให้มาและใช้เวลาในศูนย์การค้า แนวหลังลดโอกาสที่ลูกค้าจะถอยเมื่อจ่ายเงิน ทั้งคู่จึงไม่ได้แข่งขันด้วยเครื่องมือชนิดเดียวกัน แต่พยายามต่อกันเป็นเส้นทางจากการวางแผนทริปไปถึงธุรกรรม
ในช่วงเทศกาลปลายปี เดอะมอลล์ กรุ๊ปเตรียมสิทธิประโยชน์สำหรับนักท่องเที่ยวต่างชาติ เพียงแสดงหนังสือเดินทางรับถุง Sawasdee Bag มูลค่า 390 บาท และจัดกิจกรรมช่วงเทศกาลดีวาลีระหว่างวันที่ 1–30 พฤศจิกายน 2569 ซึ่งเป็นช่วงที่นักท่องเที่ยวอินเดียเดินทางและช้อปปิ้งสูงสุดของปี เมื่อมองไปข้างหน้า ข้อได้เปรียบจะไม่ใช่แค่จำนวนสิทธิหรือช่องทางจ่าย แต่คือการทำให้สิ่งเหล่านี้ต่อเนื่อง ใช้งานง่าย และตอบโจทย์จริง
ข้อสรุปคือการชิงนักท่องเที่ยวกำลังซื้อสูงต้องทำมากกว่าดึงคนเข้าห้าง เซ็นทรัลพัฒนาพยายามเชื่อมการเดินทางกับจุดหมายช้อปปิ้ง ขณะที่เดอะมอลล์ กรุ๊ปจัดการคอขวดด้านการชำระเงิน หากสองแนวทางทำงานได้ตามเป้า ผู้มาเยือนก็มีโอกาสกลายเป็นผู้ใช้จ่ายมากขึ้น และธุรกิจค้าปลีกจะสร้างมูลค่าจากการท่องเที่ยวได้จริงกว่าการนับจำนวนผู้เดินทางเพียงอย่างเดียว