
เศรษฐกิจอาเซียน 2026 กับการแยกขั้วการเติบโตใหม่
เศรษฐกิจอาเซียน 2026 หมายถึงภาพรวมของการเติบโตทางเศรษฐกิจและโครงสร้างการผลิตของหกเศรษฐกิจหลักในเอเชียตะวันออกเฉียงใต้ ที่กำลังก้าวเข้าสู่ทศวรรษใหม่ด้วยอัตราขยายตัวเฉลี่ยต่อปีในระดับปานกลาง แต่มีเส้นทางและศักยภาพการเติบโตที่แตกต่างกันชัดเจนระหว่างแต่ละประเทศ ทั้งด้านสถาบัน แรงงาน พลังงาน และเทคโนโลยี
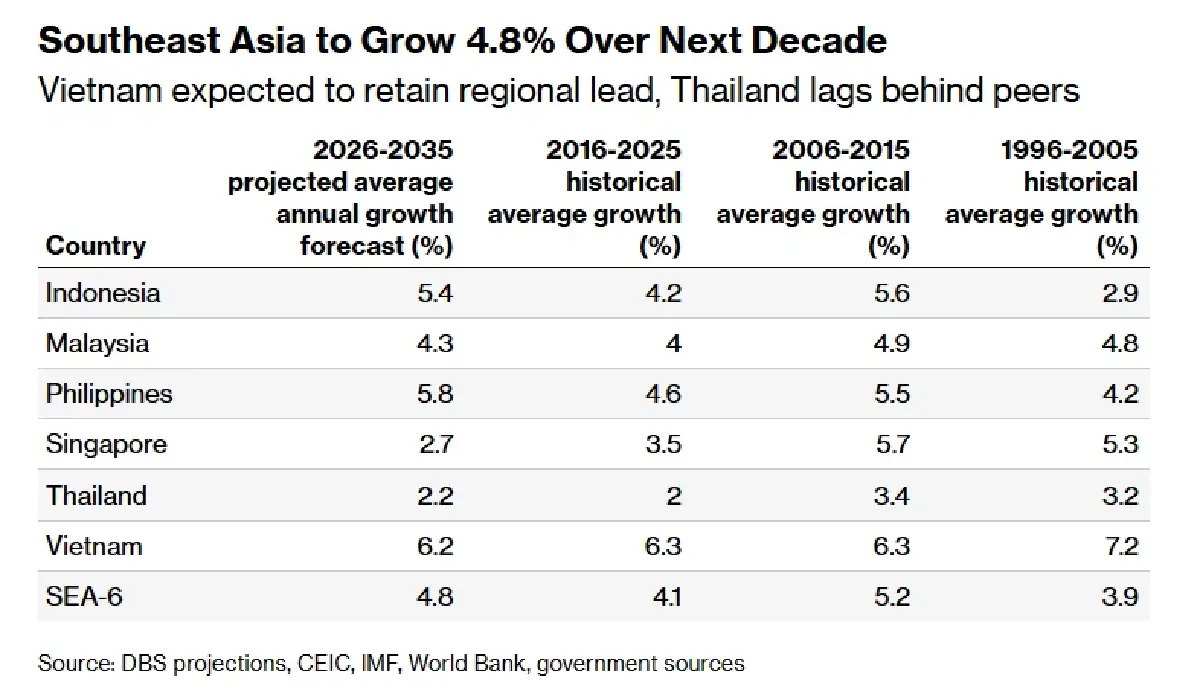
หัวใจของเรื่องนี้คือ อาเซียนไม่ได้เดินไปในเส้นตรงเดียวกันอีกต่อไป รายงานร่วมของสถาบันวิจัยและที่ปรึกษาหลายฝ่ายระบุว่า อินโดนีเซีย มาเลเซีย ฟิลิปปินส์ สิงคโปร์ ไทย และเวียดนาม มีแนวโน้มเติบโตเฉลี่ยปีละราว 4.8% ในช่วงปี 2026-2035 แต่เบื้องหลังค่าเฉลี่ยสวยหรูคือการแยกขั้วที่น่ากังวล บางประเทศกำลังเร่งเครื่องรับคลื่นลงทุนใหม่ ขณะที่บางประเทศติดกับดักโครงสร้างเดิม ภาพนี้ทำให้การวิเคราะห์ GDP อาเซียน ไม่ใช่แค่การนับตัวเลขรวม แต่ต้องมองคุณภาพและทิศทางของการเติบโตที่แตกต่างกันอย่างลึกซึ้ง
เวียดนามเร่งแซง: จากดาวรุ่งสู่ผู้นำการเติบโตของภูมิภาค
เวียดนามคือประเทศเดียวในกลุ่มที่กำลังเปลี่ยนจาก “ดาวรุ่ง” เป็น “เครื่องยนต์หลัก” ของเศรษฐกิจอาเซียน รายงานคาดชัดเจนว่าเวียดนามจะยังคงเป็นประเทศที่มีการเติบโตโดดเด่นที่สุดในภูมิภาค ขณะเดียวกัน การลงทุนโดยตรงจากต่างประเทศทะลักเข้าสู่ภูมิภาคจากการปรับโครงสร้างห่วงโซ่อุปทานโลกและการย้ายฐานการผลิต ทำให้เวียดนามยิ่งกลายเป็นจุดยุทธศาสตร์สำคัญของการลงทุนภูมิภาค การค้าของภูมิภาคที่มีมูลค่าราว 90% ของจีดีพี ยังช่วยเสริมบทบาทเวียดนามในฐานะประตูเชื่อมเศรษฐกิจโลก
สิ่งที่น่าจับตาที่สุดคือขนาดเศรษฐกิจ เวียดนามมีจีดีพีในปี 2568 ราว 514.7 พันล้านดอลลาร์ และคาดว่าในปี 2569 จะเพิ่มเป็นประมาณ 528 พันล้านดอลลาร์ เทียบกับจีดีพีไทยราว 577 พันล้านดอลลาร์ในปี 2568 และ 580 พันล้านดอลลาร์ในปี 2569 ทำให้จีดีพีเวียดนามขยับขึ้นมาราว 91% ของไทย รายงานยังประเมินว่า หากแนวโน้มนี้เดินต่อ เวียดนามอาจแซงไทยในด้านขนาดเศรษฐกิจได้ราวปี 2571 หรือภายใน 1-2 ปีข้างหน้า นี่ไม่ใช่แค่เกมตัวเลข แต่คือสัญญาณว่าจุดศูนย์กลางอำนาจต่อรองทางเศรษฐกิจในอาเซียนกำลังขยับ
ไทยเผชิญแรงกดดัน: เมื่อข้อจำกัดโครงสร้างเริ่มคุมเกม
ท่ามกลางการเติบโตของเพื่อนบ้าน ไทยเผชิญแรงกดดันทางเศรษฐกิจที่ชัดเจน รายงานระบุว่าในกลุ่มหกประเทศนี้ ไทยมีแนวโน้มเติบโตช้าที่สุด และมีอัตราการเติบโตต่ำกว่าประเทศเพื่อนบ้าน สาเหตุไม่ได้มาจากวัฏจักรเศรษฐกิจระยะสั้น แต่เป็นปัญหาเชิงโครงสร้าง ทั้งจำนวนแรงงานที่ลดลง กำลังแรงงานที่ตึงตัว และแรงส่งด้านการพัฒนาสถาบันที่อ่อนแอลง เมื่อรวมกับหนี้ครัวเรือนสูงและความแตกแยกทางการเมือง ย่อมบีบให้ศักยภาพการเติบโตของไทยถูกจำกัดอย่างหลีกเลี่ยงไม่ได้
คำเตือนหนักแน่นจากรายงานคือ ปัจจัยเชิงโครงสร้างในประเทศกำลังเป็นตัวกำหนดทิศทางเศรษฐกิจมากกว่าปัจจัยภายนอก หมายความว่า ต่อให้คลื่นลงทุนภูมิภาคถาโถมเข้ามา หากไทยไม่ปฏิรูปสถาบัน เพิ่มคุณภาพแรงงาน และยกระดับความพร้อมด้านเทคโนโลยี ก็จะถูกทิ้งห่างจากเส้นเฉลี่ยการเติบโต 4.8% ต่อปีของกลุ่มเศรษฐกิจอาเซียน 2026-2035 ในขณะที่เพื่อนบ้านแปลงโครงสร้างเศรษฐกิจเพื่อรับโอกาสใหม่ ไทยกลับมีความเสี่ยงจะติดหล่มความเสื่อมถอยสะสมที่แก้ยากขึ้นทุกปี
การลงทุนภูมิภาคเปลี่ยนเกม: เมื่อทุนไทยหันไปปักธงในเวียดนาม
สัญญาณอีกด้านที่สะท้อนการแยกขั้วของเศรษฐกิจอาเซียน คือการที่ทุนไทยจำนวนมากหันไปปักฐานในเวียดนาม รายงานล่าสุดชี้ว่า ธุรกิจไทยลงทุนในเวียดนามรวมกันมากกว่า 5 แสนล้านบาทแล้ว พร้อมโครงการลงทุนที่ยังดำเนินการอยู่ราวเกือบ 800 โครงการ การเคลื่อนย้ายนี้ไม่ใช่เพียงการมองหาแรงงานต้นทุนต่ำ แต่สะท้อนการยอมรับว่าเวียดนามกำลังกลายเป็นฐานผลิต ตลาดภายใน และจุดหมายการลงทุนที่สำคัญของภูมิภาค
การลงทุนภูมิภาคลักษณะนี้กำลังเปลี่ยนเวียดนามจาก “คู่แข่ง” เป็น “หุ้นส่วนยุทธศาสตร์” ในสายตาภาคธุรกิจไทย โดยมุ่งเชื่อมซัพพลายเชน เทคโนโลยี พลังงาน และโลจิสติกส์ เพื่อดันมูลค่าการค้าระหว่างกันสู่ระดับที่สูงขึ้น ในอีกด้านหนึ่ง การที่ทุนไทยต้องออกไปหาฐานใหม่ในต่างประเทศก็เป็นคำถามสำคัญต่อผู้กำหนดนโยบาย ว่าเพราะเหตุใดระบบเศรษฐกิจในประเทศจึงไม่เอื้อให้เกิดการลงทุนขนาดใหญ่แบบเดียวกัน การเติบโตของ GDP อาเซียน จึงไม่อาจแปลว่าไทยจะได้ประโยชน์อัตโนมัติ หากไม่เร่งสร้างเครือข่ายและกติกาภายในให้ดึงดูดการลงทุนเหล่านั้นกลับมา
บทสรุป: ถ้าไทยไม่เร่งเปลี่ยน อาเซียนยุคใหม่จะเดินต่อโดยไม่รอ
เมื่อหกเศรษฐกิจใหญ่ของอาเซียนมีแนวโน้มเติบโตเฉลี่ย 4.8% ต่อปีในทศวรรษหน้า ภาพรวมเหมือนทุกอย่างยังไปได้ แต่รายละเอียดบอกอีกเรื่องหนึ่ง คือภูมิภาคกำลังแบ่งเป็นกลุ่มที่ใช้โอกาสจากการปรับโครงสร้างการค้าโลกและการลงทุน เทียบกับกลุ่มที่ยังติดกรอบโครงสร้างเดิม เวียดนามอยู่ในกลุ่มแรกอย่างชัดเจน ขณะที่ไทยกำลังเสี่ยงอยู่ในกลุ่มหลัง
บทเรียนจากการที่จีดีพีเวียดนามขยับแตะ 91% ของไทยและอาจแซงใน 1-2 ปี ไม่ได้หมายถึงการแพ้ชนะระหว่างสองประเทศ แต่คือสัญญาณเตือนว่าศูนย์กลางความมั่นใจของนักลงทุนใน GDP อาเซียน กำลังย้ายไปยังประเทศที่ปฏิรูปเร็วกว่าและชัดเจนกว่า ไทยยังมีเวลาในช่วงเศรษฐกิจอาเซียน 2026-2035 ที่จะหันทิศทางใหม่ แต่หน้าต่างโอกาสนี้จะแคบลงทุกปี หากไม่กล้าปรับสถาบัน แก้ข้อจำกัดแรงงาน และยกระดับเทคโนโลยีอย่างจริงจัง อาเซียนยุคต่อไปอาจเดินหน้าต่อโดยไม่รอไทย