
ตลาดโตเร็ว แต่ฐานผลิตในประเทศยังเป็นโจทย์
รถยนต์ไฟฟ้าคือยานพาหนะที่ใช้พลังงานไฟฟ้าขับเคลื่อนแทนเครื่องยนต์สันดาป และการผลิตต้องพึ่งพาชิ้นส่วน เทคโนโลยี และเครือข่ายจัดหาที่แตกต่างจากรถแบบเดิม การเปลี่ยนผ่านนี้กำลังเปิดโอกาสให้เอเชียตะวันออกเฉียงใต้ดึงดูดเงินลงทุน แต่ไม่ได้รับประกันว่าผู้ผลิตท้องถิ่นจะได้ร่วมเติบโตไปด้วย
วันที่ 28 ตุลาคม 2569 มีรายงานว่าการนำเข้า EV ไทย ในเดือนกันยายนเพิ่มขึ้น 138% เมื่อเทียบกับปีก่อน และเกือบ 99% ของมูลค่านำเข้ามาจากจีน การเร่งนำเข้าเกิดท่ามกลางความต้องการในประเทศที่ขยายตัว และความคาดหมายว่าภาษีสรรพสามิตรถนำเข้าสำเร็จรูปอาจปรับขึ้น จึงมีแรงจูงใจให้ผู้นำเข้าดึงรถเข้ามาก่อนกติกาใหม่
สำหรับผู้ซื้อ การแข่งขันของรถ EV จีนหมายถึงตัวเลือกที่ตอบโจทย์ทั้งราคาเข้าถึงได้ เทคโนโลยี และรูปแบบที่หลากหลาย แต่ความนิยมของรถนำเข้าจะกลายเป็นประโยชน์ต่อเศรษฐกิจในวงกว้างก็ต่อเมื่อการเติบโตของยอดขายพ่วงกับการผลิต การจ้างงาน และการจัดหาชิ้นส่วนในภูมิภาค ไม่ใช่จบลงที่การขายรถสำเร็จรูป
ความเสี่ยงคือโรงงานมา แต่ซัพพลายเออร์เดิมไม่ได้งาน
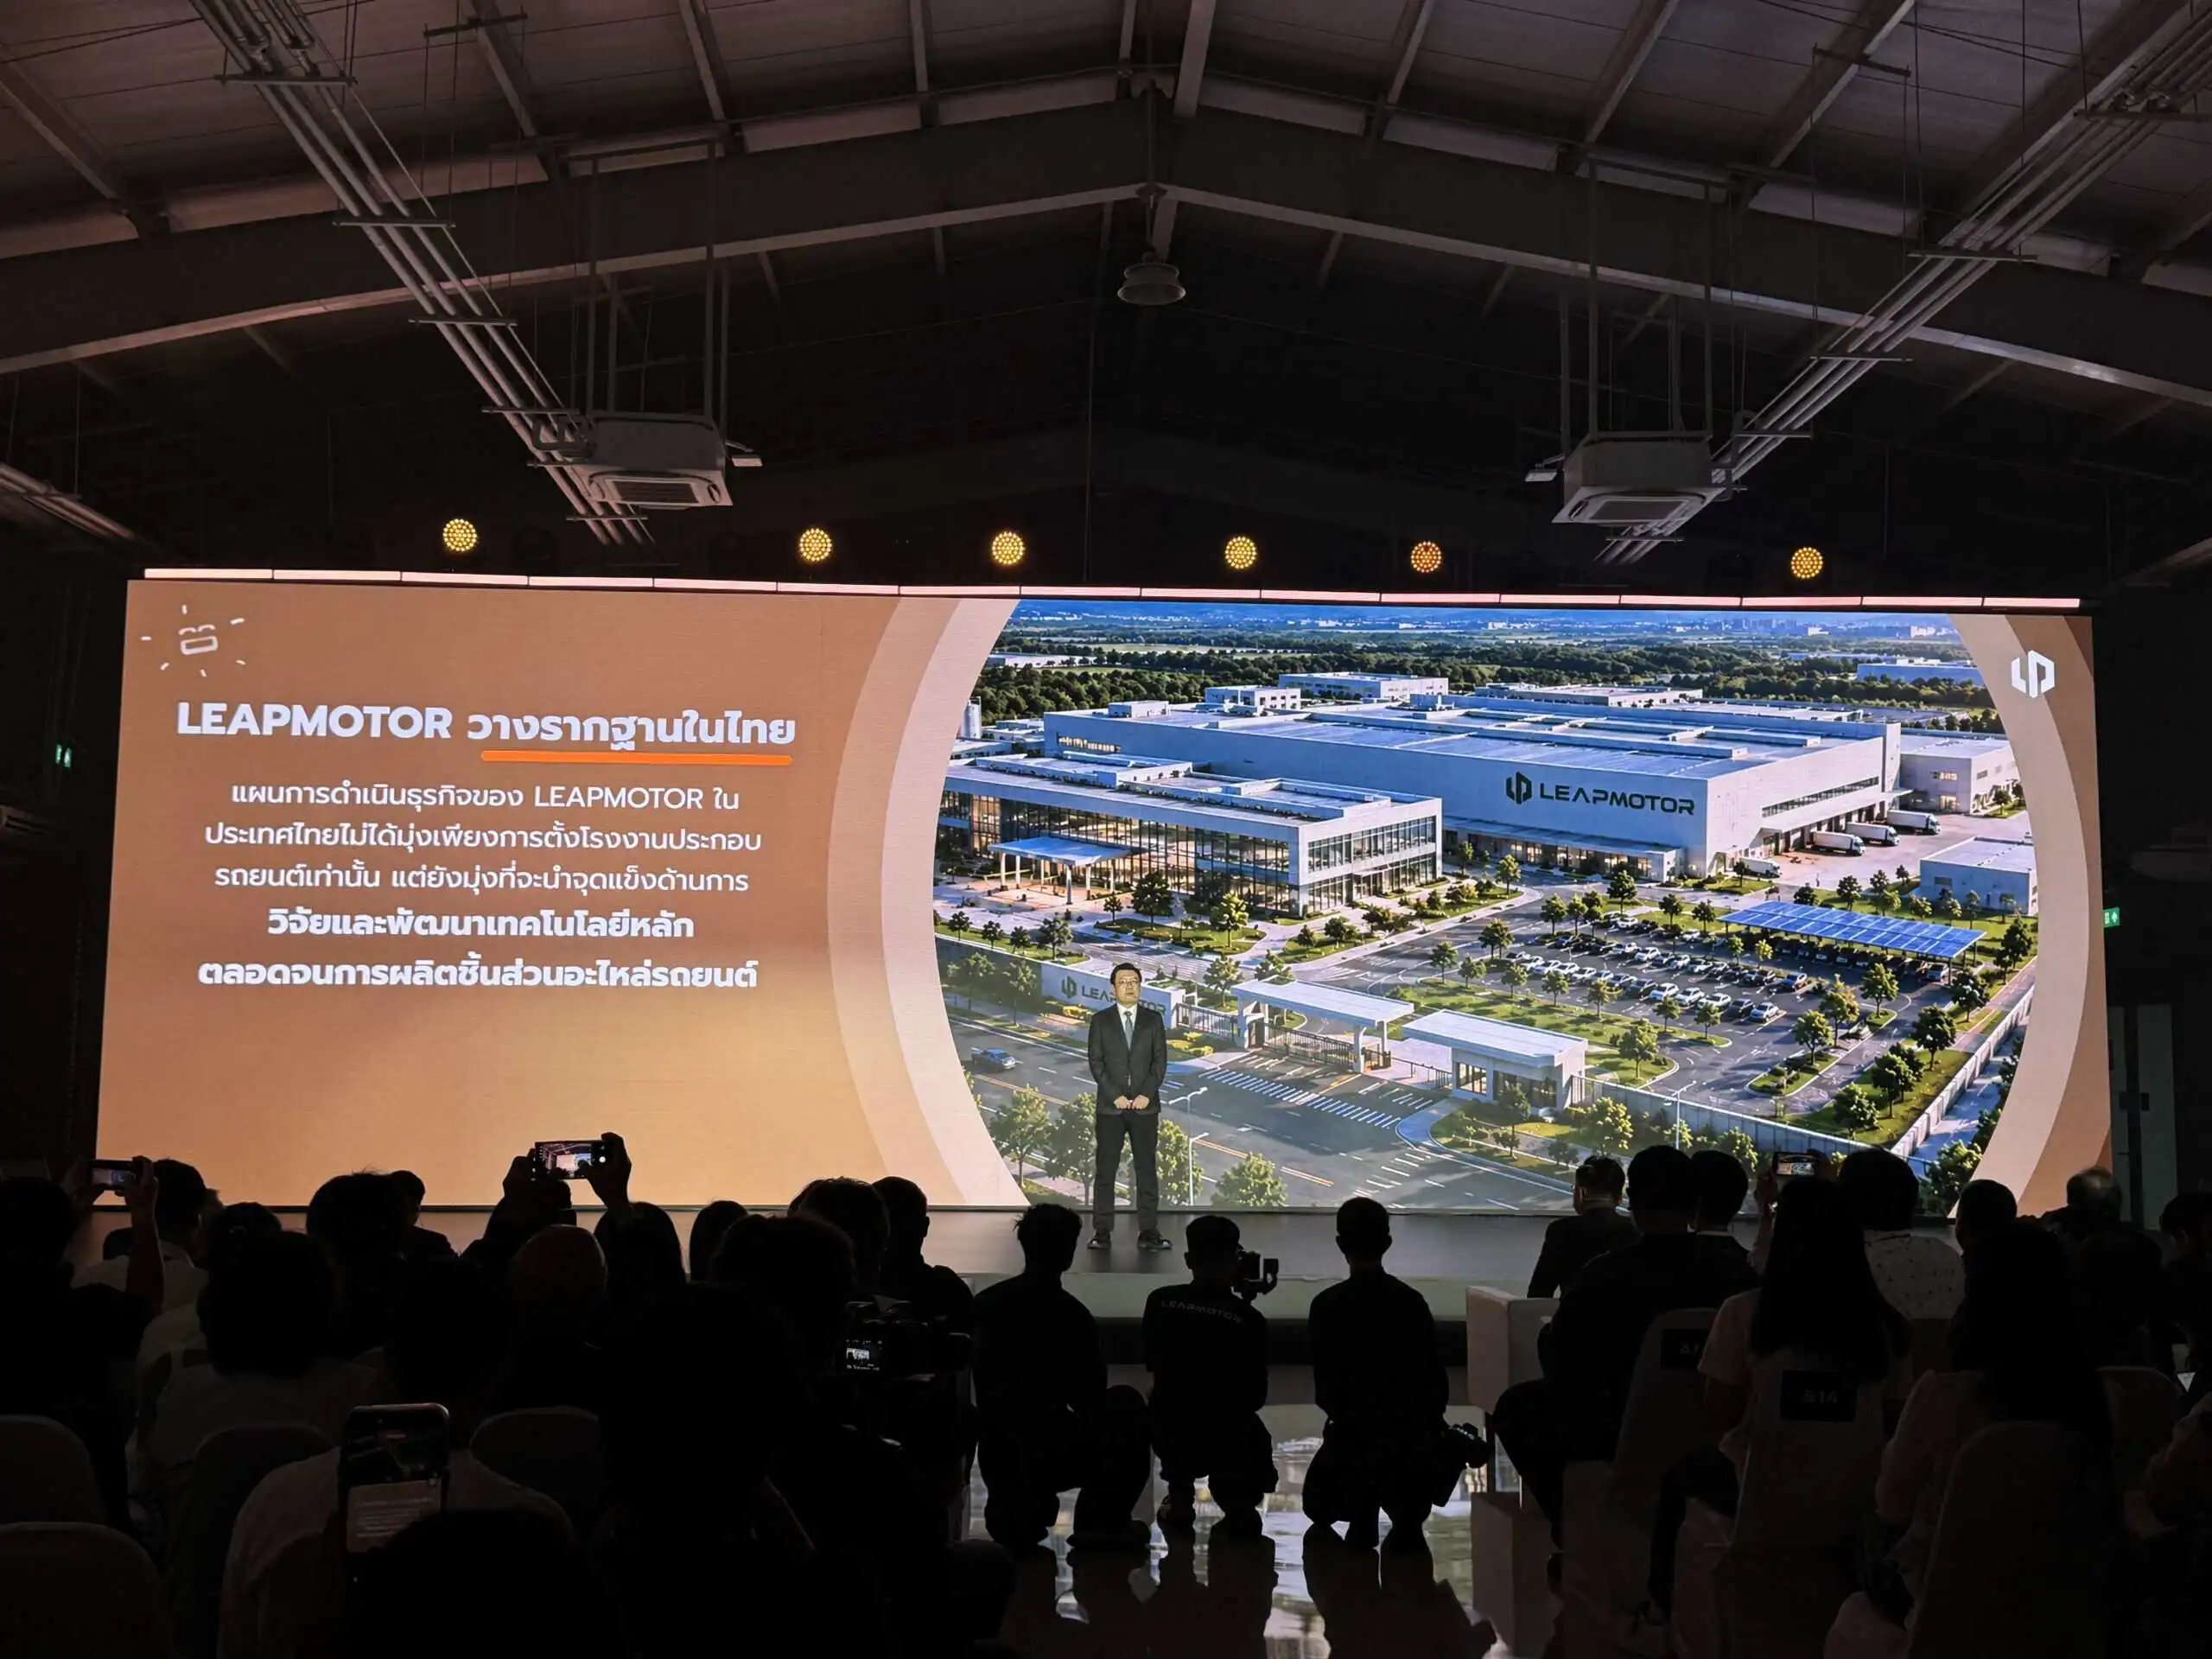
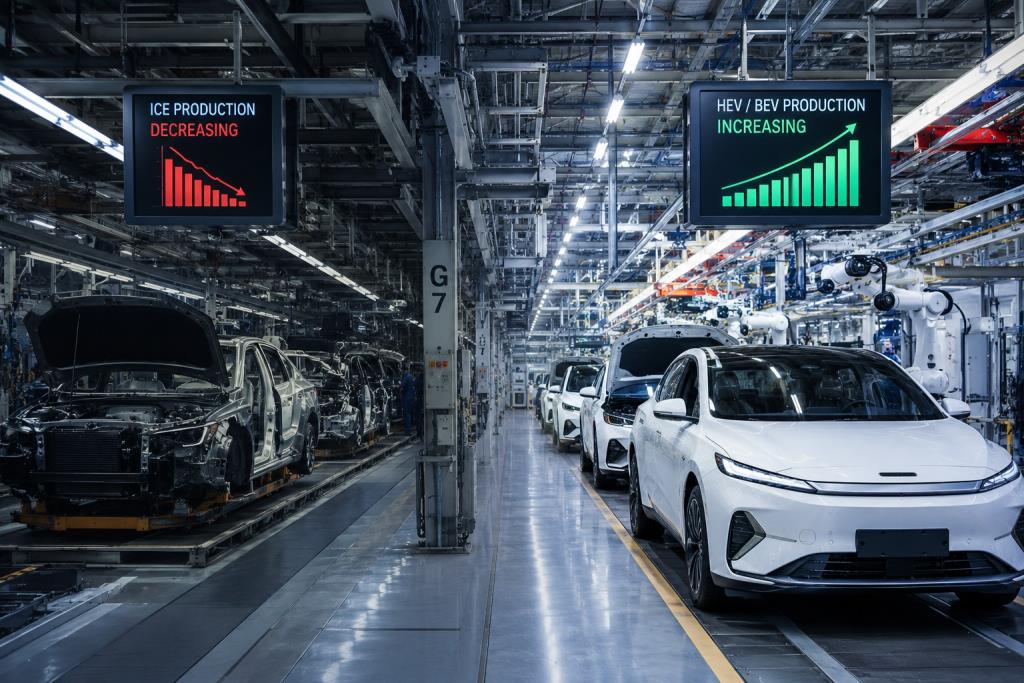
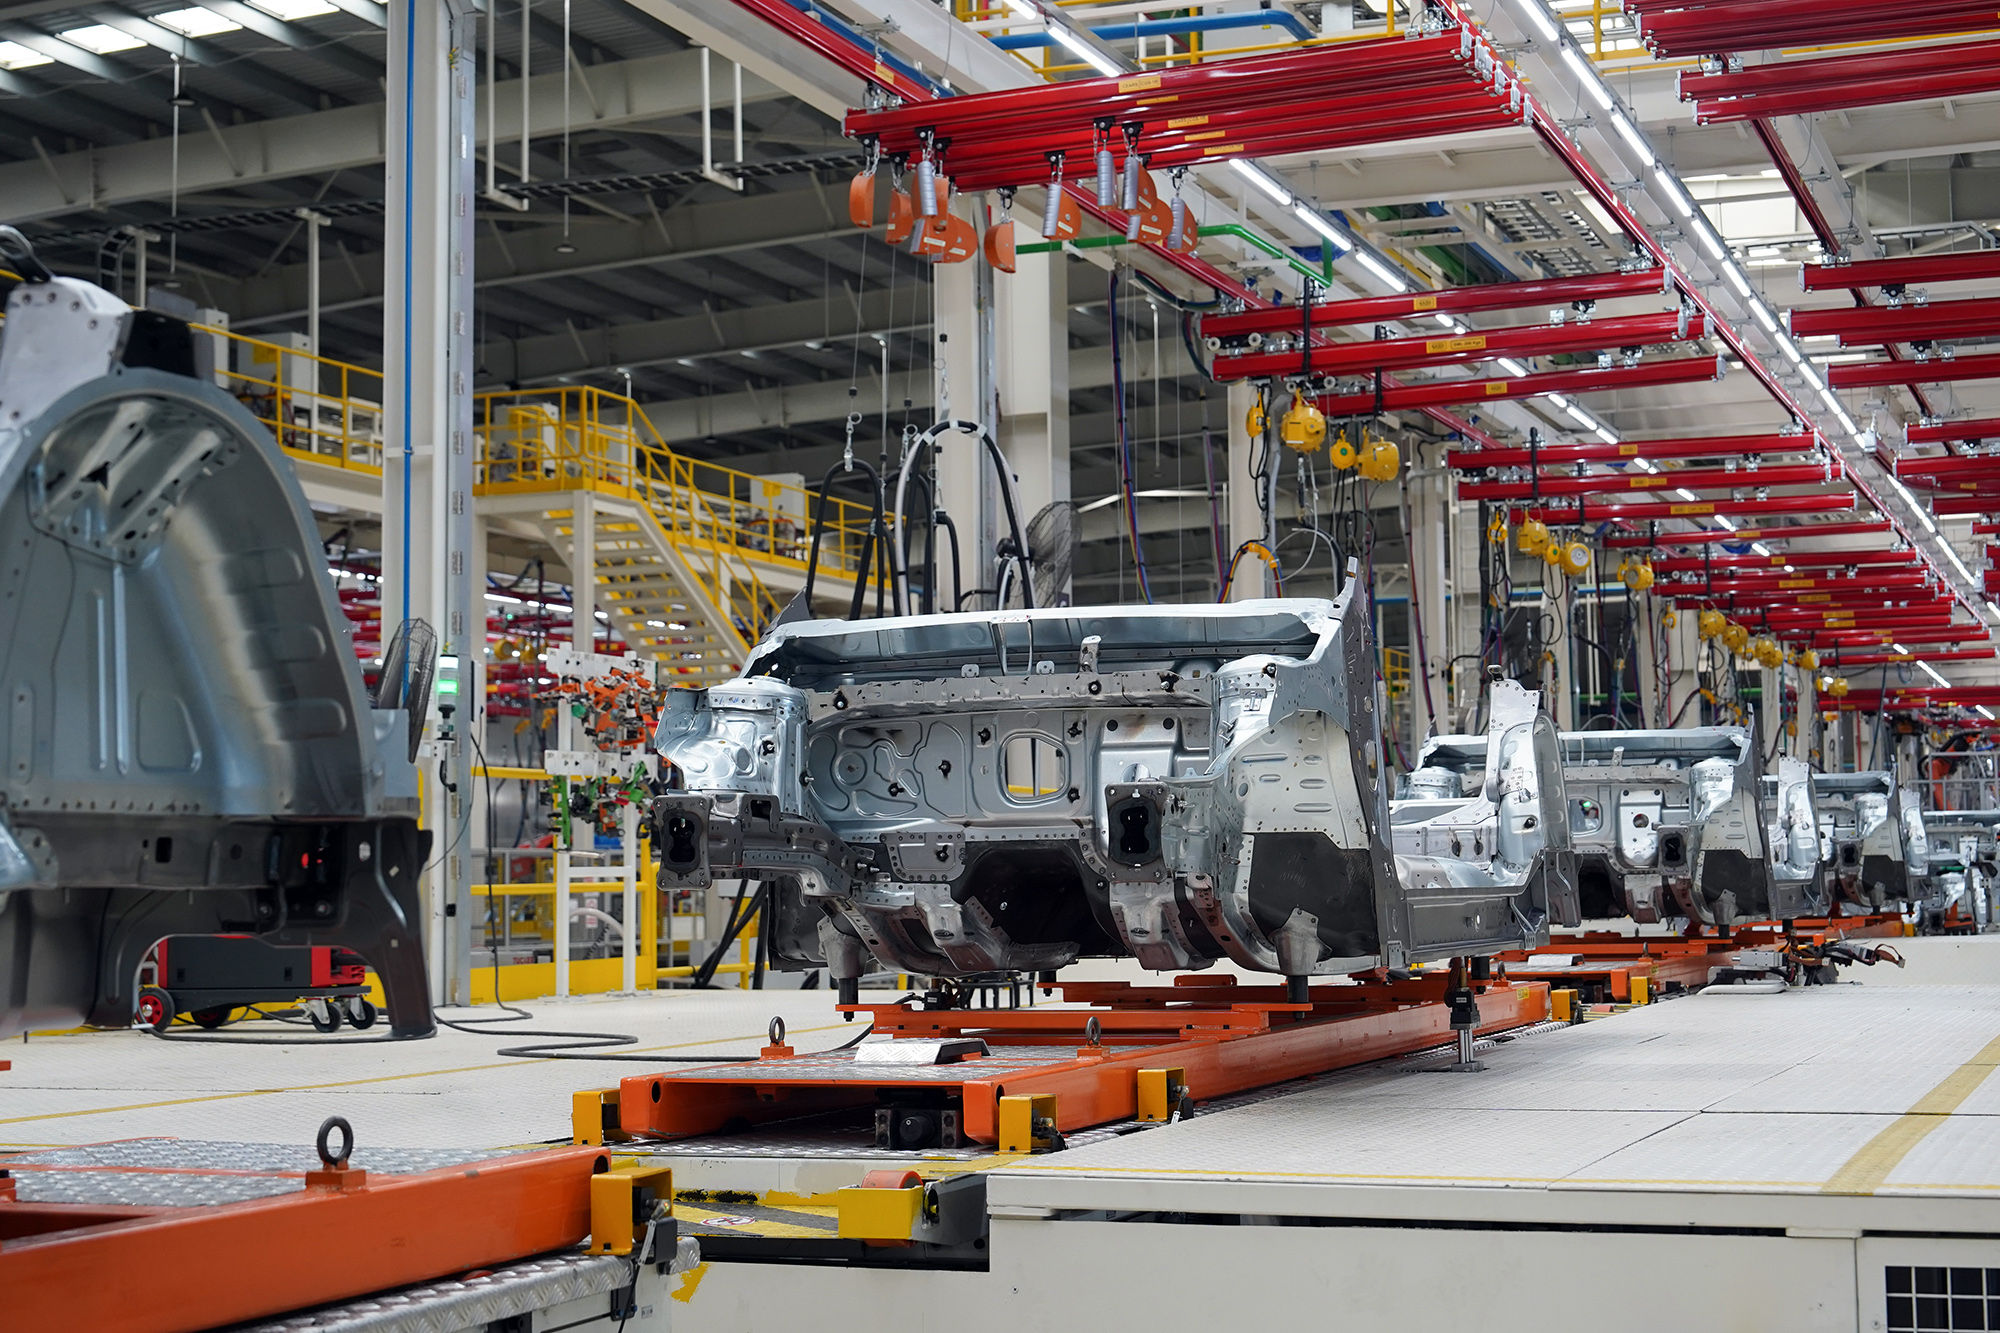
ผู้ผลิตจีนกำลังขยายฐานการผลิตและย้ายสายการผลิตมายังเอเชียตะวันออกเฉียงใต้ ทว่าเงินลงทุนจากค่ายรถไม่ได้แปลว่าจะเกิดคำสั่งซื้อแก่ธุรกิจท้องถิ่นโดยอัตโนมัติ ผู้ผลิตมักนำเครือข่ายซัพพลายเออร์ที่คุ้นเคยมาด้วย และยังนำเข้าชิ้นส่วนสำคัญ แทนการสร้างพันธมิตรใหม่ในประเทศที่เข้าไปลงทุน
ปัญหาของผู้ผลิตชิ้นส่วนในภูมิภาคจึงไม่ใช่แค่การเปลี่ยนแบบสินค้า แต่รวมถึงการขาดเงินทุน เทคโนโลยีเฉพาะ และช่องทางเข้าถึงผู้ผลิตรถยนต์ การแข่งขันกับซัพพลายเออร์ที่มีความสัมพันธ์ยาวนานและได้เปรียบด้านต้นทุนยิ่งยากขึ้น ผู้ผลิตที่ชำนาญระบบเชื้อเพลิง ไอเสีย เครื่องยนต์ และระบบส่งกำลังยังเสี่ยงสูญเสียตลาดเดิมเมื่อรถเปลี่ยนไปใช้ระบบไฟฟ้า
ตัวอย่างจากมาเลเซียชี้ให้เห็นช่องว่างชัดเจน รถยนต์ไฟฟ้าที่ประกอบในประเทศมีสัดส่วนชิ้นส่วนภายในประเทศราว 20–30% ขณะที่รถเครื่องยนต์สันดาปมีศักยภาพอยู่ที่ 70% ตัวเลขนี้เตือนว่าโรงงานประกอบเพียงอย่างเดียวไม่พอ หากผู้ผลิตท้องถิ่นไม่ได้รับการถ่ายทอดเทคโนโลยีหรือโอกาสพัฒนาชิ้นส่วนรถยนต์ไฟฟ้า มูลค่าเพิ่มส่วนใหญ่ก็อาจไหลออกนอกภูมิภาค
ภาษีควรดึงการผลิต ไม่ใช่แค่เร่งซื้อก่อนเวลา
รัฐบาลไทยกำลังพิจารณาโครงสร้างภาษีสรรพสามิตที่แบ่งตามรูปแบบการผลิตและสัดส่วนชิ้นส่วนในประเทศ โดยรถนำเข้าสำเร็จรูปอาจถูกเก็บภาษีสูงกว่ารถที่ประกอบในประเทศ และรถที่ใช้ชิ้นส่วนท้องถิ่นมากอาจได้อัตราต่ำที่สุด รัฐบาลยังหารือกับผู้ผลิตเพื่อกำหนดอัตราและรายละเอียด จึงยังต้องรอประกาศอัตราสุดท้ายกับวันเริ่มใช้
ทิศทางนี้มีเหตุผล เพราะใช้ตลาดขนาดใหญ่เป็นแรงจูงใจให้เกิดการลงทุนและการจ้างงานตลอดห่วงโซ่ แต่การปรับภาษีอย่างเดียวไม่ทำให้ผู้ผลิตชิ้นส่วนพร้อมรับงานทันที ธุรกิจต้องมีแผนที่แน่นอนพอสำหรับลงทุน อัปเกรดเครื่องจักร และฝึกทักษะ อีกทั้งการพัฒนาผู้ผลิตท้องถิ่นต้องเชื่อมกับข้อกำหนดจัดซื้อและการถ่ายทอดความรู้จากค่ายรถ
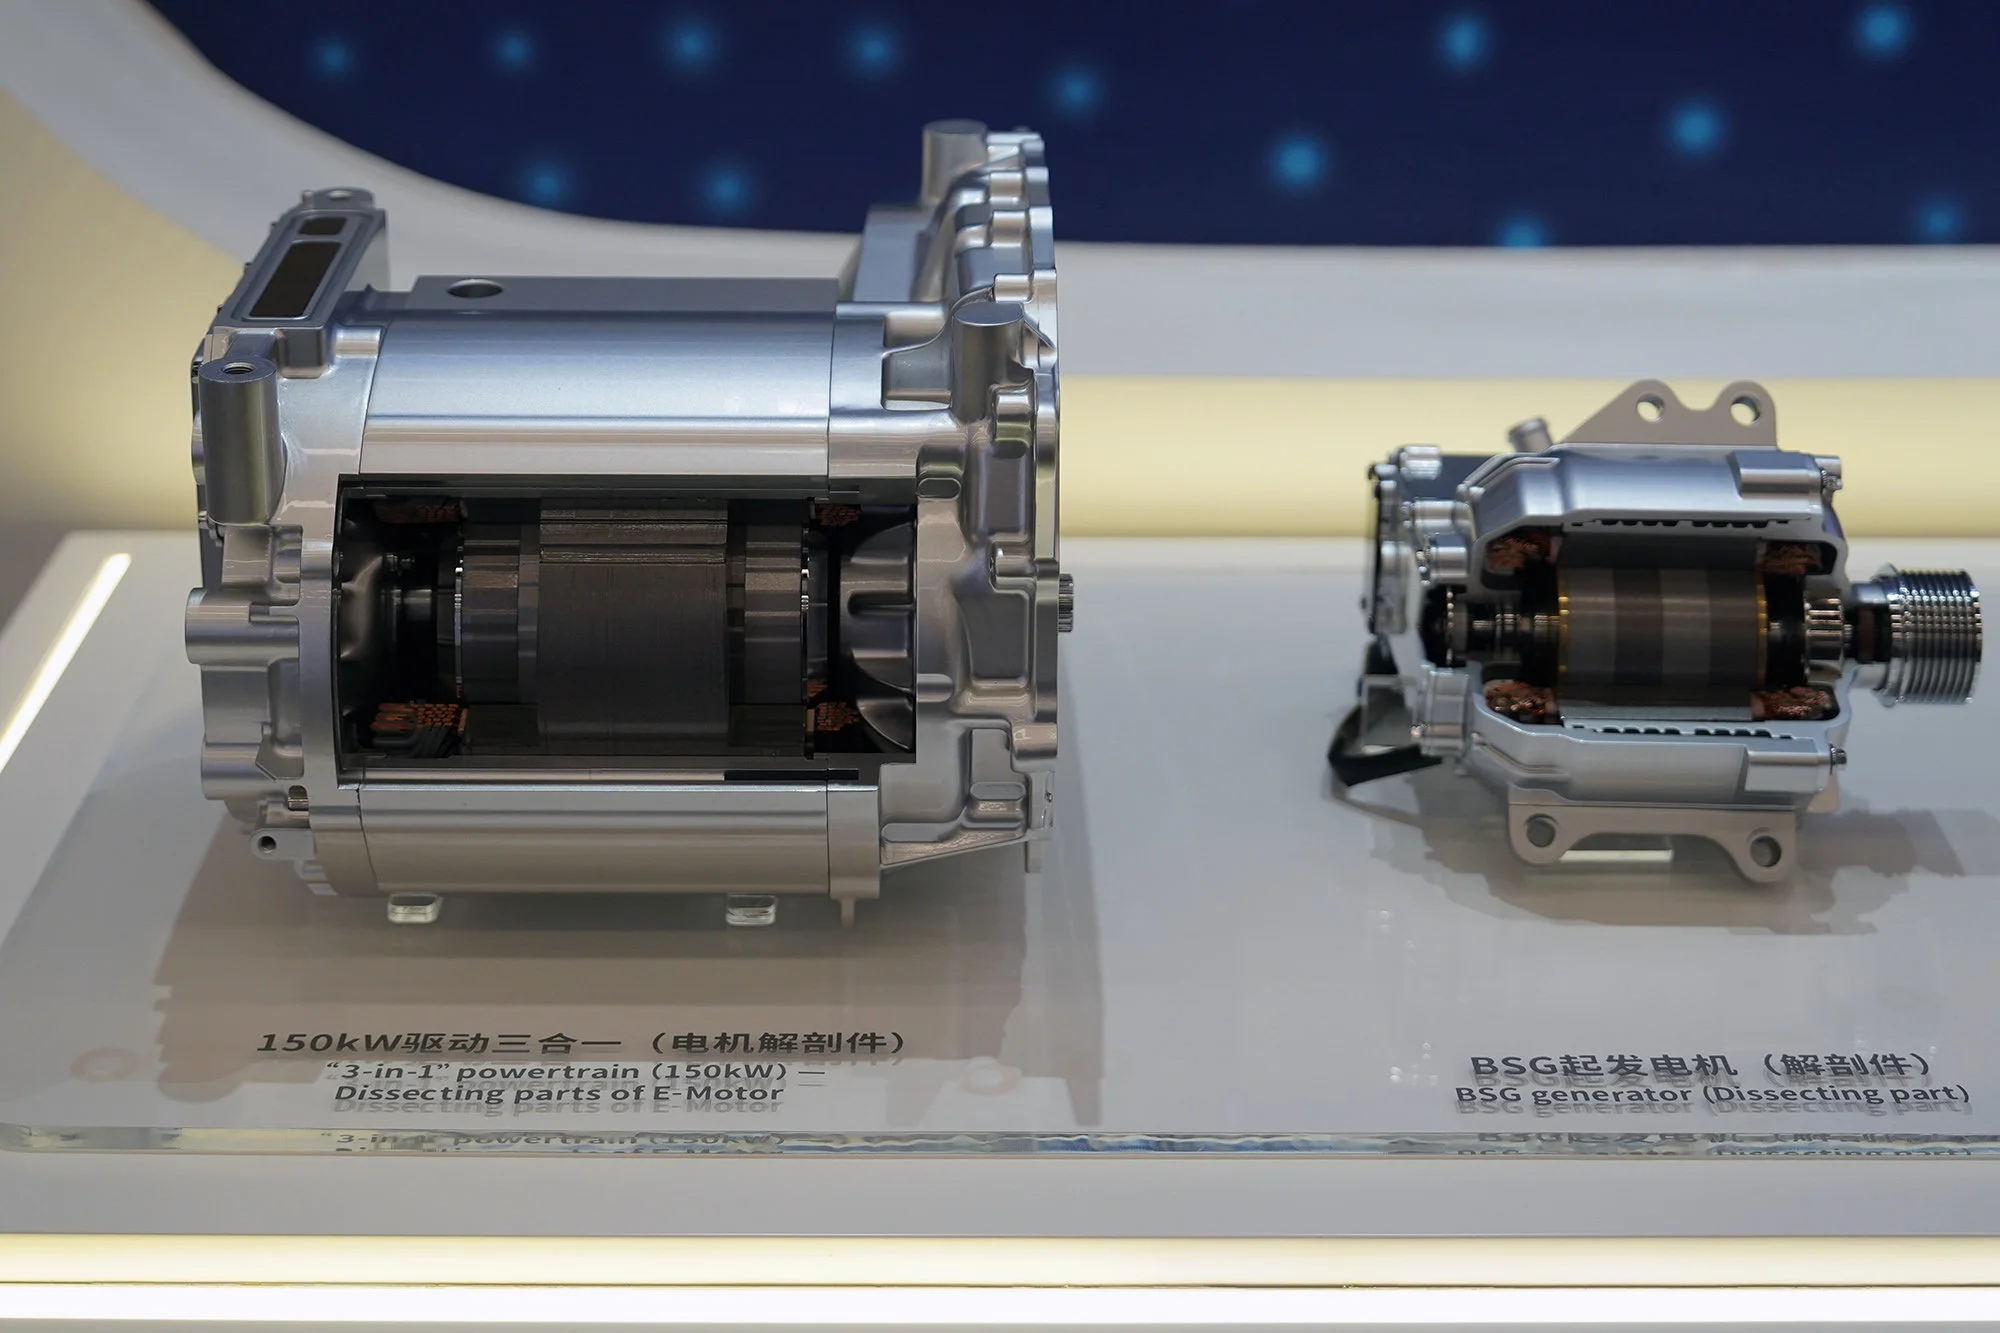
ในช่วงเปลี่ยนผ่าน ผู้ผลิตไม่ควรทิ้งรายได้จากชิ้นส่วนรถไฮบริดและตลาดอะไหล่เร็วเกินไป ขณะเดียวกันควรใช้เวลานั้นสร้างขีดความสามารถด้านชิ้นส่วนไฟฟ้าและระบบที่รถรุ่นใหม่ต้องใช้ แนวทางสนับสนุนรถปล่อยมลพิษต่ำและรถไฮบริดในระยะสั้นควบคู่กับการเตรียมระบบไฟฟ้าระยะยาว เหมาะกับภูมิภาคที่ความพร้อมของแต่ละประเทศไม่เท่ากัน
เปลี่ยนเงินลงทุนให้เป็นโอกาสของผู้ผลิตท้องถิ่น
โอกาสของอุตสาหกรรมยานยนต์อาเซียนไม่ได้อยู่ที่การดึงค่ายรถเข้ามาเพียงอย่างเดียว แต่อยู่ที่การทำให้ธุรกิจในประเทศขยับจากงานประกอบง่าย ๆ ไปสู่การผลิตชิ้นส่วนและการร่วมพัฒนากระบวนการ การเชื่อมโยงซัพพลายเออร์กับผู้ผลิตรถยนต์และผู้ให้บริการเทคโนโลยีเป็นแนวทางที่มีตัวอย่างเกิดขึ้นแล้วในภูมิภาค
ผู้ผลิตท้องถิ่นต้องวางแผนลงทุนให้สอดคล้องกับคำสั่งซื้อที่คาดการณ์ได้ และสร้างความร่วมมือเพื่อเข้าถึงเทคโนโลยีและมาตรฐานการผลิต ส่วนภาครัฐควรทำให้เงื่อนไขภาษีและเป้าหมายใช้ชิ้นส่วนในประเทศชัดเจนต่อเนื่อง เพราะการลงทุนในกำลังผลิตต้องใช้เวลาและความแน่นอน หากนโยบายเปลี่ยนเร็ว ธุรกิจขนาดเล็กย่อมรับความเสี่ยงได้ยากกว่า
ข้อสรุปคือกระแสรถ EV จีนเป็นทั้งแรงดึงดูดเงินลงทุนและบททดสอบความสามารถของผู้ผลิตชิ้นส่วนในภูมิภาค ยอดนำเข้าที่พุ่งขึ้นแสดงว่าตลาดพร้อม แต่ยังไม่ใช่หลักฐานว่าห่วงโซ่อุปทานท้องถิ่นเข้มแข็งแล้ว ภาครัฐและค่ายรถต้องเปิดทางให้เกิดการจัดซื้อ ถ่ายทอดเทคโนโลยี และพัฒนาผู้ผลิตในประเทศ มิฉะนั้นภูมิภาคอาจได้ตลาดรถไฟฟ้าที่โตขึ้น โดยผู้ผลิตชิ้นส่วนเดิมกลับหลุดจากห่วงโซ่