
ตั้งเป้าอายุยืน แต่ยังเตรียมตัวไม่พอ
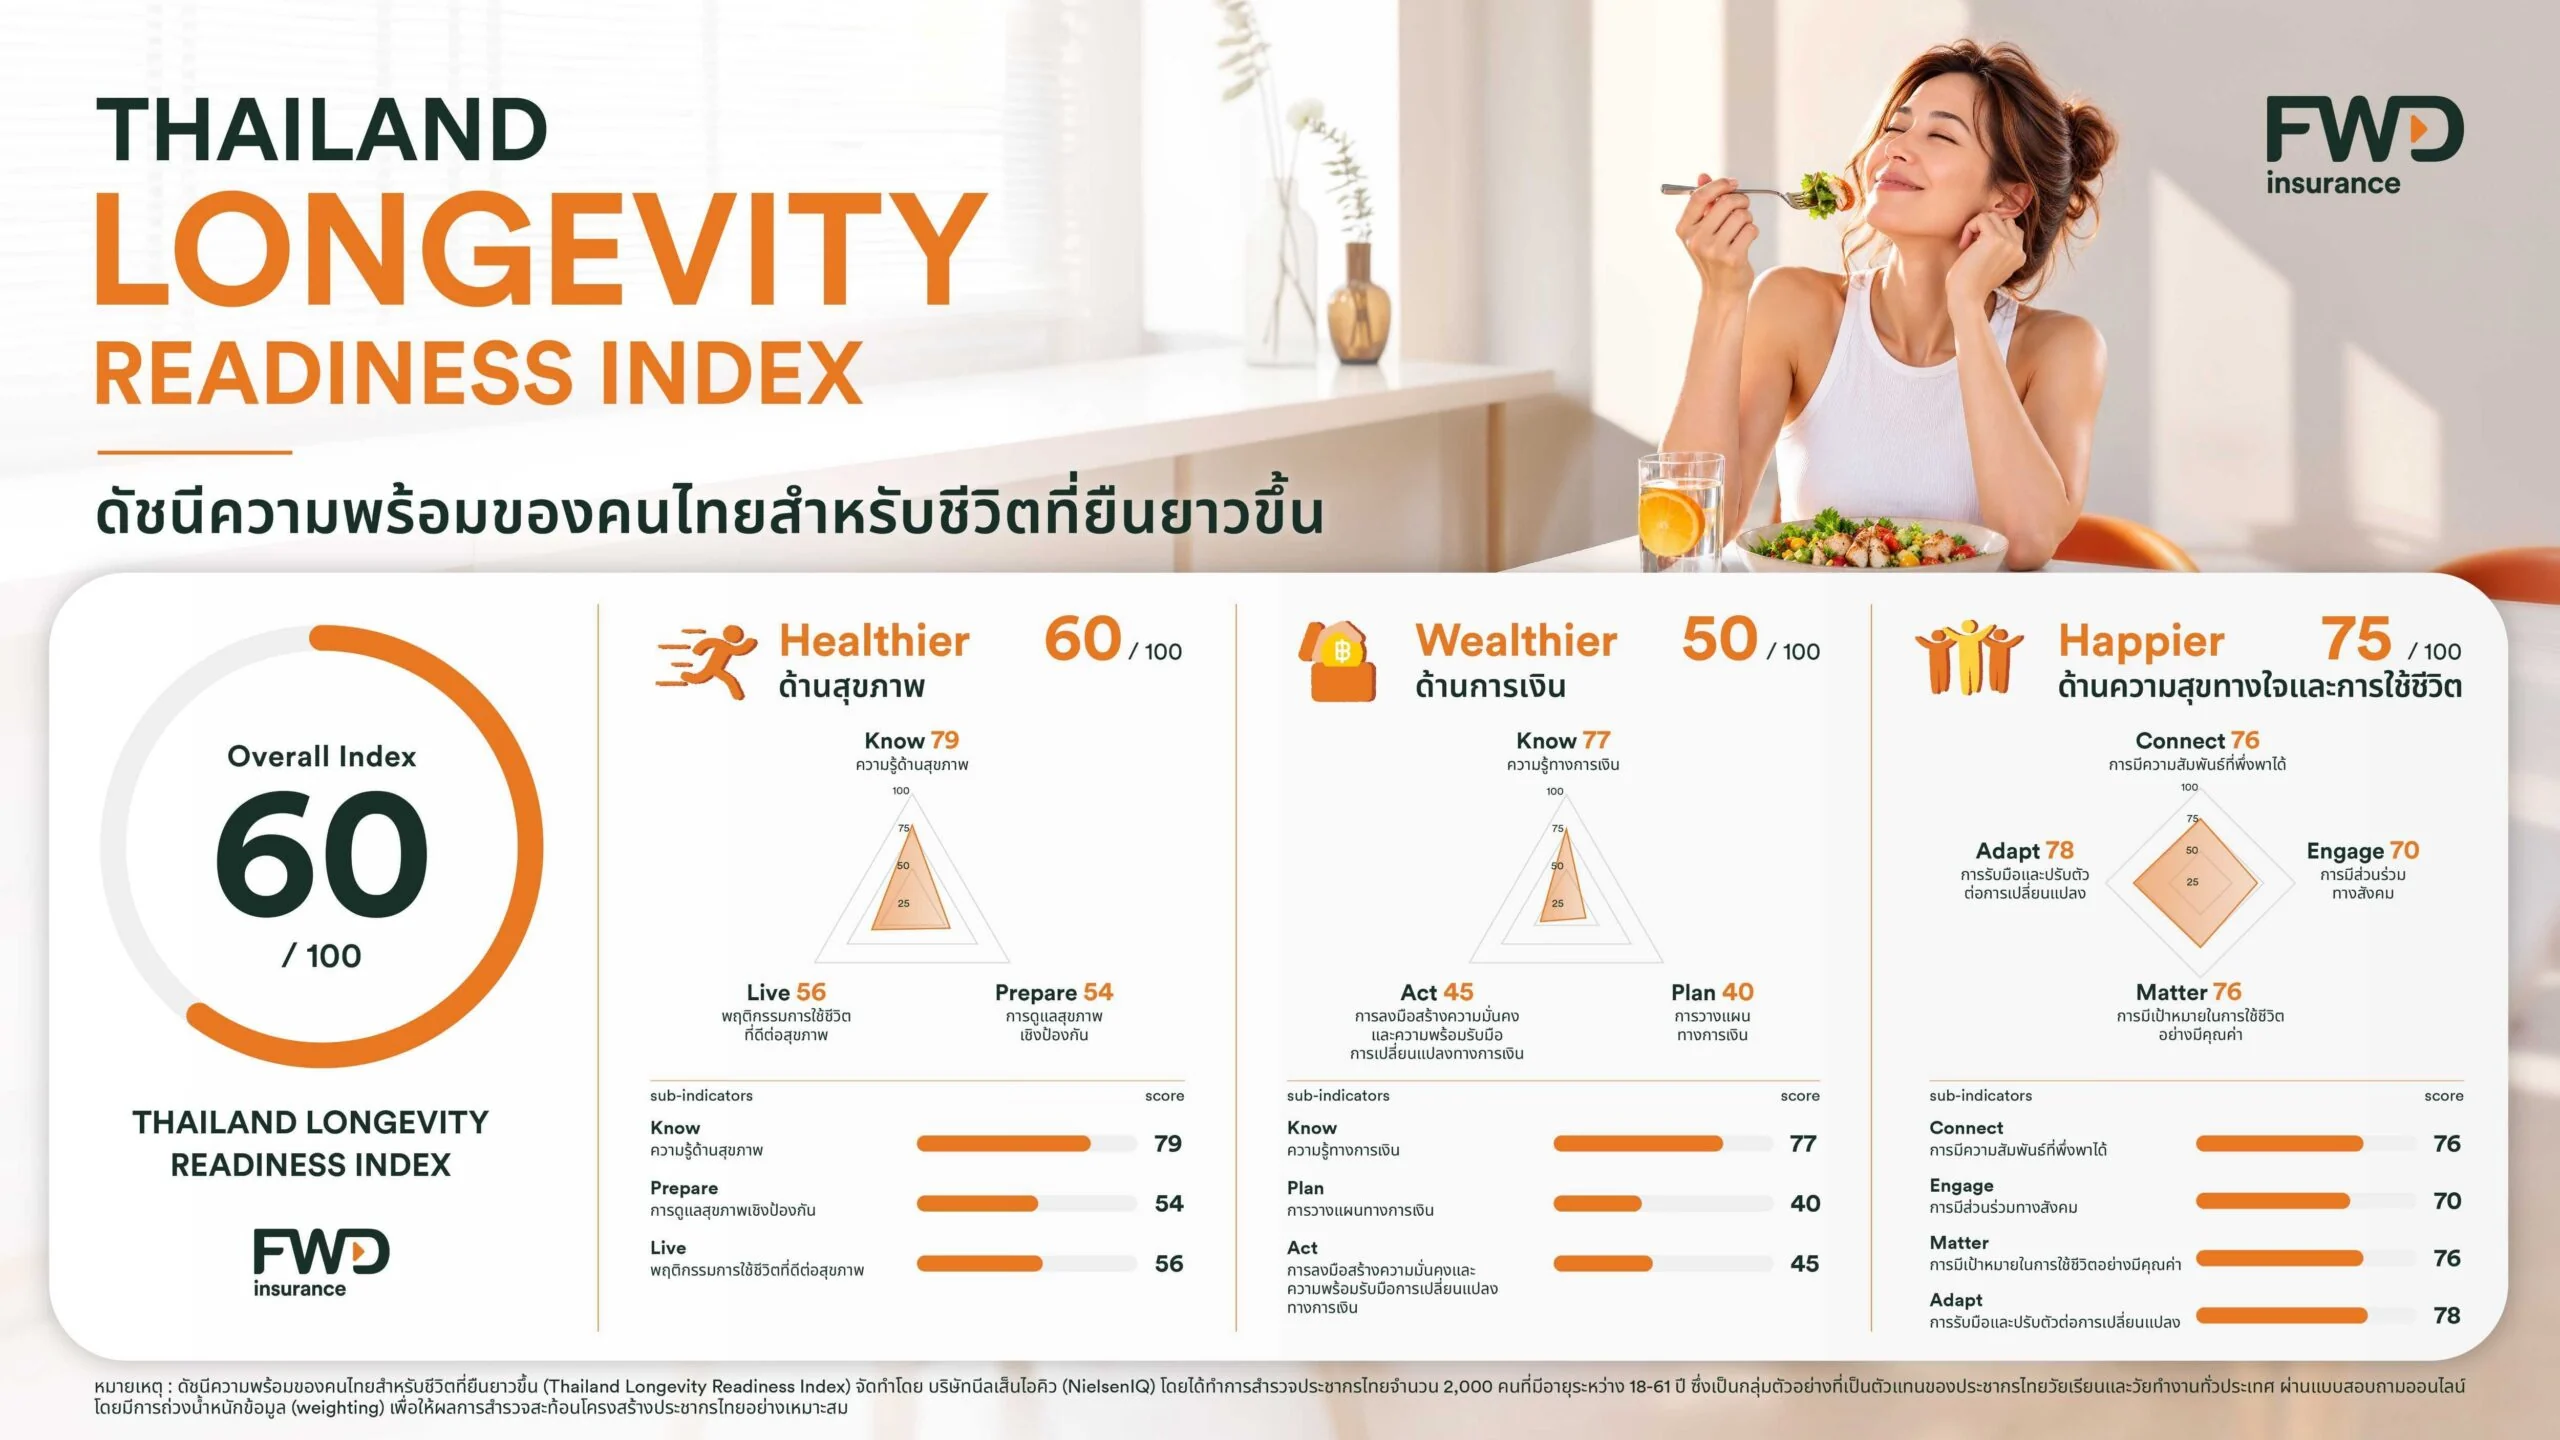
ดัชนีอายุยืนคือเครื่องมือประเมินว่าผู้คนพร้อมใช้ชีวิตที่ยืนยาวขึ้นเพียงใด ทั้งด้านสุขภาพ การเงิน และความสุขทางใจ โดยวัดจากหลายมิติ ไม่ใช่การทำนายว่าจะมีอายุถึงเท่าไร เมื่อวันที่ 16 พฤศจิกายน 2569 บริษัท เอฟดับบลิวดี ประกันชีวิต เปิดตัวดัชนีความพร้อมสู่วัยยืนยาวที่จัดทำร่วมกับนีลเส็นไอคิว โดยสำรวจคนวัยเรียนและวัยทำงานอายุ 18–61 ปี จำนวน 2,000 คน ผลปีแรกพบคะแนนความพร้อมเฉลี่ย 60 จาก 100 คะแนน แม้ผู้ตอบ 79% วางแผนชีวิตถึงอายุขัย 70 ปีขึ้นไป แต่มีเพียง 31% ที่มองว่าตนพร้อมในระดับดีถึงดีมาก ตัวเลขนี้ชี้ชัดว่า การคาดหวังว่าจะมีเวลาใช้ชีวิตมากขึ้น ยังไม่เท่ากับการเตรียมพร้อมสำหรับเวลานั้น และช่องว่างดังกล่าวควรถูกมองเป็นโจทย์ชีวิตที่ต้องลงมือแก้ ไม่ใช่เรื่องของคนใกล้เกษียณเท่านั้น

ความรู้มี แต่แผนการเงินยังไม่เกิด
จุดอ่อนที่เห็นชัดที่สุดคือการเงิน ซึ่งได้คะแนนรวม 50 คะแนน ต่ำกว่าสุขภาพที่ 60 และความสุขทางใจและการใช้ชีวิตที่ 75 คะแนน เมื่อดูใน 10 มิติ การวางแผนการเงินได้เพียง 40 คะแนน ขณะที่ความรู้ทางการเงินอยู่ที่ 77 คะแนน และความสามารถรับมือความเปลี่ยนแปลงทางการเงินได้ 45 คะแนน ความต่างนี้ไม่ใช่แค่เรื่องคะแนน แต่สะท้อนปัญหาที่พบได้ในชีวิตจริง คือรู้ว่าควรออมและเตรียมเกษียณ แต่ยังไม่เปลี่ยนความรู้นั้นเป็นแผนที่ทำต่อเนื่อง การวางแผนการเงินจึงไม่ควรถูกเลื่อนไปเป็นงานของอนาคต เพราะชีวิตที่ยืนยาวอาจหมายถึงช่วงเวลาที่ต้องพึ่งพาเงินออมและหลักประกันนานขึ้น ผลสำรวจชี้ว่าความรู้ยังไม่ถูกแปลงเป็นแผนเกษียณ การออม และหลักประกันรองรับชีวิตที่อาจยาวกว่าคาด
ชีวิตยืนยาวต้องพร้อมมากกว่าเรื่องเงิน
การเงินเป็นจุดอ่อนสำคัญ แต่การมีเงินอย่างเดียวก็ไม่ตอบโจทย์ชีวิตที่มีคุณภาพ คะแนนด้านความสุขทางใจและการใช้ชีวิตสูงที่สุด โดยการรับมือและปรับตัวได้ 78 คะแนน ส่วนความสัมพันธ์ที่พึ่งพาได้และการมีเป้าหมายชีวิตได้ 76 คะแนนเท่ากัน ด้านสุขภาพ ความรู้ได้ 79 คะแนน แต่พฤติกรรมใช้ชีวิตที่ดีต่อสุขภาพได้ 56 คะแนน และการดูแลเชิงป้องกันได้ 54 คะแนน ที่น่ากังวลคือ 40% ไม่เคยตรวจสุขภาพหรือรอจนป่วยก่อนจึงไปตรวจ ผลนี้เตือนว่า ความพร้อมสู่วัยยืนยาวต้องพิจารณาทั้งการเงิน สุขภาพ ความสัมพันธ์ และความหมายของชีวิต การรู้ข้อมูลแต่ไม่ลงมือดูแลตนเองยังทิ้งช่องว่างไว้ เช่นเดียวกับความรู้ทางการเงินที่ไม่กลายเป็นแผน ดัชนีนี้เป็นการศึกษาปีแรก จึงยังไม่มีข้อมูลปีก่อนให้เทียบ และควรอ่านเป็นภาพเปรียบเทียบจุดแข็งกับด้านที่ต้องพัฒนาในกรอบเดียวกัน

เริ่มจากสิ่งที่ทำได้ และติดตามผลต่อเนื่อง
ข้อสรุปไม่ควรหยุดที่ตัวเลข 60 คะแนน แต่ควรเปลี่ยนเป็นคำถามที่แต่ละคนตอบได้ด้วยการกระทำ: มีแผนรายรับและการออมสำหรับอนาคตหรือยัง ตรวจสุขภาพตามความเหมาะสมหรือไม่ และมีคนใกล้ตัวหรือเป้าหมายที่ช่วยพยุงใจหรือเปล่า การเริ่มวางแผนการเงินไม่จำเป็นต้องรอให้มีความพร้อมสมบูรณ์ แต่อาจเริ่มจากทบทวนสิ่งที่มี ตั้งเป้าหมาย และปรับแผนเมื่อชีวิตเปลี่ยน ผู้จัดทำระบุว่าจะเผยแพร่รายงานฉบับสมบูรณ์ในเดือนมกราคม 2570 และติดตามดัชนีต่อเนื่องทุกปี การติดตามจะมีความหมายก็ต่อเมื่อช่วยให้เห็นว่าความรู้และความตั้งใจเปลี่ยนเป็นพฤติกรรมได้หรือไม่ เพราะการมีอายุยืนไม่ใช่ชัยชนะ หากสุขภาพ การเงิน และชีวิตประจำวันไม่พร้อมรองรับเวลาที่เพิ่มขึ้น