
BOI to IPO คืออะไร และทำไมจึงเป็นจุดเปลี่ยนเกมลงทุน
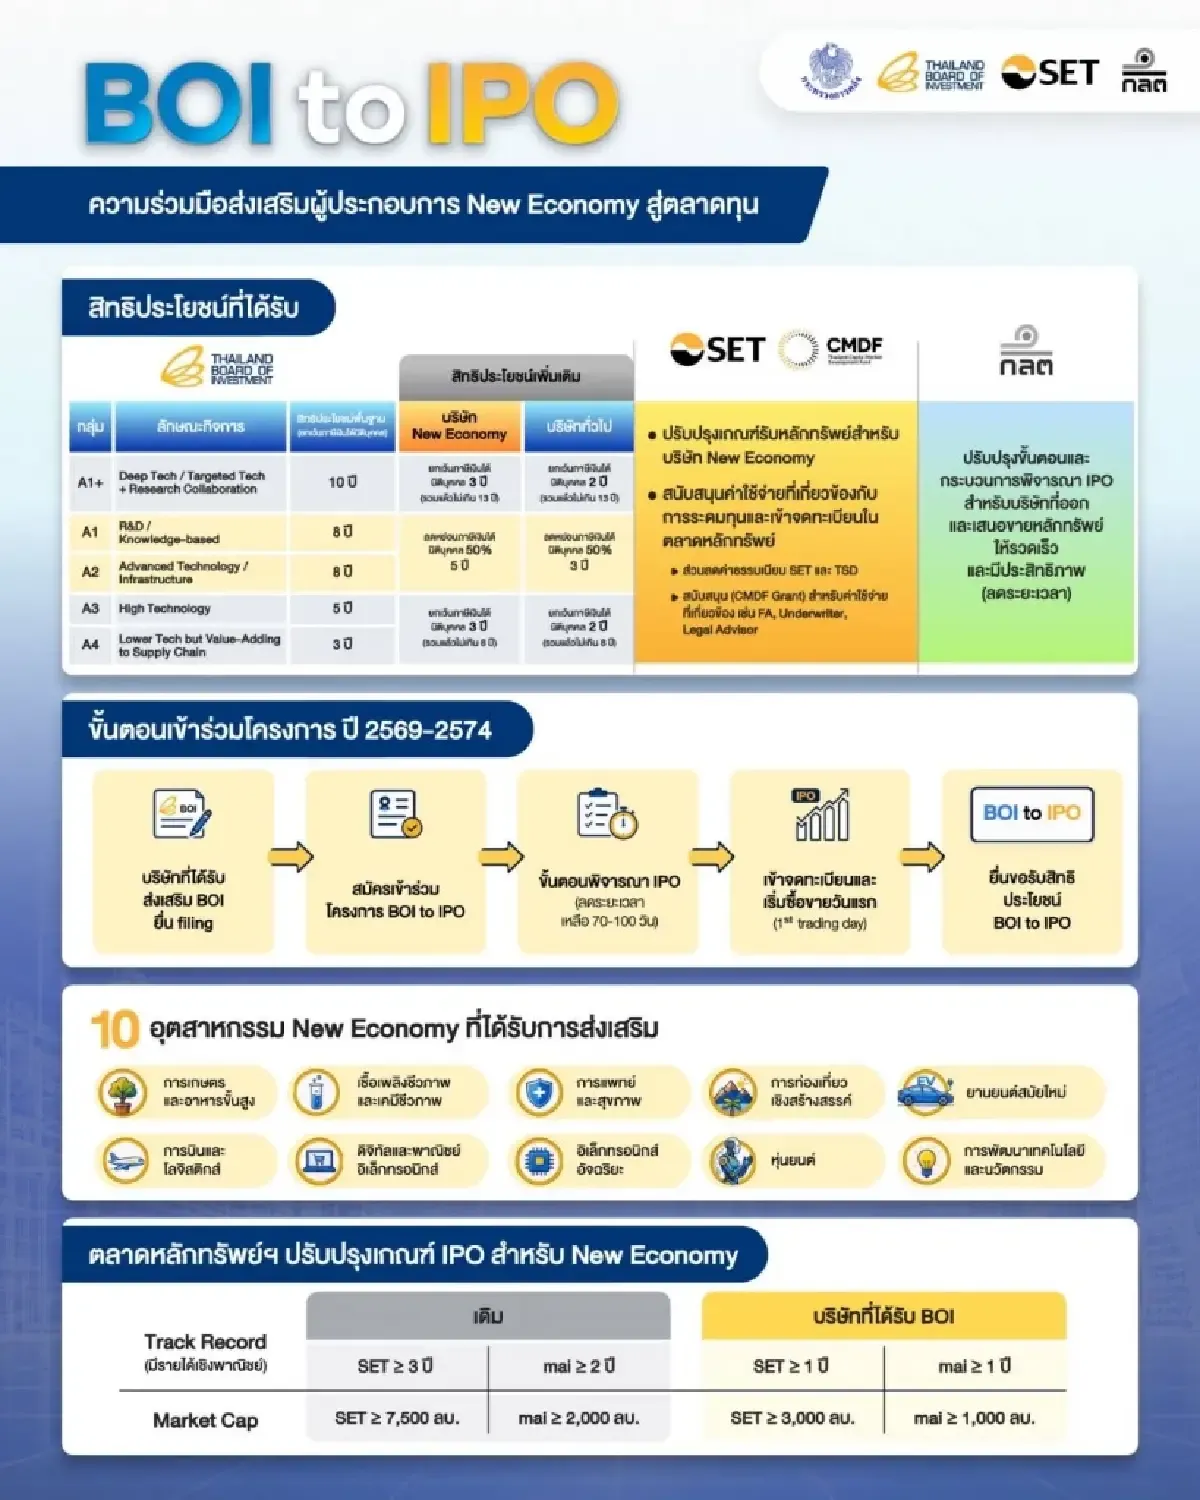
BOI to IPO โปรแกรม คือมาตรการส่งเสริมให้บริษัทที่ได้รับการส่งเสริมการลงทุนเดินหน้าเข้าสู่การจดทะเบียนในตลาดหุ้นไทย IPO อย่างเป็นระบบ โดยบูรณาการสิทธิประโยชน์จากหน่วยงานส่งเสริมการลงทุนกับกติกาตลาดทุน เพื่อเร่งให้ธุรกิจศักยภาพสูงเข้าถึงเงินทุนระยะยาว ลดข้อจำกัดด้านสภาพคล่อง และผลักดันการปรับโครงสร้างเศรษฐกิจผ่านการลงทุนตามเป้าหมายในอุตสาหกรรมยุทธศาสตร์ หัวใจของมาตรการนี้คือการยอมรับว่าการให้สิทธิภาษีอย่างเดียวไม่พออีกต่อไป ต้องพาธุรกิจเข้าสู่ตลาดทุน เพื่อสร้างฐานการออมและการลงทุนระยะยาวของทั้งภาคธุรกิจและประชาชน ที่ประชุมบอร์ดการส่งเสริมการลงทุนเห็นชอบชัดเจนให้ใช้กรอบใหม่ที่เน้น “คุณค่าที่เกิดขึ้นจริง” จากการลงทุน ทั้งการเชื่อมโยงผู้ประกอบการไทยเข้าสู่ห่วงโซ่อุปทาน การสร้างงานทักษะสูง และการวิจัยพัฒนาที่จับต้องได้ นี่ไม่ใช่การปรับแต่งเล็กน้อย แต่เป็นการย้ายสนามแข่งขันจากโรงงานไปสู่ตลาดทุน

Thailand FastPass ลงทุน เส้นทางลัดของโครงการศักยภาพสูง
หาก BOI to IPO คือการเปิดประตูสู่ตลาดทุน Thailand FastPass ลงทุนก็ทำหน้าที่เป็นช่องทางด่วนสำหรับโครงการลงทุนยุทธศาสตร์ที่พร้อมเดินเครื่องทันที รัฐเปิดไฟเขียวให้เพิ่ม 17 โครงการจาก 15 บริษัทเข้าสู่กลไก Thailand FastPass ด้วยมูลค่าเงินลงทุนรวมกว่า 1.2 แสนล้านบาท สะท้อนชัดว่ารัฐเลือกจะทุ่มทรัพยากรไปยังโครงการที่มีโอกาสสร้างฐานอุตสาหกรรมแห่งอนาคต แทนการกระจายสิทธิประโยชน์แบบเหวี่ยงแห ที่ผ่านมา โครงการลงทุนสำคัญในอุตสาหกรรมยุทธศาสตร์ที่ได้ใช้ช่องทาง FastPass แล้วมีจำนวน 25 โครงการจาก 23 บริษัท มูลค่าเงินลงทุนรวมกว่า 223,000 ล้านบาท เมื่อรวมล็อตใหม่ ตัวเลขพุ่งเป็น 42 โครงการ มูลค่ากว่า 344,000 ล้านบาท และคาดว่าจะสร้างการจ้างงานบุคลากรไทยกว่า 27,000 คน นี่คือการใช้นโยบายเลือกข้างอย่างชัดเจน เน้นลงทุนตามเป้าหมายในกิจการที่สร้างมูลค่าเพิ่มสูง ไม่เอื้อกิจการมูลค่าเพิ่มต่ำที่แทบไม่เหลือประโยชน์ให้เศรษฐกิจระยะยาว
ก.ล.ต. หั่นเวลาพิจารณา IPO เปลี่ยนตลาดหุ้นจากคิวรอยาวเป็นทางด่วน
มาตรการฝั่งตลาดทุนไม่ได้หยุดแค่เปิดรับบริษัทที่ BOI ส่งต่อ หากจังหวะสำคัญอยู่ที่การที่สำนักงานกำกับดูแลตลาดทุนตั้งเป้าลดเวลาอนุมัติ IPO จากค่าเฉลี่ยเดิม 147 วันเหลือเพียง 60–100 วัน คิดเป็นการลดลง 30–60% โดยใช้แนวทางเน้นการเปิดเผยข้อมูลควบคู่กับการพิจารณาคุณสมบัติอย่างเหมาะสม สำหรับผู้ประกอบการ นี่คือการเปลี่ยนจากระบบ “ส่งเอกสารแล้วรอแบบไม่รู้กำหนด” มาเป็นระบบพิจารณาที่คาดการณ์ได้มากขึ้น น่าสนใจที่การปรับเวลาพิจารณา IPO ถูกวางคู่ไปกับโครงการบัญชีการออมการลงทุนส่วนบุคคล TISA ซึ่งถูกนิยามว่าเป็นโครงสร้างพื้นฐานการออมของประเทศ เพื่อช่วยให้ประชาชนเปลี่ยนเงินออมเป็นเงินลงทุนระยะยาวและกระจายการลงทุนได้สะดวกขึ้น พูดง่ายๆ ฝั่งอุปทานตลาดหุ้นถูกเร่งเครื่องผ่าน BOI to IPO และ Thailand FastPass ลงทุน ขณะที่ฝั่งอุปสงค์ถูกสร้างฐานผ่าน TISA นี่คือการออกแบบตลาดหุ้นไทย IPO ให้รองรับทั้งผู้ระดมทุนและผู้ลงทุนในภาพเดียวกัน
ลงทุนตามเป้าหมายใน New Economy ย้ายฐานเติบโตเข้าสู่ตลาดทุน
สิ่งที่ทำให้ BOI to IPO โปรแกรมแตกต่างจากการส่งเสริมการลงทุนยุคก่อน คือการโฟกัสไปที่ธุรกิจกลุ่มเศรษฐกิจกระแสใหม่ หรือ New Economy อย่างตั้งใจ ทั้งบีโอไอและหน่วยงานตลาดทุนออกแบบเส้นทางพิเศษให้บริษัทกลุ่มนี้ โดยให้สิทธิยกเว้นภาษีเงินได้นิติบุคคลเพิ่มเติม 3 ปี หรือหักลดหย่อนร้อยละ 50 เพิ่มเติม 5 ปีสำหรับบริษัทที่ได้รับการรับรองว่าเป็น New Economy จากตลาดหลักทรัพย์ ขณะที่บริษัททั่วไปได้สิทธิยกเว้นภาษีเพิ่มเติม 2 ปี หรือหักลดหย่อนร้อยละ 50 เพิ่มเติม 3 ปี โดยแตกต่างตามประเภทกิจการ ในอีกมุม ก.ล.ต. ร่วมกับตลาดหลักทรัพย์และหน่วยงานด้านการส่งเสริมการลงทุนกำหนดช่องทางพิเศษสำหรับบริษัท New Economy และกิจการที่ได้รับการส่งเสริมจากเขตพัฒนาเฉพาะ เพื่อดึงดูดให้เข้าสู่ตลาดทุนเต็มรูปแบบ ตัวอย่างเดิมที่เคยเห็นคือบริษัทเทคโนโลยีต่างชาติที่สร้างฐานการผลิตและต่อยอดจนจดทะเบียนในตลาดหุ้นไทยได้สำเร็จ มาตรการรอบใหม่จึงตั้งใจสร้าง “เดลต้าและแคลคอมพ์รุ่นใหม่” ในอุตสาหกรรมเป้าหมาย ผ่านการลงทุนตามเป้าหมายและการเข้าตลาดทุนตั้งแต่ช่วงโตเร็ว ไม่ใช่รอให้โตจนเกินจังหวะ
ผลกระทบต่อประชาชน นักลงทุน และทิศทางโครงสร้างเศรษฐกิจ
จากมุมคนทั่วไป การเร่งให้บริษัทศักยภาพสูงเข้าตลาดหุ้นเร็วขึ้นหมายถึงทางเลือกลงทุนที่มากขึ้นและอาจมีคุณภาพดีขึ้น ถ้า BOI to IPO และ Thailand FastPass ลงทุนทำให้บริษัทเทคโนโลยีขั้นสูง บริษัทวิจัยพัฒนา และอุตสาหกรรมยุทธศาสตร์เข้าจดทะเบียนเพิ่ม นักลงทุนรายย่อยจะไม่ต้องไล่ซื้อหุ้นเก็งกำไรจากธุรกิจมูลค่าเพิ่มต่ำเท่าเดิม การมี TISA เป็นโครงสร้างพื้นฐานการออมช่วยให้ประชาชนเปลี่ยนเงินออมเป็นเงินลงทุนระยะยาวในสินทรัพย์หลากหลายได้สะดวกและมีแรงจูงใจที่เหมาะสม ด้านความเสี่ยง ฝั่งกำกับดูแลก็ไม่ได้ลืมโจทย์ภัยหลอกลงทุน โดยมีการประสานงานกับหน่วยงานที่เกี่ยวข้องเพื่อสกัดช่องทางหลอกลงทุนภายใน 7 นาทีถึง 48 ชั่วโมง และปิดกั้นบัญชีที่ได้รับแจ้งได้ครบ 100% ของจำนวนบัญชี ทั้งหมดนี้สะท้อนว่าการปรับโครงสร้างเศรษฐกิจผ่านตลาดทุนไม่ได้มีเป้าหมายแค่ตัวเลขการลงทุน แต่ต้องพาสังคมไปสู่ระบบการออมและการลงทุนที่ปลอดภัย โปร่งใส และเปิดโอกาสให้คนทั่วไปเข้าถึงผลประโยชน์จากการเติบโตของอุตสาหกรรมเป้าหมาย ไม่ใช่ปล่อยให้ผลค้างอยู่ในมือไม่กี่กลุ่ม ในภาพรวม เมื่อบีโอไอประกาศเดินหน้าทำงานเชิงรุก เกาะติดโครงการลงทุนสำคัญ และวาง Joint KPI ร่วมกับหน่วยงานต่างๆ เพื่อดันประเทศไปสู่เป้าหมายรายได้สูง การเติบโตเศรษฐกิจมากกว่าร้อยละ 3 ต่อปี และสัดส่วนการลงทุนเกินร้อยละ 30 ของ GDP การใช้ตลาดทุนเป็นเครื่องมือหลักผ่าน BOI to IPO จึงไม่ใช่ทางเลือกเสริม แต่คือแกนกลางของยุทธศาสตร์การปรับโครงสร้างเศรษฐกิจยุคใหม่