
BOI to IPO คืออะไร และทำไมจึงเป็นจุดหักเหของตลาดหลักทรัพย์ไทย
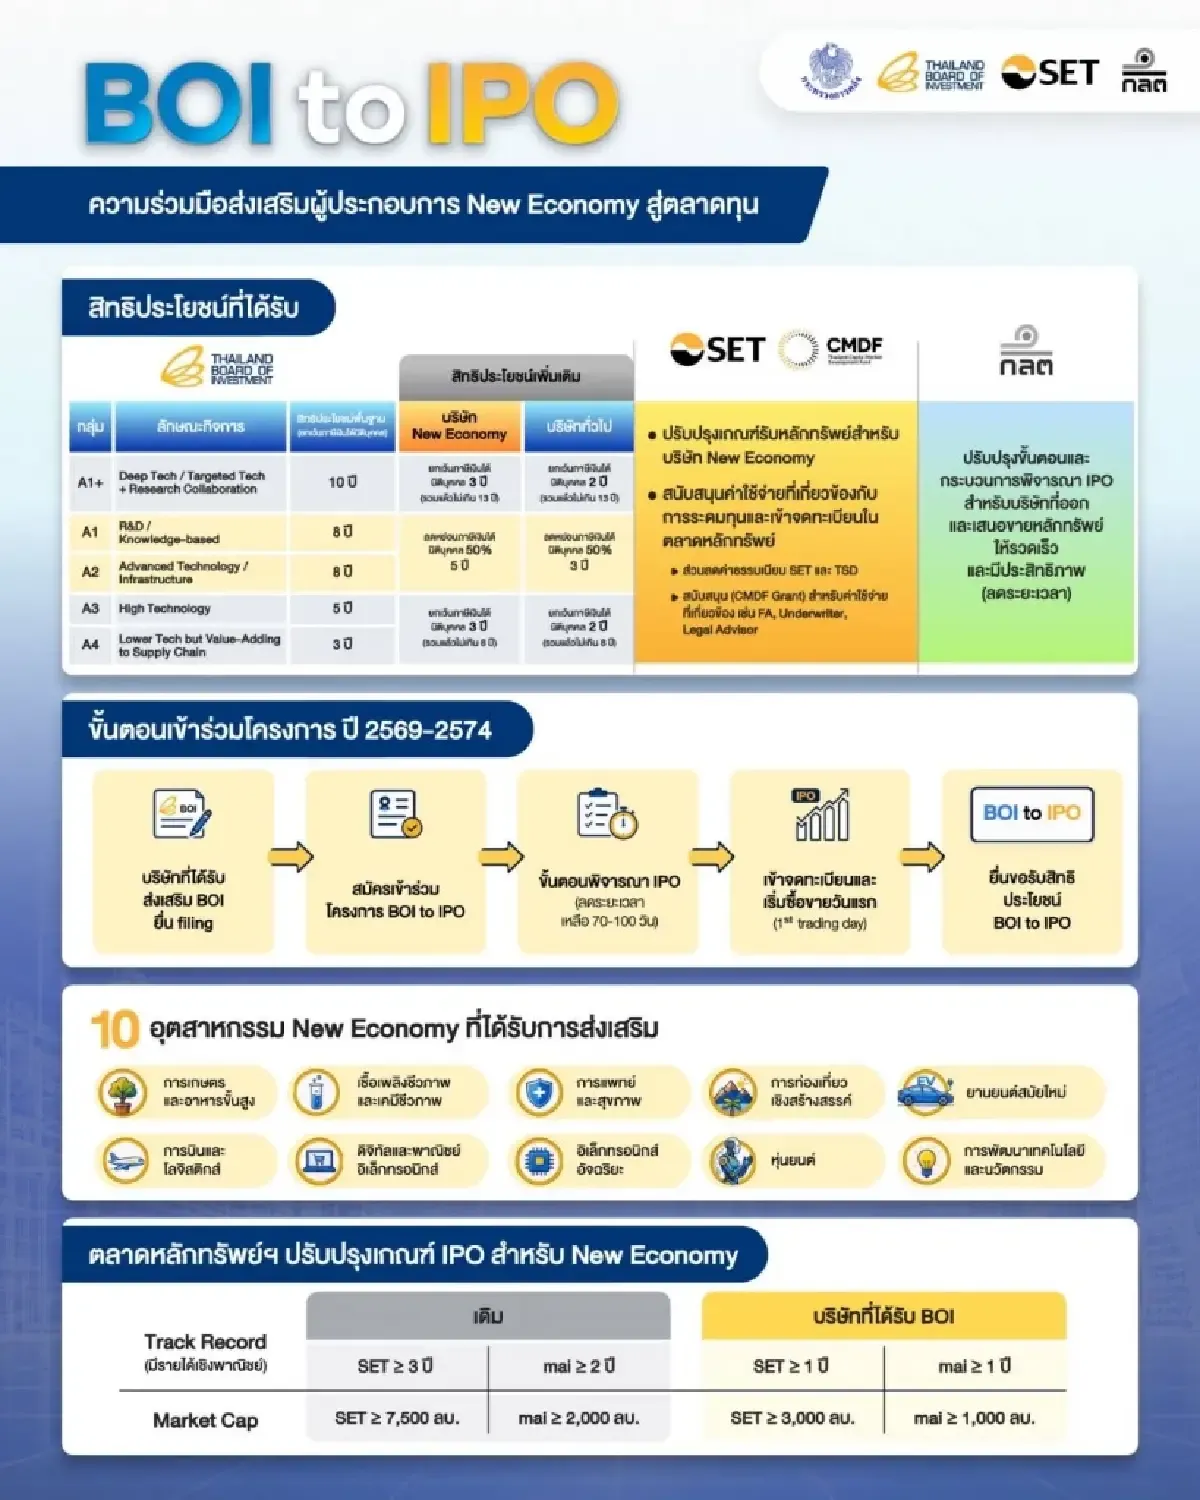
BOI to IPO โครงการ คือกรอบความร่วมมือเชิงนโยบายระหว่างหน่วยงานส่งเสริมการลงทุนกับหน่วยงานกำกับตลาดทุนที่ออกแบบให้บริษัทในอุตสาหกรรมเศรษฐกิจใหม่ซึ่งได้รับส่งเสริมการลงทุนสามารถก้าวจากฐานการผลิตเข้าสู่การระดมทุนในตลาดหลักทรัพย์ไทยได้ง่ายขึ้น ผ่านช่องทางพิเศษและสิทธิประโยชน์ทางภาษี เพื่อเร่งดึงการลงทุนต่างชาติและยกระดับโครงสร้างเศรษฐกิจไปสู่เทคโนโลยีขั้นสูง
แก่นของเรื่องนี้ไม่ใช่แค่โครงการเพิ่มจำนวนหุ้นจดทะเบียน แต่คือการออกแบบสะพานใหม่ระหว่างโรงงานกับตลาดทุน วันที่ 17 กันยายน 2569 มีการลงนามบันทึกความร่วมมือโครงการ BOI to IPO ระหว่างหน่วยงานส่งเสริมการลงทุน สำนักงานก.ล.ต. และตลาดหลักทรัพย์ไทย เพื่อผลักดันผู้ประกอบการกลุ่มเศรษฐกิจใหม่เข้าตลาดทุนอย่างเป็นระบบ นี่คือสัญญาณชัดเจนว่ารัฐยอมรับว่าการเติบโตแบบพึ่งการบริโภคไม่พออีกต่อไป แต่ต้องโยกไปสู่โมเดลการเติบโตที่ใช้การลงทุนเป็นตัวนำหรือ Investment-Led Growth Policy ซึ่งตลาดทุนกลายเป็นเครื่องยนต์สำคัญ

จากคลื่นลงทุน 5 ล้านล้าน สู่ “นางฟ้าหุ้นไทย” ในเศรษฐกิจใหม่
เบื้องหลัง BOI to IPO โครงการ คือคลื่นการลงทุนที่ไม่เคยเกิดขึ้นมาก่อน ตั้งแต่ปี 2566 ถึงมิถุนายน 2569 มีโครงการยื่นขอรับการส่งเสริมการลงทุนรวมมูลค่ามากกว่า 5 ล้านล้านบาท ครอบคลุม Semiconductor อิเล็กทรอนิกส์ PCB AI Supply Chain ดิจิทัล ยานยนต์ไฟฟ้า หุ่นยนต์ Humanoid จนถึงชิ้นส่วนอากาศยาน ตัวเลขนี้สะท้อนว่าบริษัทเทคโนโลยีระดับโลกกำลังมองเห็นศักยภาพฐานการผลิตและซัพพลายเชนในภูมิภาคนี้อย่างจริงจัง
ในฝั่งตลาดทุน รัฐตั้งเป้าปั้น “หุ้นนางฟ้าไทย” จากกลุ่มเศรษฐกิจใหม่ ผ่านการเปิดทางให้บริษัทที่ได้รับส่งเสริมจาก BOI เข้าจดทะเบียน IPO ด้วยสิทธิประโยชน์ Top-up ด้านภาษี กลุ่ม New Economy ที่ผ่านการรับรองจากตลาดหลักทรัพย์จะได้รับยกเว้นภาษีเงินได้นิติบุคคลเพิ่ม 3 ปี หรือเลือกลดหย่อนภาษี 50% เพิ่มเติมอีก 5 ปี หรือในคำพูดเชิงนโยบายที่ควรจดจำคือ “มาตรการนี้เป็นปุ๋ยสูตรพิเศษที่ออกมาได้ถูกที่ และถูกเวลา” ที่มุ่งเปลี่ยนคลื่นลงทุน 5 ล้านล้านให้กลายเป็นหุ้นเติบโตระยะยาว ไม่ใช่เพียงโรงงานชั่วคราว

ตลาดหลักทรัพย์ไทยในบทบาทสะพานเชื่อมทุนต่างชาติ: ลดกำแพง เปิดเกมยาว
จุดพลิกเกมของ BOI to IPO โครงการ คือการเปลี่ยนบทบาทตลาดหลักทรัพย์ไทยจาก “ที่ออกหุ้นของบริษัทในประเทศ” ไปเป็น “แพลตฟอร์มทุนภูมิภาค” ที่บริษัทต่างชาติมองเป็นบ้านการเงินระยะยาว ภายใต้โครงการนี้ BOI สนับสนุนด้านสิทธิประโยชน์เพิ่มเติม ขณะที่ตลาดหลักทรัพย์และก.ล.ต.ช่วยเตรียมความพร้อมและกระบวนการนำบริษัทเข้าจดทะเบียนใน SET mai และ LiVEx
ที่น่าสนใจคือเป้าหมายไม่ได้จำกัดเฉพาะบริษัทในประเทศหรือผู้ลงทุนรายใหม่ แต่เปิดกว้างต่อบริษัทจากทุกประเทศที่เข้ามาตั้งฐานผลิตและดำเนินธุรกิจมาแล้ว มีความมั่นคง และอยู่ในช่วงขยายตัว นั่นหมายถึงกำแพงระหว่าง “โรงงานของทุนต่างชาติ” กับ “หุ้นในกระดานไทย” กำลังบางลงอย่างมีนัยสำคัญ การเข้าถึงตลาดทุนในประเทศทำให้บริษัทไม่ต้องหันไปพึ่งแหล่งทุนต่างประเทศเพียงด้านเดียว ในขณะเดียวกันนักลงทุนในประเทศก็ได้สิทธิร่วมเป็นเจ้าของธุรกิจเทคโนโลยีชั้นนำ ไม่ต้องรอซื้อผ่านกองทุนที่ไปลงทุนต่างตลาดเหมือนในอดีต
มากกว่าฐานผลิต: เชื่อม R&D ซัพพลายเชน และทักษะคนไทยเข้ากับทุนโลก
หากมองลึกกว่าเรื่องภาษีและ IPO แกนคิดของ BOI to IPO คือการปักรากทุนต่างชาติให้ลึกกว่าการเป็นเพียงฐานประกอบและส่งออก หน่วยงานส่งเสริมการลงทุนประกาศชัดว่าต้องการให้เกิดกิจกรรมที่มีมูลค่าเพิ่มในประเทศมากขึ้น ตั้งแต่การพัฒนา Supply Chain การวิจัยและพัฒนา R&D การพัฒนาบุคลากร ไปจนถึงการระดมทุนผ่านตลาดทุน ตัวอย่างชัดคือการลงทุนในอุตสาหกรรม PCB ที่ใน 3 ปีที่ผ่านมา มีผู้ผลิตรายใหญ่ระดับโลกเข้ามาไม่น้อยกว่า 50 บริษัท พร้อมตามด้วยการลงทุนในผู้ผลิตวัตถุดิบต้นน้ำ
ด้านคน โครงการ Skill Bridge ถูกออกแบบให้เดินคู่กับ BOI to IPO เพื่อไม่ให้เม็ดเงินลงทุนไหลผ่านโดยไม่แตะชีวิตแรงงานไทย ในช่วงสองไตรมาสที่ผ่านมา Skill Bridge ยกระดับทักษะบุคลากรเข้าสู่อุตสาหกรรมดิจิทัลได้กว่า 70,000 คน และสร้างงานรายได้สูง เช่น โรงงานอุปกรณ์ส่งข้อมูลด้วยแสงในสระบุรีที่จ้างงานกว่า 20,000 ตำแหน่ง โครงสร้างแบบนี้ทำให้เห็นภาพทางเดินชัดเจน ตั้งแต่การดึงลงทุน สร้างโรงงาน ปั้นซัพพลายเชน ทำ R&D พัฒนาคน แล้วค่อยต่อยอดสู่การระดมทุนในตลาดหุ้นเพื่อขยายธุรกิจทั้งในและต่างประเทศ
ข้อดี ข้อเสี่ยง และบทสรุปเชิงยุทธศาสตร์ของ BOI to IPO
ในเชิงยุทธศาสตร์ BOI to IPO โครงการ คือความพยายามวางตลาดหลักทรัพย์ไทยเป็นหัวใจของ Investment-Led Growth Policy ที่ต้องการดึงคลื่นการลงทุนเทคโนโลยีขั้นสูงให้ฝังรากลึก โครงการนี้ตอบโจทย์หลายด้านพร้อมกัน ทั้งดึงการลงทุนต่างชาติ ปั้นนางฟ้าหุ้นไทยจากกลุ่มเศรษฐกิจใหม่ เปิดโอกาสให้นักลงทุนในประเทศเข้าถึงหุ้นเทคโนโลยี และสร้างแรงจูงใจให้บริษัท New Economy เลือกจดทะเบียนในกระดานไทยด้วยสิทธิประโยชน์ทางภาษีที่ยืดหยุ่น
อย่างไรก็ตาม ความสำเร็จจะไม่เกิดขึ้นอัตโนมัติ ความเสี่ยงอยู่ที่การคัดกรองคุณภาพบริษัท การป้องกันไม่ให้ตลาดเต็มไปด้วยหุ้นเติบโตแค่คำโฆษณา และการรักษาสมดุลระหว่างสิทธิประโยชน์นักลงทุนกับรายได้ภาครัฐ ท่ามกลางความผันผวนเศรษฐกิจโลก สิ่งที่ควรจับตาคือว่า การออก “ปุ๋ยสูตรพิเศษ” ครั้งนี้จะเพียงพอให้ตลาดหลักทรัพย์ไทยกลายเป็นศูนย์รวมทุนของภูมิภาคได้หรือไม่ บทสรุปวันนี้คือ หากรัฐเดินเกมกำกับดูแลและการพัฒนาทักษะคนควบคู่กัน BOI to IPO มีศักยภาพจะเปลี่ยนภาพจากประเทศฐานผลิตราคาถูก ไปสู่ศูนย์กลางทุนและเทคโนโลยีที่มีบริษัทเศรษฐกิจใหม่เป็นดารานำของกระดาน