
จากแอปยอดนิยมสู่การเข้าใจลูกค้า
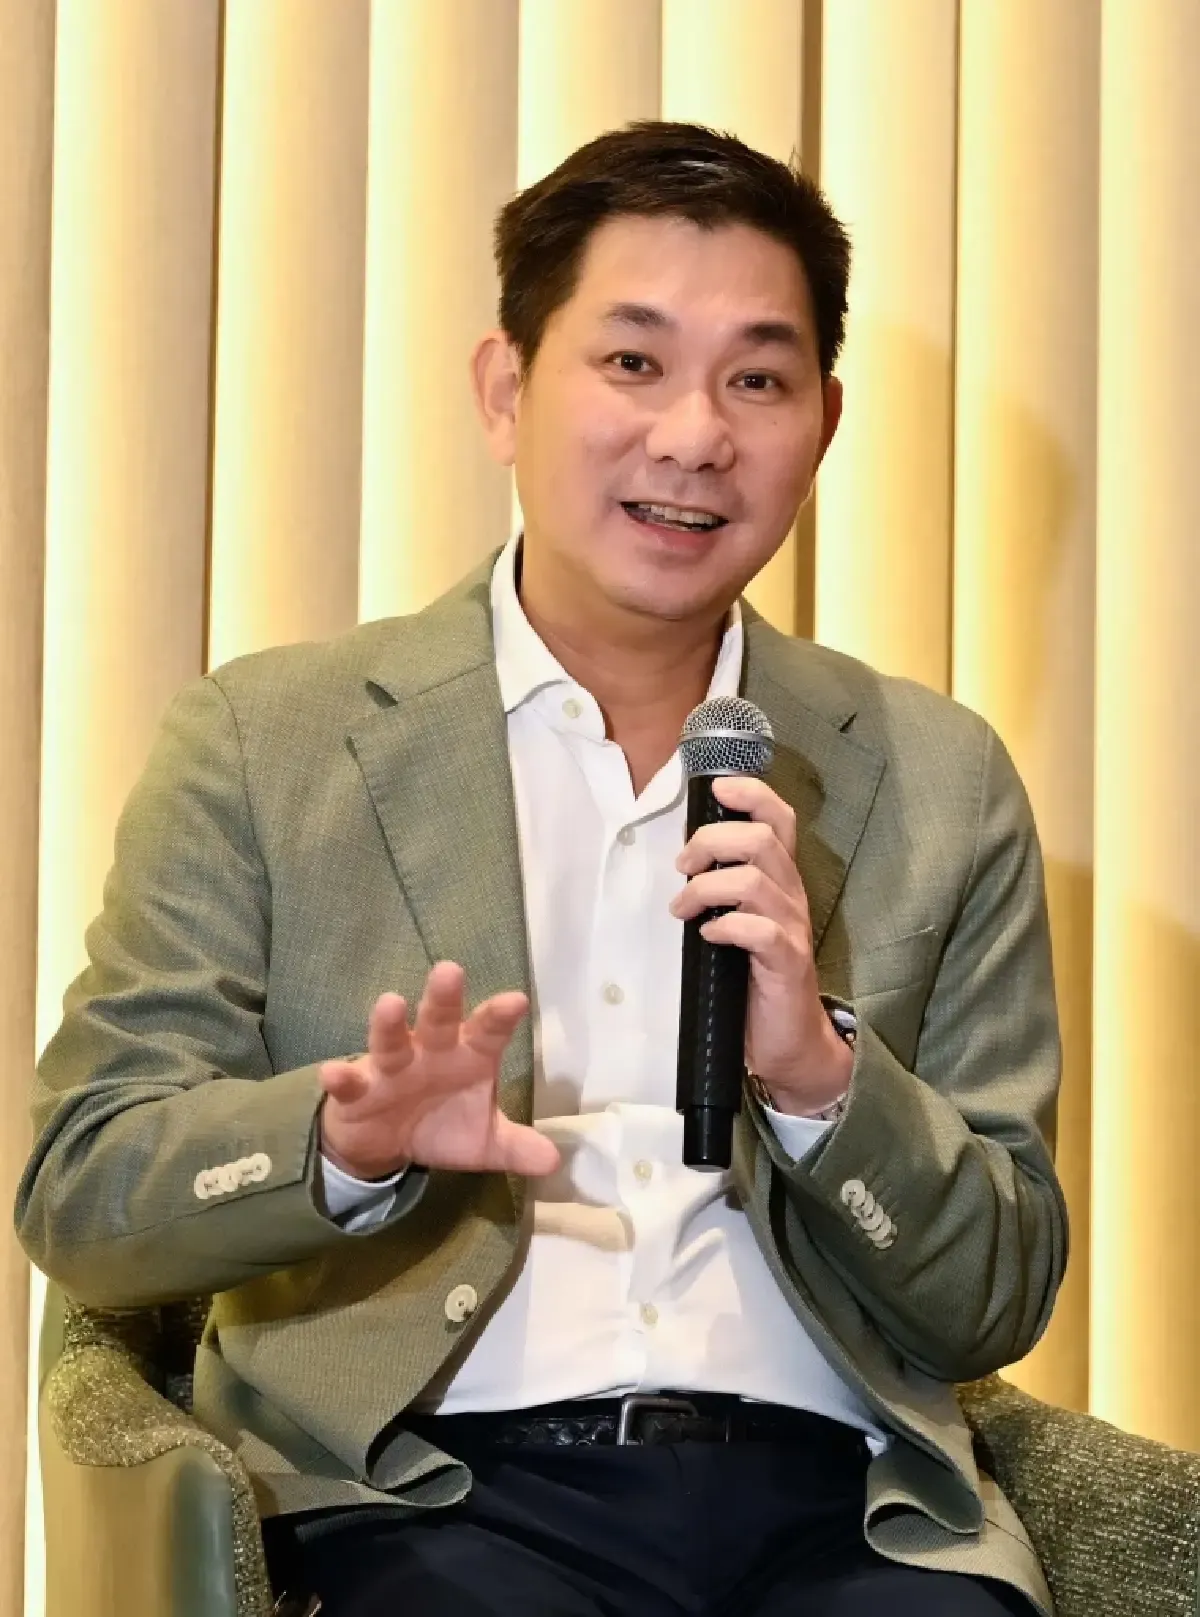
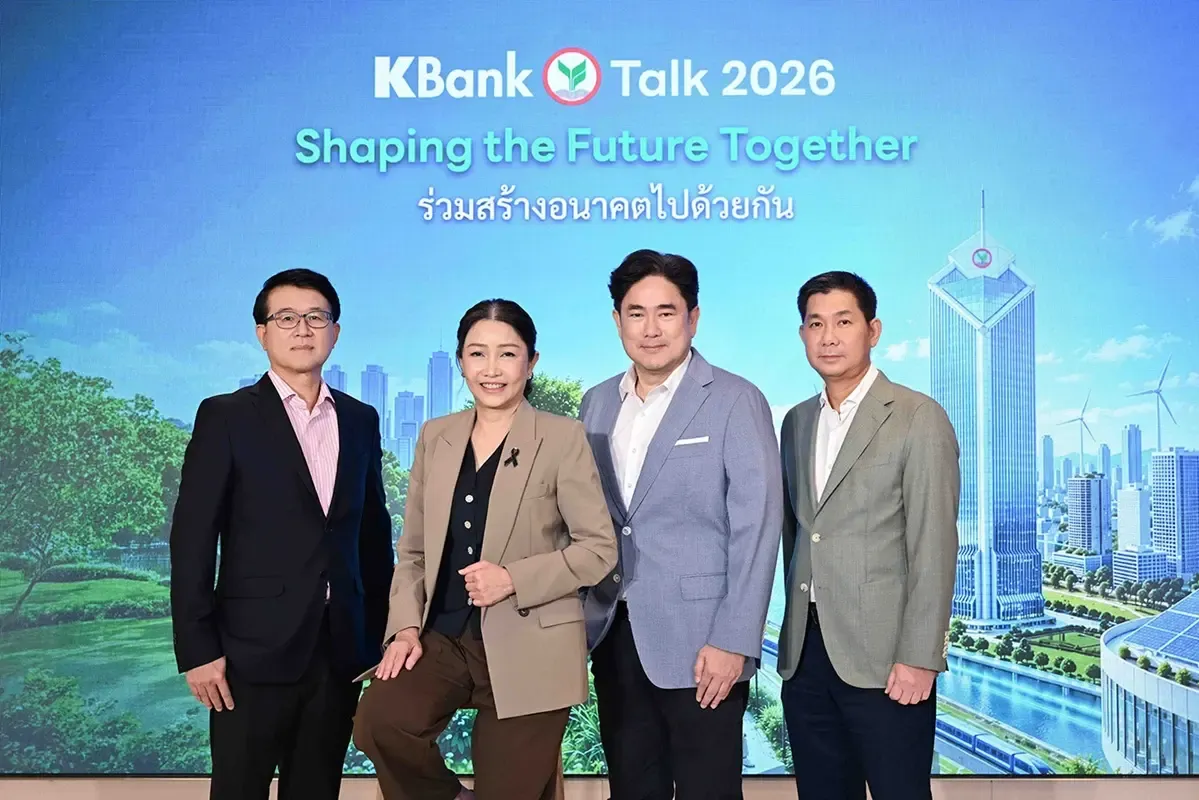
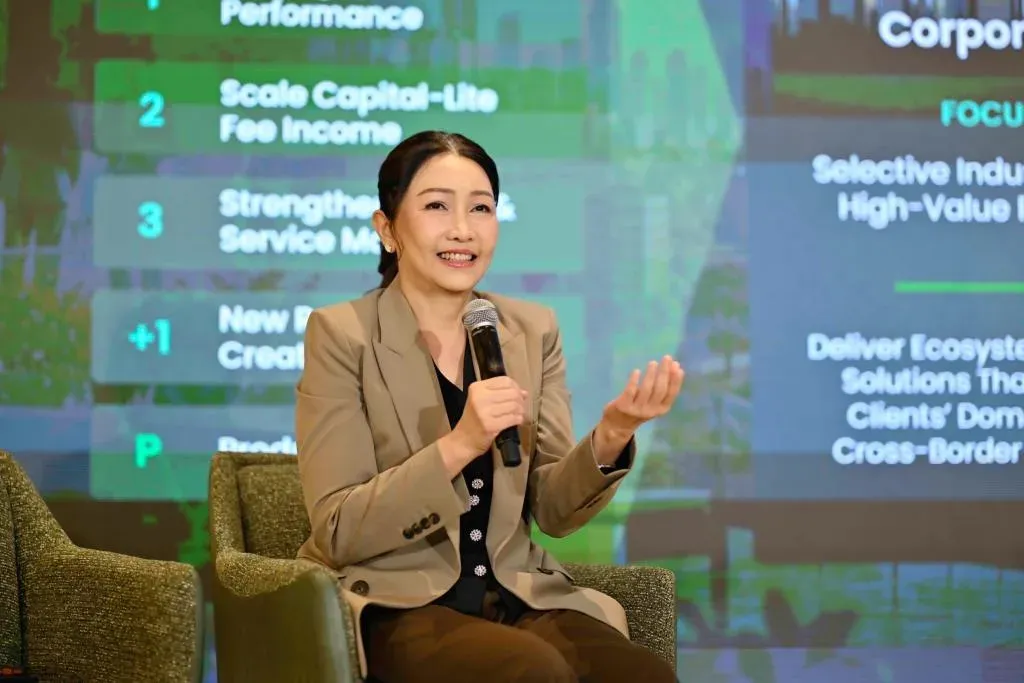
ดิจิทัลแบงก์กิงที่แข่งขันได้ คือบริการการเงินซึ่งใช้ช่องทางออนไลน์ ข้อมูล และเทคโนโลยีช่วยให้ลูกค้าทำธุรกรรมได้สะดวก ปลอดภัย และได้รับคำแนะนำที่เหมาะกับความต้องการของตน ไม่ใช่เพียงย้ายบริการจากสาขามาไว้บนหน้าจอ ธนาคารกสิกรไทยกำลังวางเกมในทิศทางนี้ โดยเมื่อวันที่ 5 พฤศจิกายน 2569 ผู้บริหารธนาคารร่วมแถลงภาพรวมธุรกิจและย้ำยุทธศาสตร์เติบโตอย่างมีคุณภาพในภาวะเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึง จุดเปลี่ยนสำคัญคือการแข่งขันไม่ได้วัดกันแค่ผลิตภัณฑ์ แต่รวมถึงความเข้าใจลูกค้า คุณภาพคำแนะนำ และความไว้วางใจระยะยาว การผสานบุคลากร เทคโนโลยี ข้อมูล และ AI จึงเป็นแกนบริการ ไม่ใช่เพียงโครงการด้านเทคโนโลยี สำหรับลูกค้า ความสำเร็จจะอยู่ที่การใช้บริการได้ง่ายขึ้นและได้รับทางเลือกที่ตรงจังหวะชีวิต โดยไม่ต้องแลกกับความปลอดภัยหรือความเหมาะสม
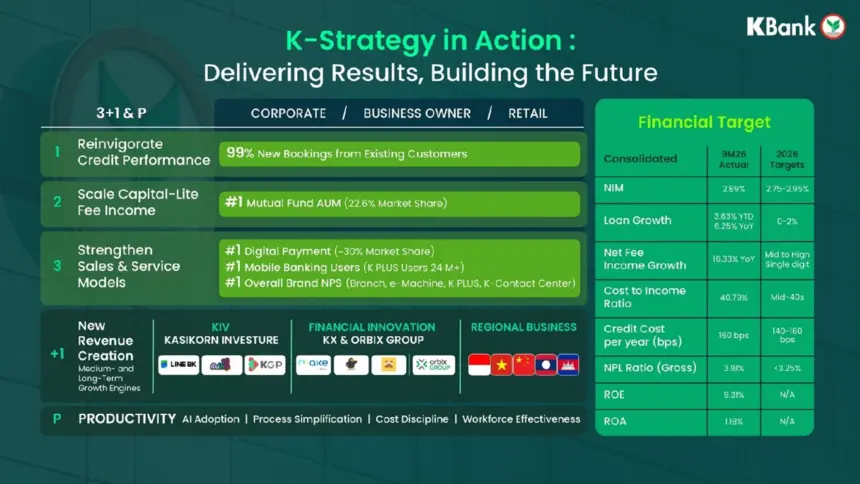
ฐานผู้ใช้แอป K PLUS กว่า 24 ล้านราย และส่วนแบ่งตลาดการชำระเงินดิจิทัลประมาณ 30% ช่วยตอกย้ำตำแหน่งธนาคารในดิจิทัลแบงก์กิง แต่ตัวเลขผู้ใช้เป็นเพียงจุดเริ่มต้น ความท้าทายถัดไปคือทำให้แอป K PLUS เป็นมากกว่าช่องทางทำธุรกรรม ด้วยฟีเจอร์ที่สะดวก รู้ใจ และปลอดภัย รวมถึงต่อยอดการชำระเงินข้ามพรมแดน โดยสามารถสแกนจ่ายได้ในกว่า 70 ประเทศ หากธนาคารใช้ข้อมูลเพื่อแก้ปัญหาที่ลูกค้าเจอจริง การรักษาความเป็นผู้นำย่อมมีความหมายมากกว่าการสะสมผู้ใช้ และช่วยสร้างความสัมพันธ์ที่ต่อเนื่องกับลูกค้า

AI ที่เสริมคน ไม่ใช่แทนคน
กลยุทธ์ AI ธนาคารของกสิกรไทยวางบทบาทเทคโนโลยีไว้ตั้งแต่เครื่องมือช่วยพนักงาน ปรับประสบการณ์ลูกค้าและประสิทธิภาพกระบวนการ ไปจนถึงการเปลี่ยนวิธีดูแลลูกค้าและรูปแบบธุรกิจ แนวทางนี้มีน้ำหนักกว่าการนำ AI มาเป็นคำโฆษณา เพราะโจทย์จริงคือทำให้พนักงานให้บริการได้ดีขึ้น และทำให้ลูกค้าได้รับคำตอบที่เหมาะกับสถานการณ์ของตน ธนาคารระบุว่า AI ไม่ได้เข้ามาแทนคน แต่ช่วยเพิ่มศักยภาพบุคลากรและเปิดทางสู่นวัตกรรมบริการ อย่างไรก็ดี การใช้ข้อมูลเพื่อคาดการณ์หรือปรับข้อเสนอจำเป็นต้องเดินคู่กับความปลอดภัยและความรับผิดชอบ หากระบบตัดสินใจไม่โปร่งใสหรือข้อมูลไม่แม่นยำ ความสะดวกที่เพิ่มขึ้นอาจกลายเป็นความเสี่ยงต่อความไว้วางใจ
ผลลัพธ์ที่ลูกค้าสัมผัสได้ควรเป็นบริการที่ราบรื่นขึ้น ไม่ใช่ความซับซ้อนจากระบบเบื้องหลัง ตัวอย่างเช่น ลูกค้าที่มีบัญชีเงินเดือนกับธนาคารสามารถทราบผลสินเชื่อบ้านเบื้องต้นภายใน 15 นาที ขณะเดียวกัน การขยายโอกาสผ่าน LINE BK ตั้งเป้าให้ผู้ที่ยังเข้าไม่ถึงบริการทางการเงินได้รับสินเชื่อที่เหมาะกับความต้องการและความสามารถในการชำระหนี้ สองกรณีนี้สะท้อนประโยชน์ของการเชื่อมข้อมูลกับบริการ แต่ความเร็วไม่ควรแทนที่การประเมินอย่างรอบคอบ จุดแข็งของ AI จะพิสูจน์ได้เมื่อช่วยลดขั้นตอนโดยไม่ผลักลูกค้าไปสู่ภาระที่เกินกำลัง
โตสินเชื่ออย่างมีวินัยในเศรษฐกิจที่ไม่เท่ากัน
ในเศรษฐกิจที่การฟื้นตัวเป็นรูปตัว K โอกาสและความเปราะบางเกิดขึ้นพร้อมกัน ธนาคารจึงต้องเลือกสนับสนุนกิจการที่มีศักยภาพ แทนการเร่งขยายสินเชื่อโดยไม่คำนึงถึงความเสี่ยง สินเชื่อธุรกิจลูกค้าบรรษัทเติบโตประมาณ 7% ตั้งแต่ต้นปี ขณะที่ 99% ของสินเชื่อใหม่ที่อนุมัติยังเป็นลูกค้าปัจจุบัน และธนาคารทดลองใช้ข้อมูลทางเลือกเพื่อเปิดทางสู่กลุ่มใหม่ ตัวเลขเหล่านี้ชี้ให้เห็นท่าทีที่ยังให้น้ำหนักกับฐานลูกค้าที่รู้จัก พร้อมทดสอบวิธีประเมินกลุ่มใหม่อย่างระมัดระวัง สำหรับสินเชื่อคุณภาพ การเติบโตจึงไม่ได้หมายถึงยอดอนุมัติที่เพิ่มขึ้นเพียงอย่างเดียว แต่ต้องคัดเลือกลูกค้าที่มีศักยภาพ ติดตามสัญญาณเตือนล่วงหน้า และให้ความช่วยเหลือทันเวลา
AI และข้อมูลจะมีคุณค่าต่อสินเชื่อเมื่อช่วยให้ธนาคารมองเห็นความเสี่ยงได้เร็วและตัดสินใจสอดคล้องกับความสามารถชำระหนี้ ไม่ใช่ใช้ระบบอัตโนมัติเพื่อเร่งปล่อยกู้ ยุทธศาสตร์ 3+1 & P ยังเชื่อมการเพิ่มประสิทธิภาพสินเชื่อกับการสร้างรายได้จากบริการและการหาแหล่งเติบโตระยะยาว ขณะเดียวกัน ธนาคารมุ่งสนับสนุนอุตสาหกรรมที่เกี่ยวข้องกับการลงทุนรอบใหม่ เช่น ศูนย์ข้อมูล รถยนต์ไฟฟ้า และพลังงานสะอาด พร้อมตั้งเป้าสินเชื่อและการลงทุนเพื่อความยั่งยืนสะสม 4–5 แสนล้านบาทภายในปี 2573 จากยอดปัจจุบันกว่า 2.53 แสนล้านบาท ทิศทางนี้มีเหตุผล แต่ต้องพิสูจน์ด้วยคุณภาพสินทรัพย์และประโยชน์ที่เกิดกับลูกค้าจริง
ความได้เปรียบต้องวัดจากความไว้วางใจ
การมีฐานผู้ใช้ขนาดใหญ่และนำ AI มาใช้ไม่ได้รับประกันความสำเร็จโดยอัตโนมัติ ความได้เปรียบระยะยาวเกิดจากการเชื่อมบริการดิจิทัลกับคำแนะนำที่เหมาะสม การคุ้มครองข้อมูล และการให้สินเชื่ออย่างรับผิดชอบ กสิกรไทยมีฐานจากแอป K PLUS และกำลังขยายการใช้ข้อมูลกับ AI เพื่อยกระดับบริการและบริหารความเสี่ยง แต่ความเชื่อมั่นของลูกค้าจะขึ้นอยู่กับประสบการณ์จริง ตั้งแต่ความสะดวกในการทำธุรกรรม ไปจนถึงความเป็นธรรมในการประเมินสินเชื่อ บทสรุปจึงไม่ใช่การเลือกระหว่างการเติบโตกับความระมัดระวัง ธนาคารต้องทำทั้งสองอย่างพร้อมกัน: ใช้เทคโนโลยีเพิ่มความเข้าใจลูกค้า และรักษาวินัยด้านเครดิต หากทำได้ AI จะเป็นเครื่องมือสร้างบริการที่ดีขึ้น ไม่ใช่เพียงคำมั่นเรื่องนวัตกรรม