
AI คือเครื่องมือเชื่อมบริการกับการตัดสินใจทางการเงิน
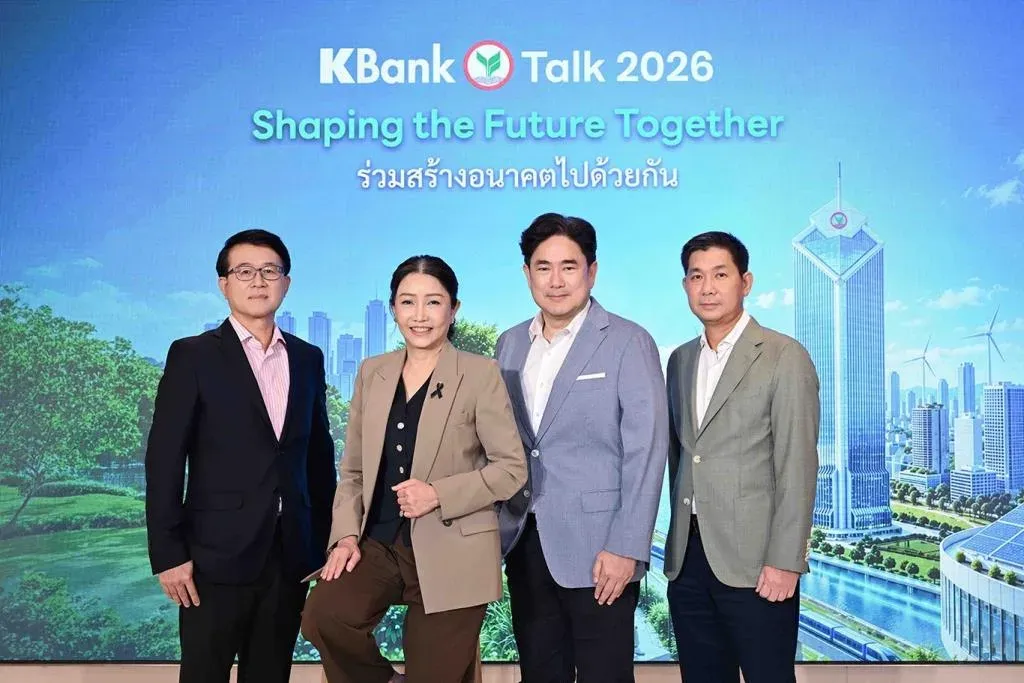
AI ธนาคาร คือการนำปัญญาประดิษฐ์มาเสริมการทำงานของบุคลากร ปรับประสบการณ์ลูกค้า และพัฒนาวิธีให้บริการ โดยใช้ร่วมกับเทคโนโลยีและข้อมูลภายใต้การบริหารความเสี่ยงอย่างเหมาะสม ไม่ใช่การใช้ระบบอัตโนมัติมาแทนคนทั้งหมด กสิกรไทยประกาศเดินหน้าทิศทางนี้ในการแถลงภาพรวมธุรกิจเมื่อวันที่ 5 พฤศจิกายน 2569 โดยวางโจทย์ให้การเติบโตมีคุณภาพและยั่งยืน ท่ามกลางเศรษฐกิจไทยที่ยังโตต่ำและฟื้นตัวไม่ทั่วถึง ธนาคารจึงมุ่งผสานศักยภาพบุคลากร เทคโนโลยี ข้อมูล และ AI เพื่อส่งมอบบริการที่ตรงความต้องการและปลอดภัย ทิศทางนี้สมเหตุผล เพราะบริการดิจิทัลจะมีคุณค่าก็ต่อเมื่อช่วยให้ลูกค้าทำธุรกรรมได้สะดวกขึ้น ขณะที่การปล่อยสินเชื่อยังต้องอาศัยความรอบคอบ ไม่ใช่เร่งขยายยอดเพียงอย่างเดียว
ธนาคารระบุว่า AI ไม่ได้มาแทนที่พนักงาน แต่ช่วยเพิ่มประสิทธิภาพและสร้างบริการรูปแบบใหม่ พร้อมแบ่งการใช้ AI เป็นสามระดับ ได้แก่ สนับสนุนพนักงาน ปรับประสบการณ์ลูกค้าและกระบวนการทำงาน และเปลี่ยนรูปแบบการดูแล ขาย และให้บริการ อย่างไรก็ดี AI ยังสร้างความเสี่ยงใหม่ การนำมาใช้จึงต้องมีกรอบกำกับและการตรวจสอบ โดยเฉพาะเมื่อข้อมูลและแบบจำลองมีส่วนต่อการพิจารณาสินเชื่อ ในภาวะที่ความไม่แน่นอนเกิดซ้ำ การผสานคนกับเทคโนโลยีจึงสำคัญกว่าการแข่งกันประกาศว่าใช้ AI มากเพียงใด

ฐานผู้ใช้ K PLUS คือแต้มต่อที่ต้องแปลงเป็นบริการที่ดีขึ้น
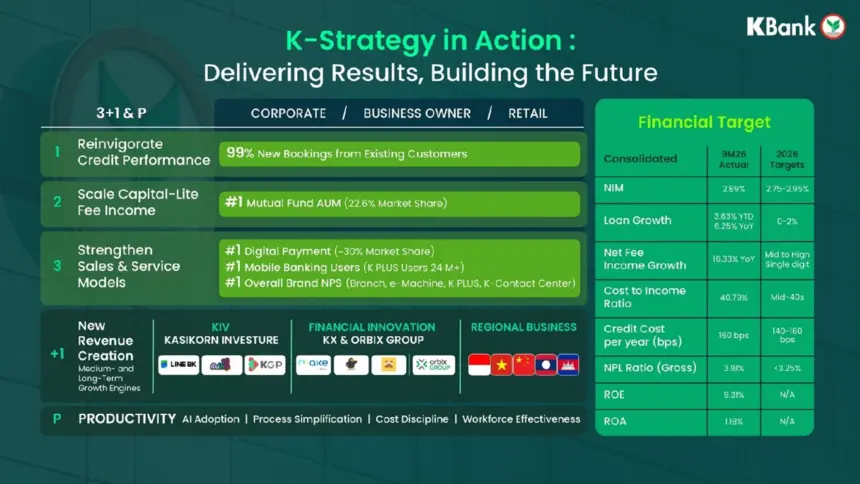
K PLUS มีผู้ใช้งานกว่า 24 ล้านราย และธนาคารครองส่วนแบ่งตลาดการชำระเงินผ่านช่องทางดิจิทัลประมาณ 30% ซึ่งตอกย้ำตำแหน่งผู้นำดิจิทัลแบงก์กิง ตัวเลขนี้เป็นทั้งความสำเร็จและภาระความคาดหวัง ผู้ใช้จำนวนมากเปิดโอกาสให้ธนาคารเข้าใจรูปแบบการใช้งานและพัฒนาบริการได้ตรงจุด แต่การรักษาความไว้วางใจขึ้นกับความสะดวก ความปลอดภัย และประโยชน์ที่ลูกค้ารับรู้ได้จริง ไม่ใช่จำนวนฟีเจอร์ที่เพิ่มขึ้น ธนาคารระบุว่าต้องการพัฒนา K PLUS ให้ใช้งานสะดวก รู้ใจ และปลอดภัย นี่คือบททดสอบสำคัญของยุทธศาสตร์กสิกรไทย ว่าจะเปลี่ยนความได้เปรียบด้านฐานผู้ใช้ให้กลายเป็นประสบการณ์ที่ดีขึ้นได้ต่อเนื่องเพียงใด
ผลต่อผู้ใช้ควรเห็นได้จากบริการที่จับต้องได้ เช่น การยื่นความประสงค์ขอสินเชื่อบ้านผ่าน K PLUS และการทราบผลเบื้องต้นภายใน 15 นาทีสำหรับผู้ที่มีบัญชีเงินเดือนกับธนาคาร ขณะเดียวกัน ธนาคารยังวางแผนพัฒนาบัตรเครดิตให้เหมาะกับกลุ่มลูกค้า และขยายโอกาสเข้าถึงสินเชื่อผ่าน LINE BK โดยคำนึงถึงความต้องการและความสามารถในการชำระหนี้ แนวทางเหล่านี้ชี้ว่า AI และข้อมูลไม่ควรหยุดอยู่ที่การทำให้แอปฉลาดขึ้น แต่ต้องช่วยลดขั้นตอนและทำให้ข้อเสนอเหมาะกับลูกค้า โดยไม่ผลักภาระความเสี่ยงไปให้ผู้กู้

ยุทธศาสตร์ 3+1 & P ต้องรักษาสมดุลระหว่างเติบโตกับความเสี่ยง
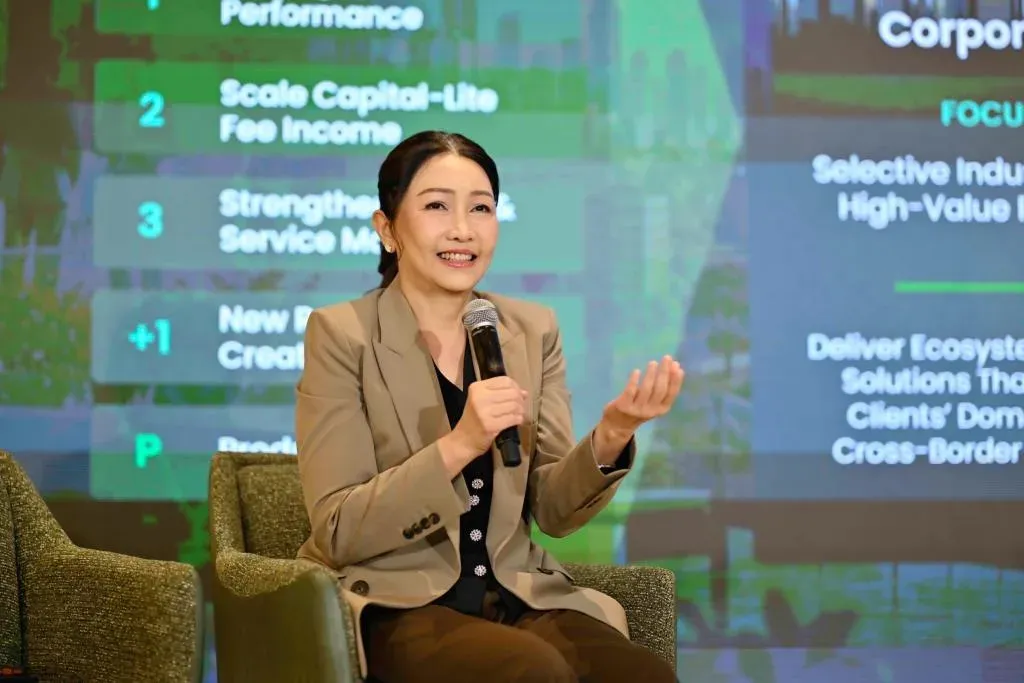
ยุทธศาสตร์ 3+1 & P เชื่อมการรักษาความเป็นผู้นำในธุรกิจดิจิทัลกับการขยายสินเชื่อและรายได้ โดยครอบคลุมการเพิ่มประสิทธิภาพสินเชื่อ การขยายรายได้ค่าธรรมเนียมจาก Wealth และการชำระเงิน การเสริมช่องทางบริการ การสร้างรายได้ใหม่ และการปรับประสิทธิภาพดำเนินงาน ในด้านสินเชื่อ ธนาคารระบุว่าสินเชื่อธุรกิจลูกค้าบรรษัทเติบโตประมาณ 7% ตั้งแต่ต้นปี และยังให้ความสำคัญกับคุณภาพสินทรัพย์ เลือกโอกาสตามความเสี่ยงและผลตอบแทนอย่างมีวินัย ข้อมูลอีกส่วนระบุว่า 99% ของสินเชื่อใหม่ที่อนุมัติเป็นลูกค้าปัจจุบัน และธนาคารทดลองใช้ข้อมูลทางเลือกกับพันธมิตรเพื่อศึกษาการเข้าถึงกลุ่มใหม่ การคุมมาตรฐานเช่นนี้อาจทำให้การขยายสินเชื่อไม่หวือหวา แต่เหมาะกับเศรษฐกิจที่ฟื้นตัวไม่เท่ากัน
โอกาสเติบโตข้างหน้าอยู่ในวัฏจักรลงทุนใหม่ ทั้งดิจิทัล อิเล็กทรอนิกส์ ยานยนต์ไฟฟ้า ศูนย์ข้อมูล และพลังงานสะอาด ซึ่งอาจช่วยสร้างงานและห่วงโซ่ธุรกิจ หากเงินทุนเข้าถึงผู้ประกอบการที่เกี่ยวข้องได้จริง ธนาคารมีสินเชื่อและการลงทุนเพื่อความยั่งยืนสะสมกว่า 2.53 แสนล้านบาท และตั้งเป้าเพิ่มเป็น 4–5 แสนล้านบาทภายในปี 2573 ตัวเลขเป้าหมายนี้สะท้อนความทะเยอทะยาน แต่ผลสำเร็จควรวัดควบคู่กับคุณภาพสินเชื่อและประโยชน์ที่เกิดกับธุรกิจ ไม่ใช่ยอดเงินเพียงอย่างเดียว
บทสรุป: ความได้เปรียบดิจิทัลต้องสร้างความเชื่อมั่นระยะยาว
ทิศทางของกสิกรไทยมีแกนที่ชัดเจน คือใช้ฐาน K PLUS และความสามารถด้านข้อมูลต่อยอดบริการ พร้อมใช้ AI เพิ่มประสิทธิภาพและช่วยบริหารความเสี่ยง ยุทธศาสตร์ 3+1 & P จึงไม่ได้แยกดิจิทัลออกจากสินเชื่อ แต่พยายามทำให้สองด้านหนุนกัน อย่างไรก็ตาม การทดลองใช้ข้อมูลทางเลือกเพื่อเข้าถึงลูกค้าใหม่ยังต้องเดินอย่างระมัดระวัง ธนาคารเองระบุว่าจะเรียนรู้ผ่านโครงการนำร่องและทำต่อเนื่อง นี่เป็นทางเลือกที่เหมาะกว่าเร่งขยายระบบก่อนเข้าใจผลกระทบ ข้อสรุปคือความเป็นผู้นำดิจิทัลจะมีความหมายก็ต่อเมื่อบริการง่ายขึ้น ลูกค้าได้รับสินเชื่อที่เหมาะกับกำลังชำระ และธนาคารรักษาคุณภาพพอร์ตได้ในวันที่เศรษฐกิจยังไม่แน่นอน