
ภาษีที่สูงขึ้นช่วยห้ามเลือด แต่ยังไม่สร้างโรงงาน
ภาษีสรรพสามิต EV นำเข้าคือภาษีที่จัดเก็บจากรถยนต์ไฟฟ้าที่นำเข้าจากต่างประเทศ โดยมาตรการใหม่ปรับอัตราสำหรับรถ BEV และ REEV เป็น 35% เพื่อสร้างแรงจูงใจให้เกิดการลงทุนและรักษาเสถียรภาพอุตสาหกรรมยานยนต์ในประเทศ นี่คือการเปลี่ยนกติกาที่มีนัยสำคัญ แต่ไม่ควรเข้าใจว่าอัตราภาษีที่สูงขึ้นจะทำให้เกิดการผลิตในไทยโดยอัตโนมัติ คณะรัฐมนตรีอนุมัติให้รถ BEV ซึ่งใช้แบตเตอรี่และมอเตอร์ไฟฟ้า ปรับภาษีจาก 10% เป็น 35% ส่วน REEV ปรับจาก 15% เป็น 35% โดยมีผลตั้งแต่วันที่ 1 มกราคม 2570 EVAT ขานรับและเรียกมาตรการนี้ว่าเป็น “บันไดขั้นแรกในการห้ามเลือด” ให้ผู้ประกอบการในประเทศ คำว่า ‘ขั้นแรก’ จึงสำคัญพอ ๆ กับตัวเลข 35% เพราะการคุ้มครองจะมีความหมายก็ต่อเมื่อช่วยพาเงินทุน งาน และการผลิตเข้ามา

โจทย์คือเปลี่ยนผู้นำเข้าให้เป็นผู้ผลิต
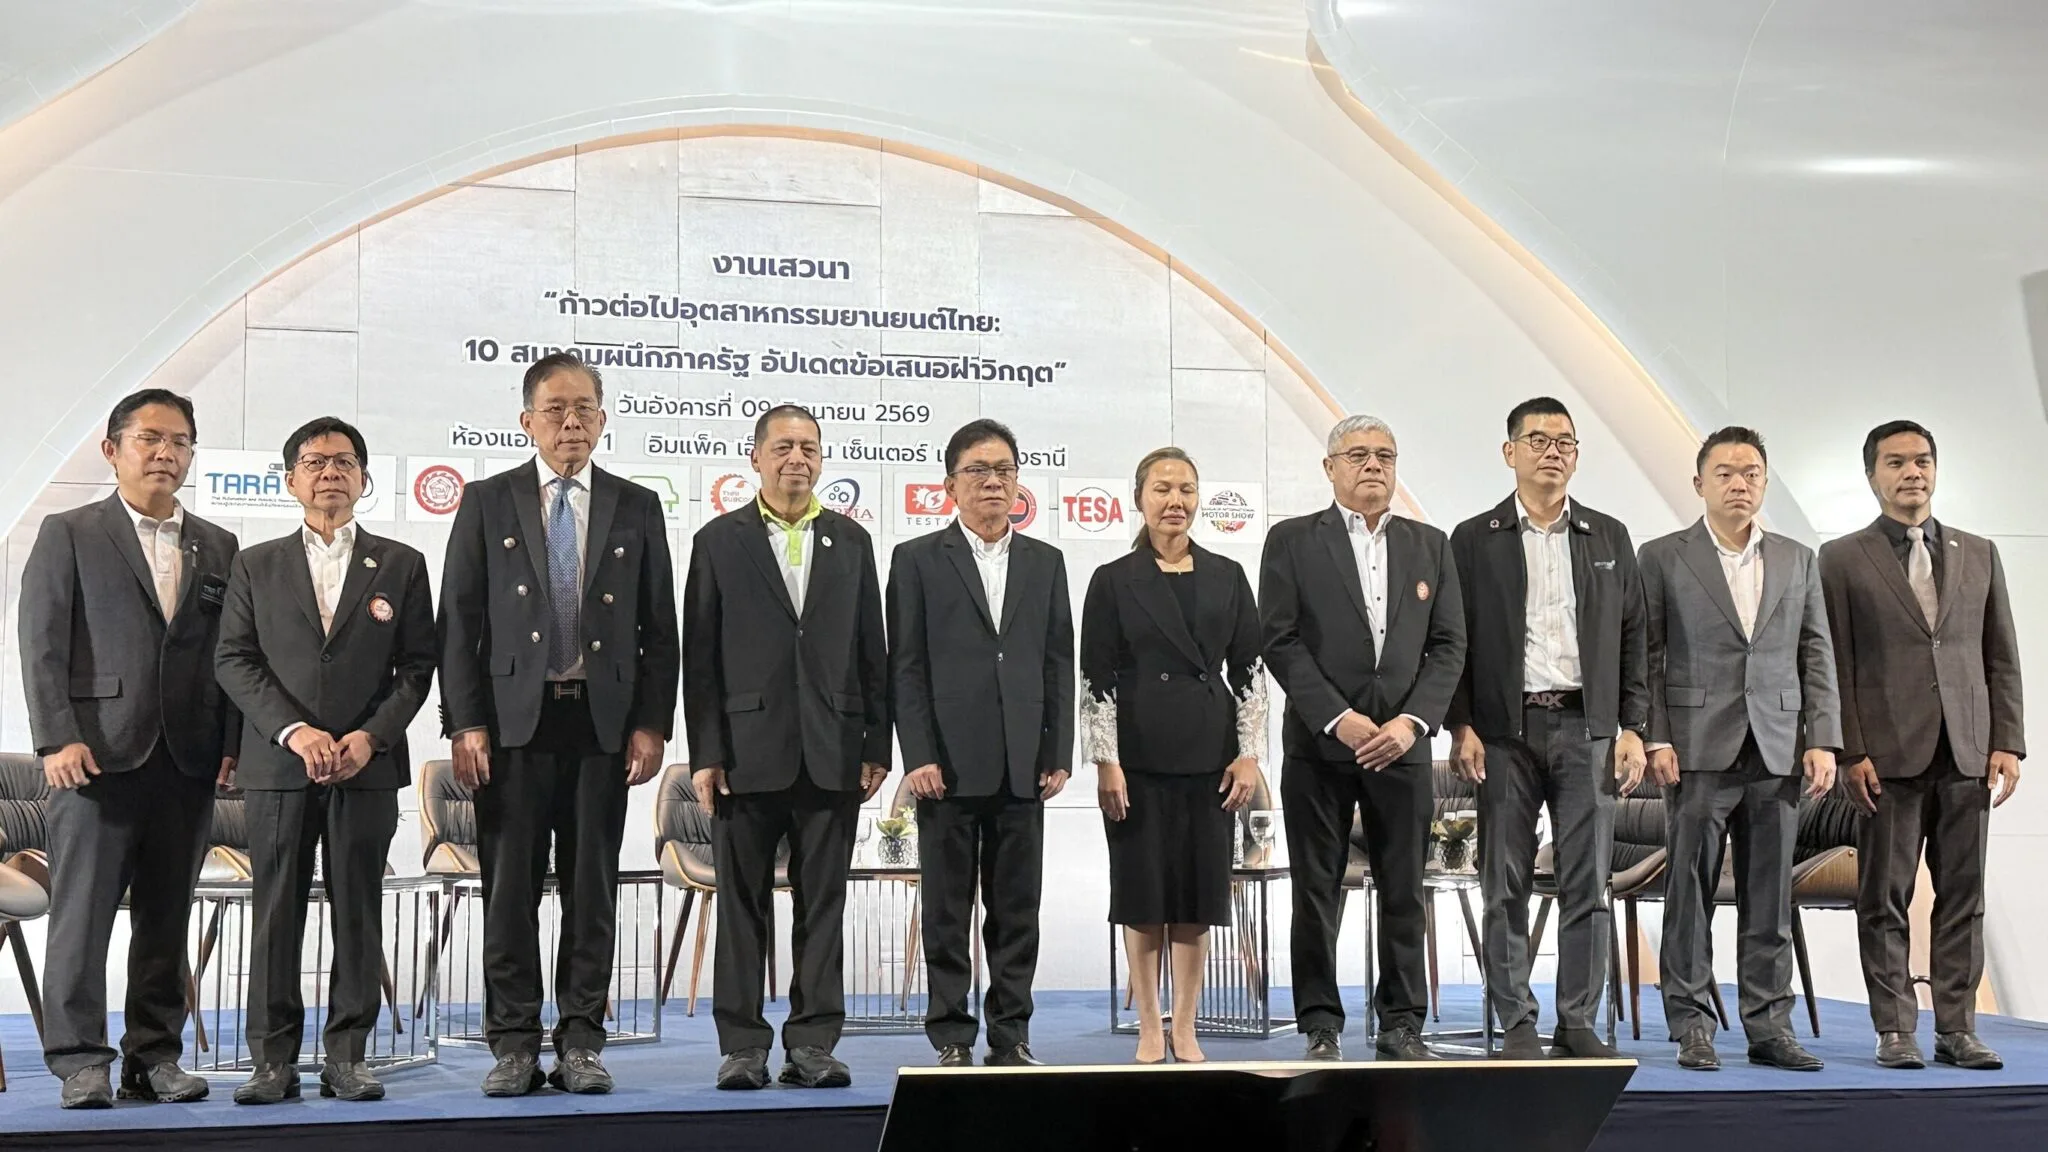
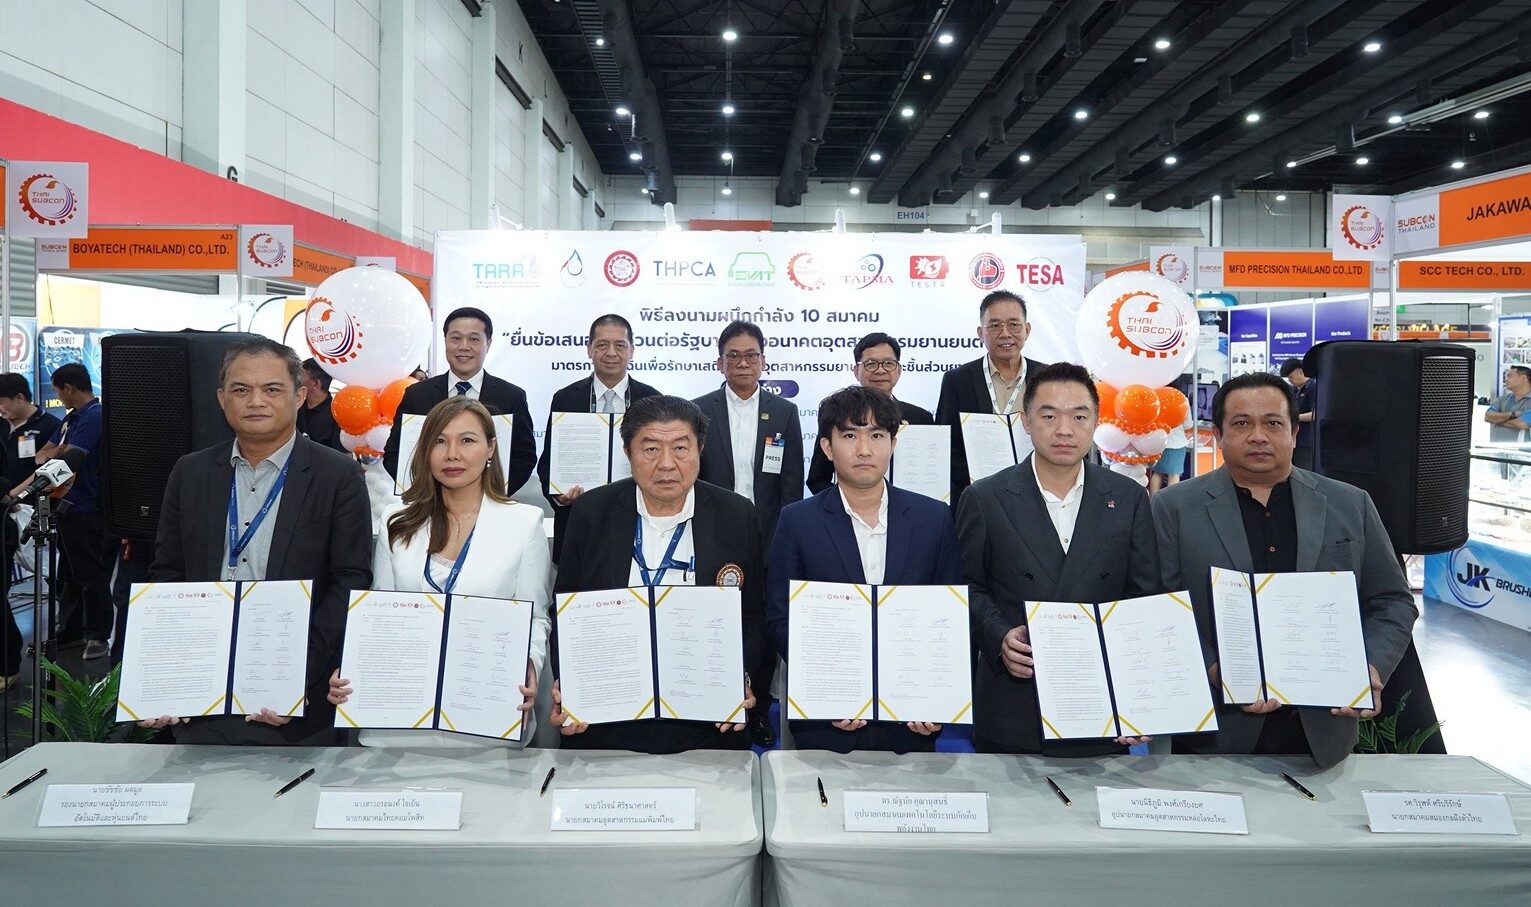
ข้อเสนอของ EVAT และพันธมิตรอีก 9 สมาคมไม่ได้วางเป้าหมายไว้ที่การปิดตลาด แต่ต้องการให้ผู้ประกอบการสร้างประโยชน์ในประเทศผ่านการตั้งโรงงาน การจ้างงาน และการใช้ชิ้นส่วนไทย กลุ่มสมาคมเสนอให้รัฐกำหนดส่วนต่างภาษีระหว่างรถนำเข้าแบบ CBU กับรถที่ผลิตในประเทศให้ชัดเจน เพื่อให้การตั้งฐานผลิตมีแรงจูงใจมากกว่าการนำเข้ารถสำเร็จรูป อีกแนวทางคือระบบ “ลงทุนจริงแลกโควตานำเข้า” ซึ่งเสนอให้รัฐพิจารณา โดยประเมินกิจกรรมและเม็ดเงินลงทุน เช่น การผลิตในประเทศ การจัดหาชิ้นส่วนไทย สถานีชาร์จ ศูนย์วิจัยและพัฒนา และการรีไซเคิลแบตเตอรี่ ก่อนพิจารณาสิทธิโควตาพร้อมอัตราภาษีที่ต่ำลง หลักคิดนี้สมเหตุผลในฐานะข้อเสนอ แต่ต้องออกแบบเกณฑ์ให้ตรวจสอบได้ มิฉะนั้นโควตาอาจกลายเป็นสิทธิที่ได้รับโดยไม่เกิดฐานผลิตตามที่ตั้งใจ
ชิ้นส่วนไทยต้องมีส่วนในมูลค่าที่สร้างขึ้น
การมีโรงงานประกอบรถเพียงอย่างเดียวยังไม่พอ หากมูลค่าหลักและห่วงโซ่อุปทานยังพึ่งพาการนำเข้า EVAT จึงเสนอให้ทบทวนวิธีคำนวณสัดส่วนมูลค่าเพิ่มในประเทศ ซึ่งปัจจุบันกำหนดไว้ที่ 40% ให้สะท้อนการผลิตจริงและตรวจสอบเข้มขึ้น พร้อมเพิ่มข้อกำหนดการใช้วัตถุดิบจากประเทศไทย หรือ Thai Material Content อีกข้อเสนอคือผลักดันให้ผู้ผลิตจัดซื้อชิ้นส่วนที่ใช้ร่วมกันได้ระหว่างรถไฟฟ้ากับรถสันดาปจากผู้ประกอบการไทย โดยให้ความสำคัญกับชิ้นส่วนมูลค่าสูง เช่น แชสซีส์และตัวถัง นี่คือจุดเชื่อมระหว่างนโยบายภาษีกับรายได้ของผู้ผลิตชิ้นส่วนรถยนต์ไทย หากเกณฑ์นับสัดส่วนเปิดช่องให้ใช้ชิ้นส่วนนำเข้าแล้วนับเป็นมูลค่าในประเทศ เป้าหมายสร้างห่วงโซ่อุปทานก็จะเหลือเพียงตัวเลขบนเอกสาร
คุ้มครองควบคู่ตรวจสอบการลงทุนจริง
ข้อเสนอทั้งแปดมุ่งแก้ปัญหามากกว่าภาษี ทั้งการลงทุน การใช้ชิ้นส่วนในประเทศ ต้นทุนวัตถุดิบ และการถ่ายทอดเทคโนโลยี โดยยังรวมถึงการปรับปรุงระเบียบเขตปลอดอากรและการยกระดับเกณฑ์สัดส่วนมูลค่าในประเทศ ตลอดจนการให้สำนักงานคณะกรรมการส่งเสริมการลงทุนตรวจสอบการทำตามเงื่อนไขหลังได้รับส่งเสริม ทั้งด้านแรงงานและเครื่องจักร และถอนบัตรส่งเสริมหากไม่ปฏิบัติตามเงื่อนไข จุดนี้ทำให้มาตรการคุ้มครองมีน้ำหนัก: รัฐไม่ควรให้สิทธิทางภาษีหรือการส่งเสริมโดยไม่มีหลักฐานว่ามีการผลิตและจ้างงานจริง การขึ้นภาษี EV นำเข้าอาจซื้อเวลาให้ผู้ประกอบการในประเทศ แต่เวลาเพียงอย่างเดียวไม่สร้างความสามารถแข่งขัน รัฐจึงต้องผูกสิทธิประโยชน์กับการลงทุนที่ตรวจสอบได้ และติดตามผลอย่างต่อเนื่อง
ข้อสรุปคือภาษีสรรพสามิต EV ที่ 35% เป็นเครื่องมือคุ้มครองเบื้องต้น ไม่ใช่คำตอบสุดท้ายของอุตสาหกรรม การลงทุนโรงงาน EV จะเกิดผลต่อเศรษฐกิจเมื่อมีการจ้างงาน ใช้วัตถุดิบและชิ้นส่วนในประเทศ พร้อมถ่ายทอดเทคโนโลยีสู่ผู้ผลิตไทย รัฐจึงควรเดินหน้ามาตรการภาษีควบคู่กับเกณฑ์ Local Content ที่ตรวจสอบได้และเงื่อนไขส่งเสริมการลงทุนที่บังคับใช้จริง หากทำได้ ภาษีที่สูงขึ้นจะเป็นแรงผลักให้เกิดฐานผลิต แต่หากขาดการติดตาม ก็เสี่ยงเป็นเพียงกำแพงที่ไม่ได้สร้างห่วงโซ่อุปทานใหม่