
ภาษีรถยนต์ไฟฟ้าโฉมใหม่คืออะไร และทำไมจึงไม่ใช่แค่นโยบายภาษี
ภาษีรถยนต์ไฟฟ้าโครงสร้างใหม่ คือระบบภาษีสรรพสามิตที่กำหนดให้รถ EV นำเข้าและรถที่ผลิตในประเทศเสียภาษีต่างกันตามประโยชน์ทางเศรษฐกิจที่สร้างในประเทศ ไม่ใช่ดูแค่ประเภทหรือขนาดรถ แต่ดูตั้งแต่เงินลงทุน การผลิต การใช้ชิ้นส่วนภายในประเทศ ไปจนถึงการจ้างงานและพัฒนาทักษะแรงงาน เพื่อเปลี่ยนจากการเป็นตลาดขายรถ EV ไปสู่การเป็นฐานผลิตและห่วงโซ่อุตสาหกรรม EV ครบวงจรในประเทศ
หัวใจของโครงสร้างภาษีใหม่คือแนวคิด “สร้างประโยชน์ให้ประเทศมาก จ่ายภาษีน้อยลง” ผู้ผลิตที่ลงทุน ตั้งโรงงาน และเพิ่มสัดส่วนชิ้นส่วนผลิตในประเทศ จะได้ภาษีรถยนต์ไฟฟ้าที่ต่ำลง ขณะที่ EV นำเข้าที่ไม่มีโรงงานในประเทศต้องรับภาระภาษีสูงขึ้นอย่างชัดเจน แนวทางนี้ไม่ได้ปิดประตูการนำเข้า แต่ผูกการขายรถกับการลงทุนจริงในอุตสาหกรรม EV ภายในประเทศ ทำให้ภาษีถูกใช้เป็นคันโยกบังคับให้ผู้เล่นรายใหญ่ต้องตัดสินใจว่าจะอยู่ในตลาดในฐานะ “ผู้นำเข้า” หรือ “นักลงทุนระยะยาว”
EV นำเข้าจ่ายแพงขึ้น ผู้ผลิตที่ผลิตในประเทศได้ภาษีลดหลั่น
โครงสร้างภาษีใหม่ถูกออกแบบให้รถ EV นำเข้าโดยผู้นำเข้าที่ไม่มีโรงงานในประเทศต้องเจอภาษีสูงขึ้นอย่างเลี่ยงไม่ได้ แนวทางนี้ถูกอธิบายตรงไปตรงมาว่าเป็นการสร้างการแข่งขันที่เป็นธรรมระหว่างผู้ที่ลงทุนผลิตในประเทศกับผู้ที่เน้นนำเข้าอย่างเดียว ภาษีรถยนต์ไฟฟ้าจึงกลายเป็นเส้นแบ่งฝั่งหนึ่งคือแบรนด์ที่ยอมลงทุนตั้งฐานผลิต อีกฝั่งคือแบรนด์ที่ยังใช้กลยุทธ์ทดสอบตลาดด้วยการนำเข้า
ในทางกลับกัน ผู้ผลิตที่มีโรงงานอยู่แล้วจะได้สิทธิภาษีลดหลั่นตามมูลค่าการลงทุน ปริมาณผลิต และสัดส่วนการใช้ชิ้นส่วนในประเทศ โดยเฉพาะผู้ที่ใช้ชิ้นส่วนอิเล็กทรอนิกส์สำคัญจากผู้ผลิตในประเทศจะได้เปรียบทางภาษีชัดเจน แม้ยังเปิดช่องให้รถระดับพรีเมียมที่มีปริมาณผลิตไม่มาก แต่มีศักยภาพเพิ่ม Local Content ในอนาคต เพื่อไม่ให้ภาษีเป็นตัวขวางการพัฒนารุ่นใหม่ โครงสร้างภาษีใหม่จึงไม่ใช่การลงโทษอย่างเดียว แต่เป็นไม้เรียวที่มาพร้อมแครอทสำหรับผู้ที่พร้อม “ผลิตในประเทศ” อย่างจริงจัง
ตัวเลขตลาด EV และการลงทุนบอกอะไรเกี่ยวกับเกมภาษีครั้งนี้
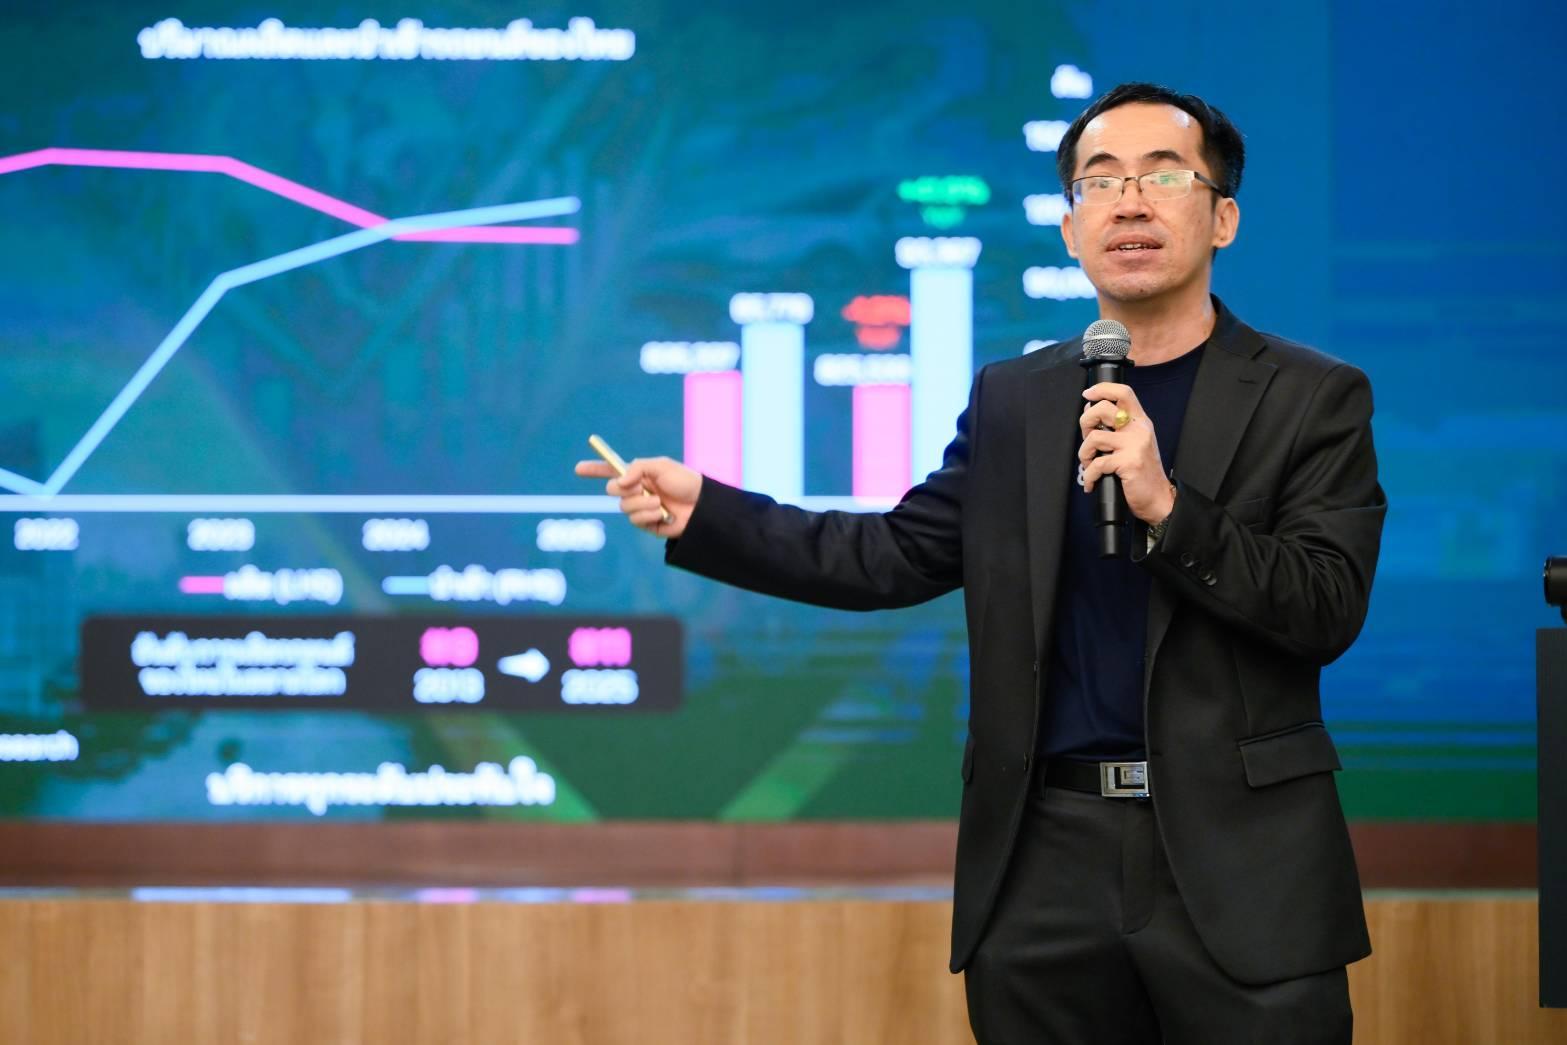
การขยับภาษีรอบนี้ไม่ได้เกิดในสุญญากาศ แต่เกิดในช่วงที่ตลาด EV โตแรง ยอดจดทะเบียนรถ BEV ในช่วง 7 เดือนแรกของปี 2569 อยู่ที่ 126,950 คัน เพิ่มขึ้นถึง 88% จากช่วงเดียวกันของปีก่อน ขณะที่กลุ่ม xEV รวม BEV, HEV และ PHEV มีสัดส่วน 55% ของยอดจดทะเบียนรถทั้งหมด นี่คือสัญญาณว่าตลาดกำลังเปลี่ยนโครงสร้างจากเครื่องยนต์สันดาปไปสู่พลังงานไฟฟ้า และการแข่งขันไม่ได้อยู่แค่หน้าร้าน แต่อยู่ที่ฐานการผลิตและเทคโนโลยี
ฝั่งการลงทุน บีโอไอเปิดเผยว่ามีโครงการที่ได้รับส่งเสริมในอุตสาหกรรมยานยนต์ไฟฟ้าและกิจการเกี่ยวข้องแล้ว 189 โครงการ มูลค่าลงทุนรวม 151,372 ล้านบาท โดยการผลิตแบตเตอรี่มีมูลค่าการลงทุน 87,073 ล้านบาท การผลิตรถ BEV 38,563 ล้านบาท และการผลิตชิ้นส่วนสำคัญ 12,558 ล้านบาท อีกทั้งโครงการสถานีอัดประจุไฟฟ้าจะติดตั้งหัวจ่ายรวม 23,135 หัวจ่าย โดยหัวจ่าย Quick Charge 10,249 หัว หรือราว 85% ของเป้าหมาย 12,000 หัวในปี 2573 ตัวเลขเหล่านี้สะท้อนชัดว่าประเทศไม่ได้ต้องการแค่ยอดขาย EV แต่กำลังลงมือสร้างระบบนิเวศตั้งแต่แบตเตอรี่ ชิ้นส่วน ไปจนถึงสถานีชาร์จ
นโยบายภาษีที่เปลี่ยนโจทย์จาก “ขายรถ” เป็น “สร้างมูลค่าในประเทศ”
โครงสร้างภาษีใหม่กำลังเขียนกติกาใหม่ให้ผู้เล่น EV ทุกค่าย จากเดิมที่โจทย์หลักคือ “ใครขายรถมากที่สุด” กลายเป็น “ใครสร้างมูลค่าในประเทศได้มากที่สุด” ผู้ผลิตที่เพิ่มการใช้ชิ้นส่วนและวัตถุดิบภายในประเทศ โดยเฉพาะชิ้นส่วนที่มีมูลค่าเพิ่มสูง จะยิ่งได้รับสิทธิภาษีที่จูงใจ ขณะที่ผู้ผลิตชิ้นส่วนรายเล็กและรายกลางมีโอกาสขยับตัวเองเข้าไปอยู่ในห่วงโซ่ของค่ายรถไฟฟ้า ผ่านนโยบายที่ชัดเจนว่ารัฐต้องการเห็น Local Content เพิ่มขึ้นจริง ไม่ใช่แค่คำประกาศ
ทางการยังตั้งคณะอนุกรรมการสองชุด ครอบคลุมตั้งแต่การส่งเสริมอุตสาหกรรมการผลิตยานยนต์สมัยใหม่และการจัดการแบตเตอรี่ใช้แล้ว ไปจนถึงการพัฒนาโครงสร้างพื้นฐานการอัดประจุและการปรับปรุงกฎระเบียบที่เกี่ยวข้อง นี่คือสัญญาณว่านโยบายภาษีไม่ได้เดินลำพัง แต่ถูกหนุนด้วยมาตรการด้านอุตสาหกรรมและโครงสร้างพื้นฐาน เพื่อให้การเปลี่ยนผ่านไปสู่ EV ไม่สะดุดอยู่แค่บนกระดาษ
เกมต่อไปของค่ายรถและผู้ผลิตชิ้นส่วนภายใต้โครงสร้างภาษีใหม่
เมื่อภาษีรถยนต์ไฟฟ้ากลายเป็นตัวชี้วัดว่าใครให้ประโยชน์กับเศรษฐกิจในประเทศมากหรือน้อย ผู้เล่นในตลาด EV จะหลีกเลี่ยงคำถามใหญ่ไม่ได้อีกต่อไปว่า จะอยู่ในตลาดนี้ในฐานะผู้นำเข้า หรือจะขยับสู่การผลิตในประเทศอย่างเต็มตัว แนวทาง Investment Driven Import ซึ่งผูกการนำเข้ากับแผนการลงทุนจริง ทำให้การขาย EV นำเข้าโดยไม่มีแผนตั้งโรงงานหรือใช้ชิ้นส่วนผลิตในประเทศเป็นเรื่องเสี่ยงมากขึ้นทั้งด้านต้นทุนและภาพลักษณ์
จากนี้สิ่งที่ต้องจับตาคือใครจะลงเสาเข็มก่อนกัน ใครจะเป็นผู้ผลิตชิ้นส่วนที่เข้าไปอยู่ในห่วงโซ่ใหม่ และโครงสร้างภาษีนี้จะช่วยผลักดันให้ประเทศเปลี่ยนจาก “ตลาด EV” ไปสู่ “ฐานผลิต EV และ xEV” ที่แข่งขันได้มากแค่ไหน หากผู้กำหนดนโยบายรักษาความต่อเนื่องและปรับจูนรายละเอียดได้ทันต่อสถานการณ์ โครงสร้างภาษีใหม่ครั้งนี้มีศักยภาพจะกลายเป็นจุดหักเหที่ย้ายศูนย์กลางของอุตสาหกรรมจากโชว์รูมไปสู่โรงงานและสายการผลิตในประเทศอย่างแท้จริง