
ข้อเสนอภาษีที่ยังไม่ใช่มาตรการบังคับใช้
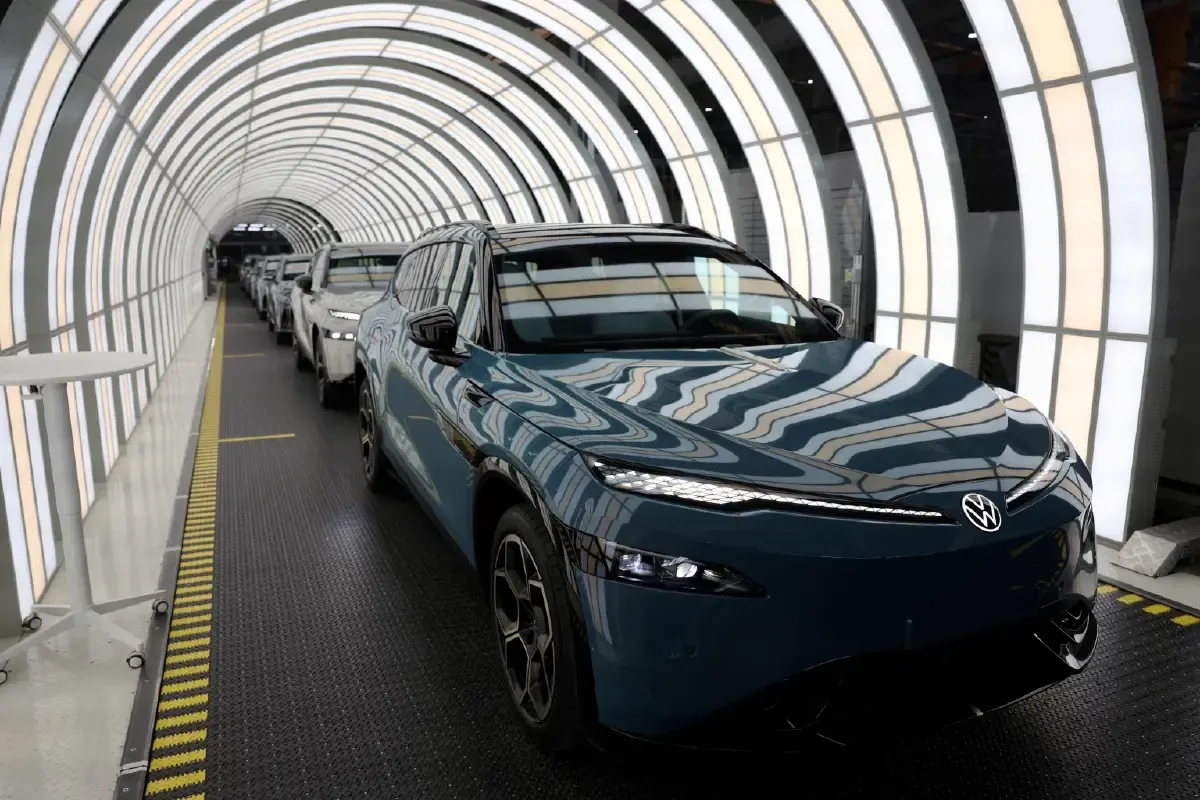
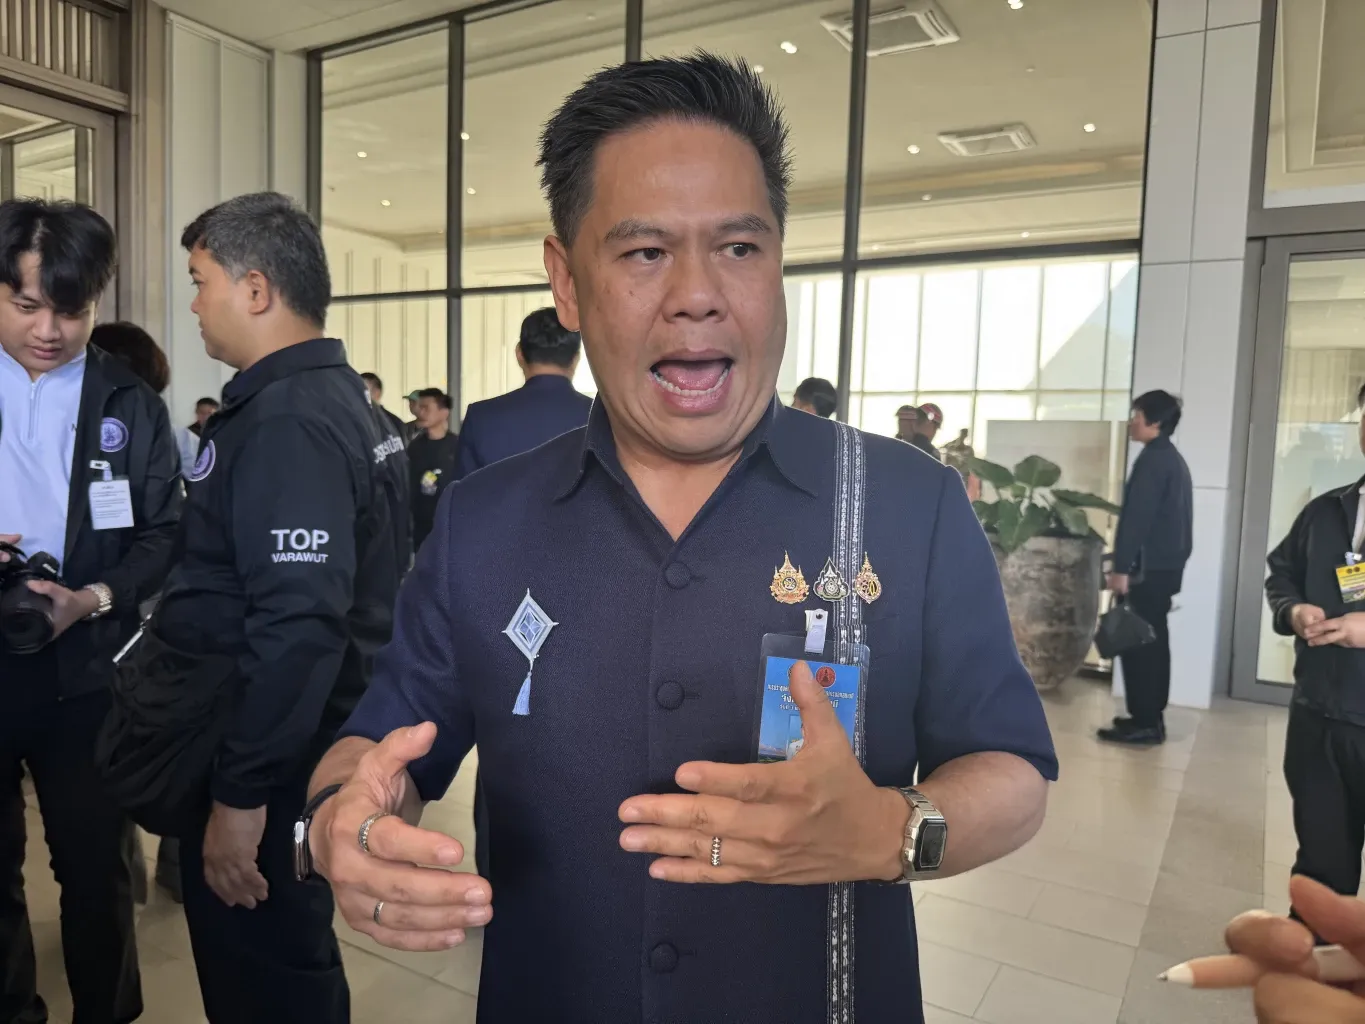
ภาษีสรรพสามิต EV คือภาษีที่รัฐใช้กำหนดภาระต่อรถยนต์ไฟฟ้า โดยข้อเสนอครั้งนี้มุ่งปรับภาษีรถ EV นำเข้าสำเร็จรูปทั้งคันและเชื่อมอัตราภาษีกับสัดส่วนชิ้นส่วนในประเทศ เพื่อจูงใจให้ผู้ผลิตเข้ามาตั้งโรงงานและผลิตในประเทศ วันที่ 3 พ.ย. ที่จังหวัดอุดรธานี วราวุธ ศิลปอาชา รัฐมนตรีว่าการกระทรวงอุตสาหกรรม เปิดเผยว่ากระทรวงได้เสนอความเห็นเรื่องมาตรการดังกล่าวต่อคณะรัฐมนตรีเพื่อประกอบการพิจารณา จุดนี้ต้องอ่านให้ตรง: ข้อมูลที่เปิดเผยเป็นข้อเสนอ ไม่ใช่หลักฐานว่าการปรับภาษีมีผลบังคับใช้แล้ว กระทรวงสนับสนุนการขึ้นภาษีรถนำเข้าทั้งคันเพื่อกระตุ้นการลงทุนผลิตในประเทศ แต่รายละเอียดการตัดสินใจและการดำเนินการยังขึ้นกับกระบวนการพิจารณาของรัฐ การแยกสถานะให้ชัดสำคัญต่อทั้งค่ายรถและผู้ซื้อ ไม่เช่นนั้นข้อเสนอเชิงนโยบายอาจถูกเข้าใจผิดว่าเป็นกติกาที่ใช้แล้ว
เหตุผลของแนวทางนี้คือสร้างความเป็นธรรมให้ผู้ประกอบการที่ลงทุนตั้งฐานผลิตรถ EV ในประเทศ ไม่ต้องเสียเปรียบผู้ขายรถสำเร็จรูปที่นำเข้ามาทั้งคัน โดยภาษีสรรพสามิตถูกมองเป็นเครื่องมือชดเชยความได้เปรียบด้านสิทธิประโยชน์ภาษีนำเข้า อย่างไรก็ดี การตั้งโรงงานไม่ควรถูกนับเป็นความสำเร็จเพียงเพราะมีสายการประกอบ หากการจัดซื้อชิ้นส่วนและการพัฒนาผู้ผลิตในประเทศไม่เกิดตามมา การออกแบบเงื่อนไขจึงมีน้ำหนักไม่น้อยกว่าการกำหนดอัตราภาษี
Local Content อาจเป็นแรงจูงใจ แต่ต้องวัดให้ตรวจสอบได้
หัวใจของแนวทางคือใช้ระดับ Local Content เป็นเงื่อนไขทางภาษี ผู้ผลิตที่ใช้ชิ้นส่วนในประเทศในสัดส่วนสูงขึ้นอาจได้อัตราภาษีต่ำลง ทิศทางนี้มีเหตุผล เพราะช่วยส่งสัญญาณให้ค่ายรถพิจารณาจัดซื้อจากซัพพลายเออร์ในประเทศ แทนการพึ่งรถและชิ้นส่วนนำเข้าเป็นหลัก แต่คำว่า “ชิ้นส่วนในประเทศ” ต้องมีหลักเกณฑ์ชัดเจน วัดได้ และตรวจสอบได้ มิฉะนั้นตัวเลข Local Content อาจกลายเป็นเพียงข้อกำหนดบนเอกสาร ไม่ได้สะท้อนมูลค่าเพิ่มหรือความสามารถที่เกิดขึ้นในห่วงโซ่อุปทานจริง
ตัวอย่างที่รัฐยกมาคือรถกระบะมิตซูบิชิบางรุ่นมี Local Content มากกว่า 60% และบางรุ่นอยู่ที่ 70–80% ซึ่งชี้ว่าการใช้ชิ้นส่วนในประเทศระดับสูงมีตัวอย่างอยู่แล้ว แต่รถกระบะกับรถ EV มีโครงสร้างชิ้นส่วนและเทคโนโลยีต่างกัน จึงไม่ควรนำตัวเลขดังกล่าวไปตั้งเป็นเป้าหมายโดยไม่พิจารณาความพร้อมของผู้ผลิตแต่ละกลุ่ม นโยบายที่ดีควรให้แรงจูงใจต่อการเพิ่มการผลิตในประเทศจริง พร้อมเปิดทางให้ผู้ผลิตค่อย ๆ ยกระดับ แทนการสร้างเกณฑ์ที่ค่ายรถทำได้เพียงเลือกแหล่งชิ้นส่วนที่ผ่านเงื่อนไขโดยไม่เกิดการถ่ายทอดความสามารถ
โจทย์ใหญ่คือพาซัพพลายเออร์เดิมไปสู่เทคโนโลยีใหม่
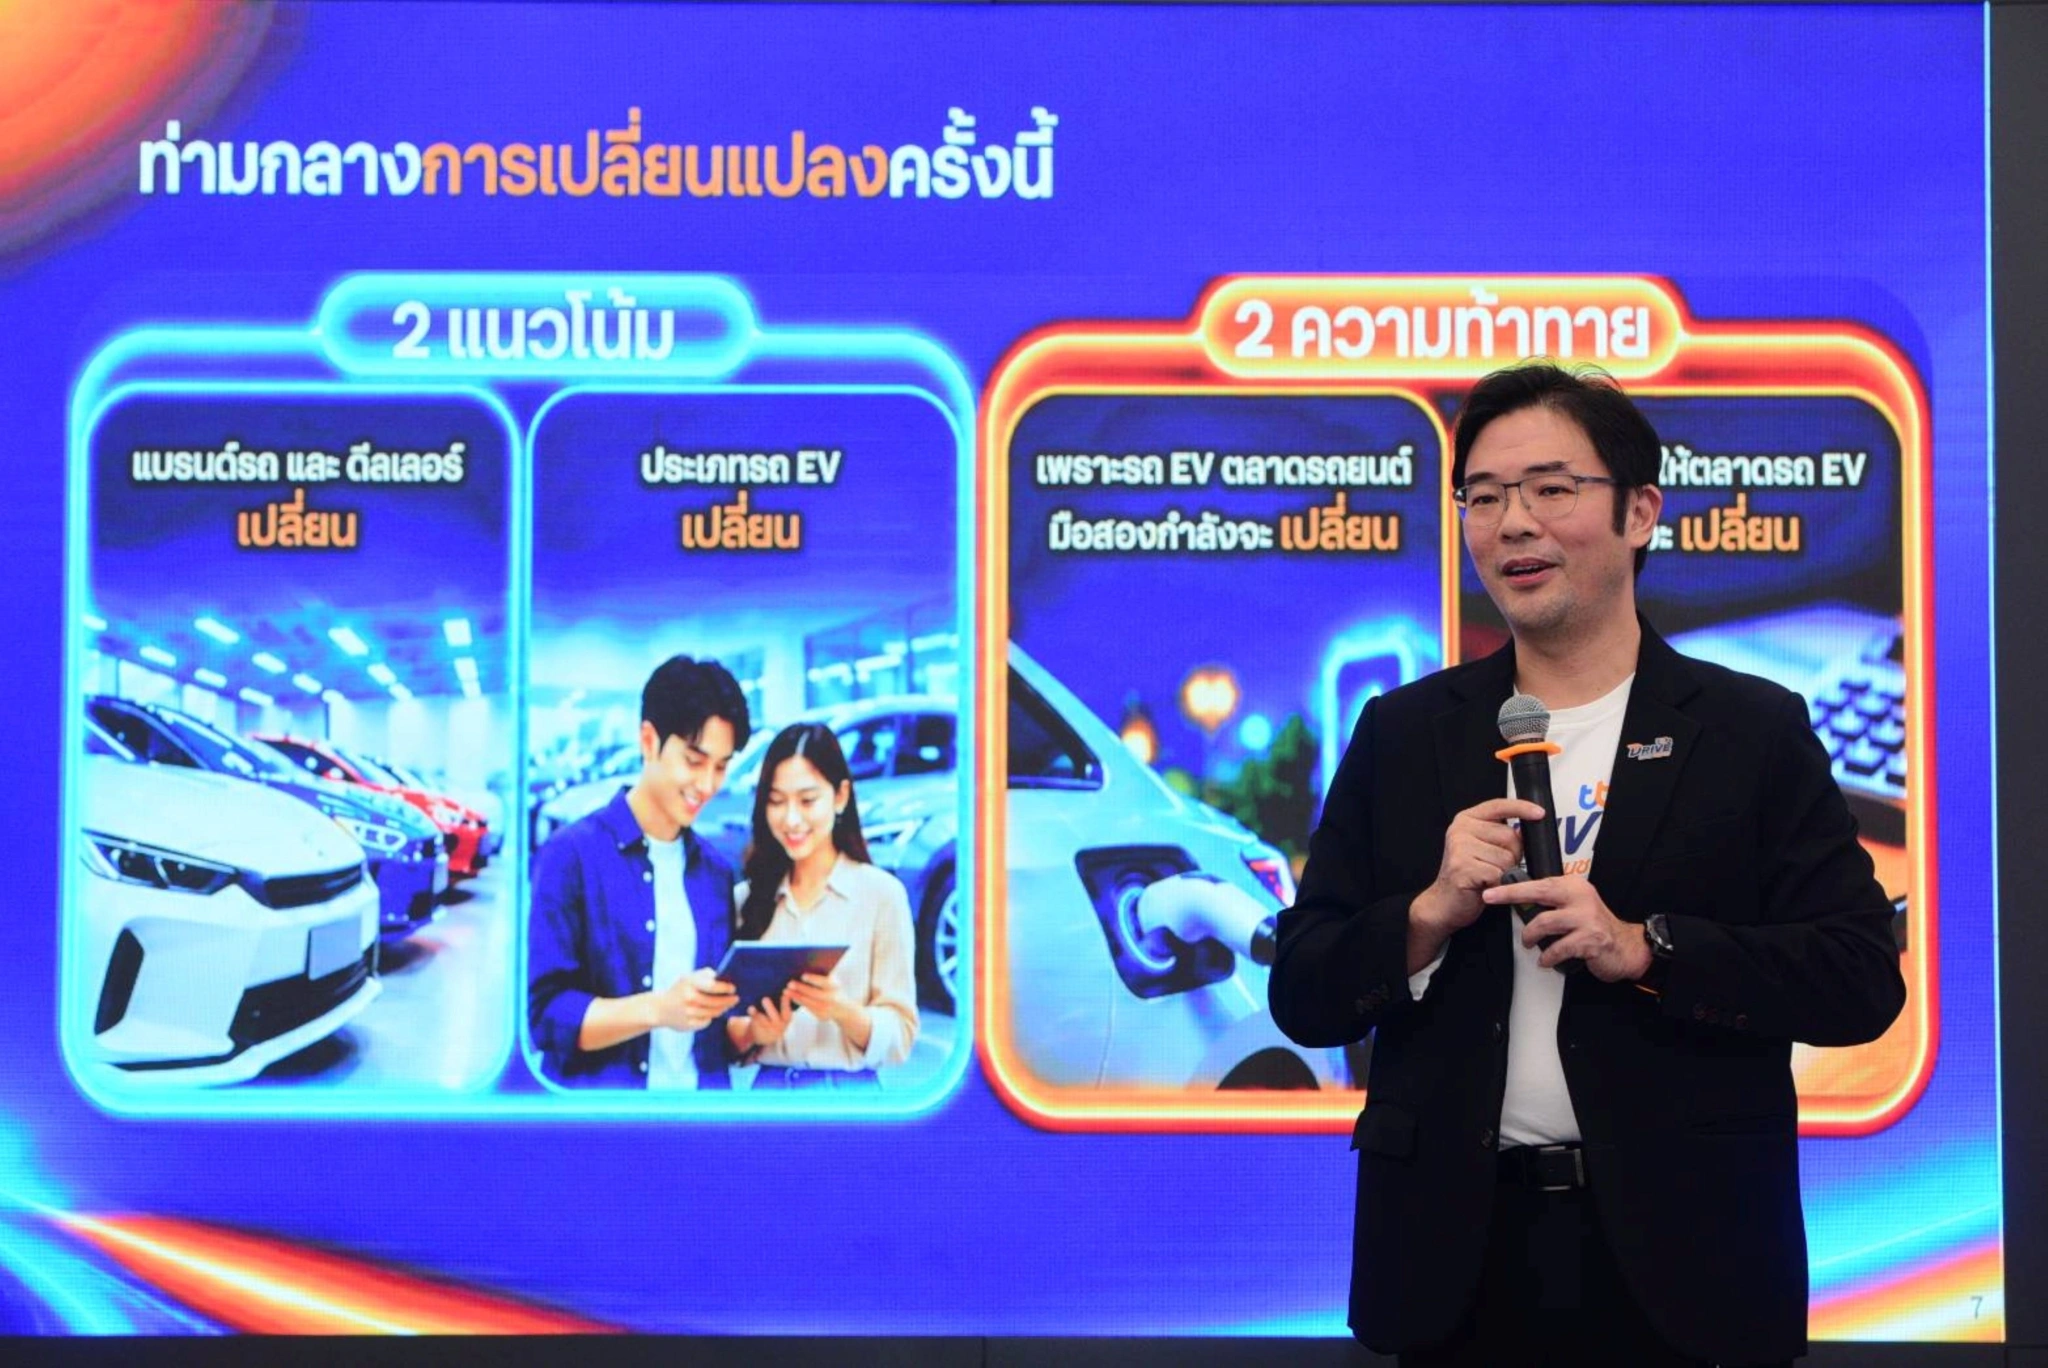
การเปลี่ยนผ่านกระทบผู้ผลิตชิ้นส่วนโดยตรง รถยนต์เครื่องยนต์สันดาปมีชิ้นส่วนประมาณ 20,000–30,000 ชิ้นต่อคัน ขณะที่รถ EV เหลือเพียงหลักพันชิ้น หากนำเข้ารถและชิ้นส่วนจากต่างประเทศเป็นหลัก ผู้ผลิต SME ในห่วงโซ่อุปทานย่อมเสี่ยงสูญเสียคำสั่งซื้อและบทบาท รัฐจึงระบุว่าจะดูแลผู้ประกอบการเดิม โดยเฉพาะค่ายรถญี่ปุ่นที่มีส่วนร่วมกับเศรษฐกิจมานานหลายสิบปี และเปิดรับฟังความคิดเห็นพร้อมหารือกับค่ายรถอย่างต่อเนื่องเพื่อร่วมแก้ปัญหา ท่าทีนี้สำคัญ แต่การคุ้มครองไม่ควรหยุดอยู่ที่การรักษาผู้ผลิตเดิมไว้ หากไม่มีแผนเปลี่ยนผ่านที่จับต้องได้ ก็อาจเพียงเลื่อนผลกระทบออกไป
อีกด้านหนึ่ง กระทรวงอุตสาหกรรมมีแนวทางยกระดับ SME ที่เชี่ยวชาญด้านการผลิตแม่นยำ ให้ปรับไปผลิตชิ้นส่วนสำหรับอุตสาหกรรมเทคโนโลยีสูง เช่น เซมิคอนดักเตอร์และแผ่นเวเฟอร์ นี่เป็นโอกาส แต่ไม่ใช่การเปลี่ยนตลาดที่ทำได้ทันที ผู้ประกอบการต้องมีทักษะ เทคโนโลยี และลูกค้าที่รองรับการผลิตใหม่ ขณะที่รัฐต้องทำให้ความช่วยเหลือเชื่อมกับความต้องการจริงของผู้ซื้อชิ้นส่วน มิฉะนั้น SME อาจเผชิญทั้งตลาดเดิมที่หดตัวและตลาดใหม่ที่ยังเข้าไม่ถึง
สรุป: วัดผลจากการผลิตและมูลค่าที่เกิดในประเทศ
ข้อเสนอภาษี EV นำเข้ามีเหตุผลในฐานะเครื่องมือดึงการลงทุนและช่วยสร้างความสมดุลระหว่างรถนำเข้ากับผู้ผลิตที่ตั้งฐานในประเทศ แต่ความสำเร็จไม่ควรวัดจากจำนวนโรงงานหรือสัดส่วน Local Content บนกระดาษเท่านั้น ต้องดูด้วยว่าการจัดซื้อจากชิ้นส่วนในประเทศเพิ่มขึ้นจริงหรือไม่ และ SME ได้รับโอกาสยกระดับไปสู่งานที่มีเทคโนโลยีสูงขึ้นเพียงใด สำหรับค่ายรถ สิ่งที่ควรจับตาคือหลักเกณฑ์ Local Content และสถานะการพิจารณามาตรการ ส่วนผู้ซื้อควรแยกข้อเสนอออกจากกฎที่มีผลแล้ว ข้อสรุปคือภาษีอาจเปิดประตูให้เกิดฐานผลิตรถ EV แต่การสร้างห่วงโซ่อุปทานที่แข็งแรงต้องอาศัยกติกาชัดเจน การหารือกับผู้ประกอบการ และแผนเปลี่ยนผ่านที่ทำให้ผู้ผลิตไทยแข่งขันได้จริง