
ภาษีใหม่มุ่งเปลี่ยนจากตลาดนำเข้าเป็นฐานผลิต
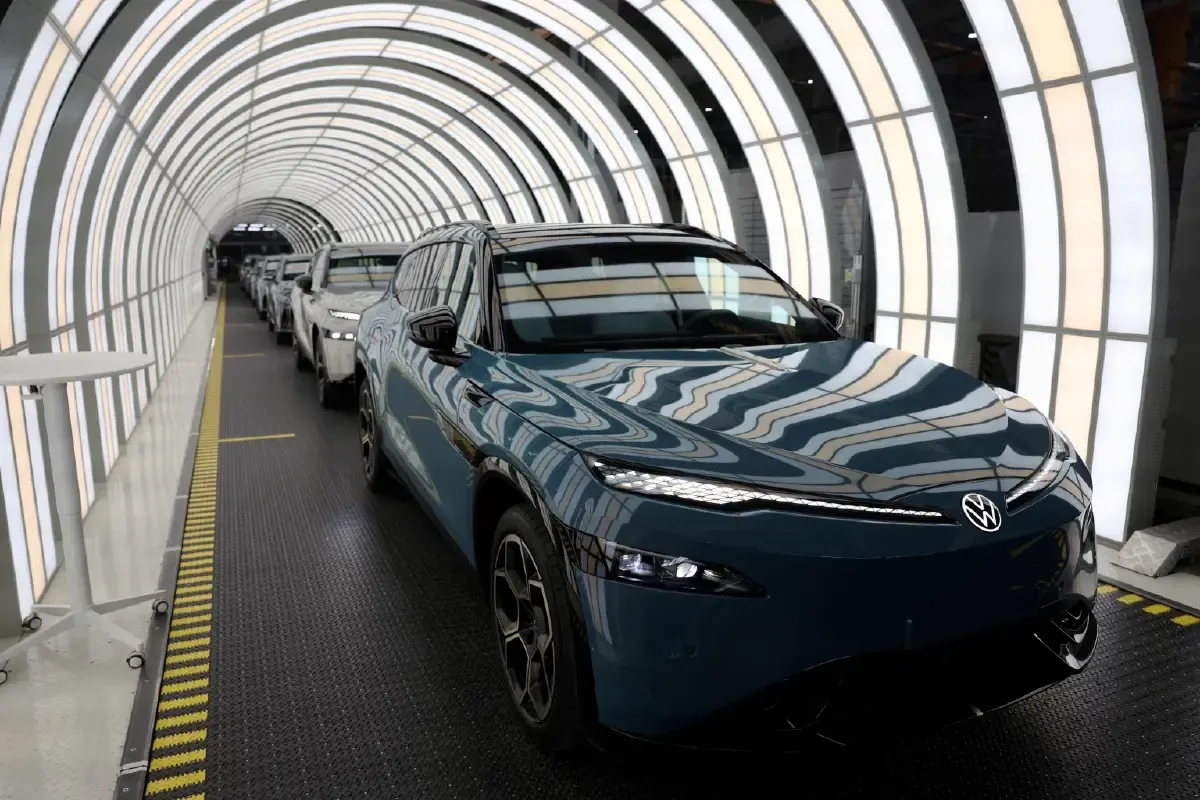
ภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้าคือภาษีที่เรียกเก็บจากรถขับเคลื่อนด้วยไฟฟ้าซึ่งนำเข้าจากต่างประเทศ โดยมาตรการใหม่กำหนดอัตรา 35% สำหรับทั้งบีอีวีและอาร์อีอีวี และเริ่มใช้วันที่ 1 มกราคม 2570 เมื่อวันที่ 3 พฤศจิกายน 2569 เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง เปิดเผยว่า คณะรัฐมนตรีสัญจรที่จังหวัดอุดรธานีเห็นชอบการปรับภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้า 2 ประเภท การขยับอัตราครั้งนี้ไม่ใช่เพียงการปรับตัวเลขให้สูงขึ้น แต่เป็นการส่งสัญญาณว่ารัฐบาลต้องการให้การลงทุนและการผลิตในประเทศมีบทบาทมากกว่าการเป็นตลาดรับรถนำเข้า รัฐบาลให้เหตุผลว่า ต้องการสนับสนุนประเทศให้เป็นฐานการผลิตและส่งออกรถยนต์ พร้อมรักษาผู้ประกอบการและห่วงโซ่อุปทานที่จ้างงานคนไทย การแข่งขันจากรถนำเข้าอาจทำให้ผู้ผลิตที่ลงทุนตั้งฐานในประเทศเสียเปรียบ จึงเป็นโจทย์ที่นโยบายภาษีนี้พยายามเข้าไปจัดการ
บีอีวีขึ้นจาก 10% ส่วนอาร์อีอีวีขึ้นจาก 15%
รายละเอียดอัตราใหม่แยกตามระบบขับเคลื่อนชัดเจน รถบีอีวีที่ใช้พลังงานจากแบตเตอรี่และมอเตอร์ไฟฟ้าปรับภาษีสรรพสามิตจาก 10% เป็น 35% ส่วนรถอาร์อีอีวี ซึ่งใช้พลังงานผสมระหว่างเชื้อเพลิงกับไฟฟ้า ชาร์จไฟได้ และขับเคลื่อนด้วยมอเตอร์ไฟฟ้า ปรับจาก 15% เป็น 35% กล่าวได้ว่า ภาษีสรรพสามิตบีอีวีและภาษีรถอาร์อีอีวีจะมาบรรจบที่อัตราเดียวกันสำหรับรถนำเข้า แม้จุดเริ่มต้นของทั้งสองประเภทต่างกัน การเปลี่ยนแปลงนี้ครอบคลุมรถที่นำเข้าจากต่างประเทศตามมาตรการที่ประกาศ ไม่ควรตีความว่าเป็นการขึ้นภาษีรถทุกคันที่จำหน่ายในประเทศ เพราะข้อมูลที่เปิดเผยระบุเป้าหมายไว้ที่รถนำเข้าและการสร้างความเป็นธรรมต่อผู้ผลิตที่ลงทุนและผลิตในประเทศ
| ประเภทรถ | อัตราเดิม | อัตราใหม่ | เริ่มใช้ |
|---|---|---|---|
| บีอีวี | 10% | 35% | 1 มกราคม 2570 |
| อาร์อีอีวี | 15% | 35% | 1 มกราคม 2570 |
วันเริ่มใช้และสิ่งที่รัฐบาลเดินหน้าต่อ
มาตรการมีผลตั้งแต่วันที่ 1 มกราคม 2570 ทำให้ผู้ประกอบการและผู้จำหน่ายมีช่วงเวลาเตรียมปรับตัวก่อนอัตราใหม่เริ่มใช้ ประเด็นสำคัญจึงไม่ได้หยุดที่การเปลี่ยนภาษีรถอีวีนำเข้า แต่ยังอยู่ที่ว่ารัฐจะทำให้แรงจูงใจด้านการผลิตในประเทศเกิดขึ้นจริงได้อย่างไร คณะรัฐมนตรีมอบหมายให้กรมสรรพสามิตเจรจากับนักลงทุนรายใหม่ เพื่อกำหนดโครงสร้างภาษีพิเศษสำหรับผู้ที่เข้ามาลงทุนและขยายฐานการผลิตในประเทศ อีกทั้งเตรียมนำมาตรการไปชี้แจงต่อนักลงทุนญี่ปุ่นในการเดินทางโรดโชว์ร่วมกับสำนักงานคณะกรรมการส่งเสริมการลงทุนในช่วงกลางเดือนพฤศจิกายน 2569 แต่รัฐบาลยืนยันว่าแนวทางนี้ไม่ได้จำกัดสิทธิให้ค่ายใดค่ายหนึ่ง เป้าหมายคือผู้ผลิตรถยนต์และชิ้นส่วนที่มีฐานการผลิตในประเทศ
ในมุมวิเคราะห์ การขึ้นภาษีมีเหตุผลเชิงอุตสาหกรรมที่ชัด คือใช้ตลาดภายในเป็นแรงจูงใจให้เกิดการลงทุน การจ้างงาน และการสร้างห่วงโซ่อุปทาน มากกว่าพึ่งพาการนำเข้าเพียงอย่างเดียว อย่างไรก็ตาม ผลสำเร็จไม่ควรวัดจากภาษีที่เพิ่มขึ้นเท่านั้น แต่ต้องดูว่าการเจรจาภาษีพิเศษและการลงทุนใหม่จะต่อยอดไปสู่ฐานผลิตและส่งออกได้จริงหรือไม่ สรุปแล้ว ภาษีรถยนต์ไฟฟ้าอัตรา 35% คือการเลือกให้น้ำหนักกับการผลิตในประเทศ โดยมีวันเริ่มใช้ชัดเจนคือ 1 มกราคม 2570