
ดีลที่เปลี่ยนเกม: จากมาสเตอร์แฟรนไชส์สู่เจ้าของแบรนด์
การเข้าซื้อกิจการ Bonchon International ของไมเนอร์ ฟู้ด คือกรณีศึกษาที่ชี้ให้เห็นการเปลี่ยนผ่านของบริษัทอาหารรายใหญ่ในเอเชีย จากการเป็นเพียงผู้รับสิทธิ์แฟรนไชส์รายหนึ่ง ไปสู่การถือครองสิทธิ์ในแบรนด์ไก่ทอดเกาหลีระดับโลก และใช้โมเดลแฟรนไชส์แบบ Asset-Light เป็นเครื่องมือขยายธุรกิจระหว่างประเทศในหลายภูมิภาค ด้วยอำนาจการตัดสินใจเชิงกลยุทธ์ที่รวมศูนย์อยู่ในมือของบริษัทมากขึ้นอย่างชัดเจน
หัวใจของดีลนี้ไม่ใช่แค่การซื้อแบรนด์เพิ่มหนึ่งแบรนด์ แต่มันคือการยกระดับสถานะของไมเนอร์ ฟู้ด จาก “ผู้เช่าแบรนด์” ไปเป็น “เจ้าของแบรนด์” อย่างเต็มตัว การลงนามข้อตกลงร่วมกับ Serruya Private Equity เพื่อเข้าซื้อกิจการ Bonchon International จากผู้ถือหุ้นเดิม VIG Partners และ Mr. Seo & Family ถูกวางหมากให้เสร็จภายในเดือนสิงหาคม โดยแบ่งสิทธิ์การดำเนินธุรกิจตามภูมิภาคอย่างชัดเจน ไมเนอร์ ฟู้ดถือสิทธิ์ทุกภูมิภาคนอกทวีปอเมริกา ขณะที่ SPE ดูแลในทวีปอเมริกา การเปลี่ยนผ่านนี้ทำให้บริษัทไม่ต้องเป็นผู้จ่ายค่าธรรมเนียมสิทธิ์เพียงฝ่ายเดียวอีกต่อไป แต่กลายเป็นผู้เก็บค่าธรรมเนียมจากเครือข่ายแฟรนไชส์ทั่วโลกแทน
เมื่อผู้ปฏิบัติการที่แข็งแรงกลายเป็นเจ้าของแบรนด์
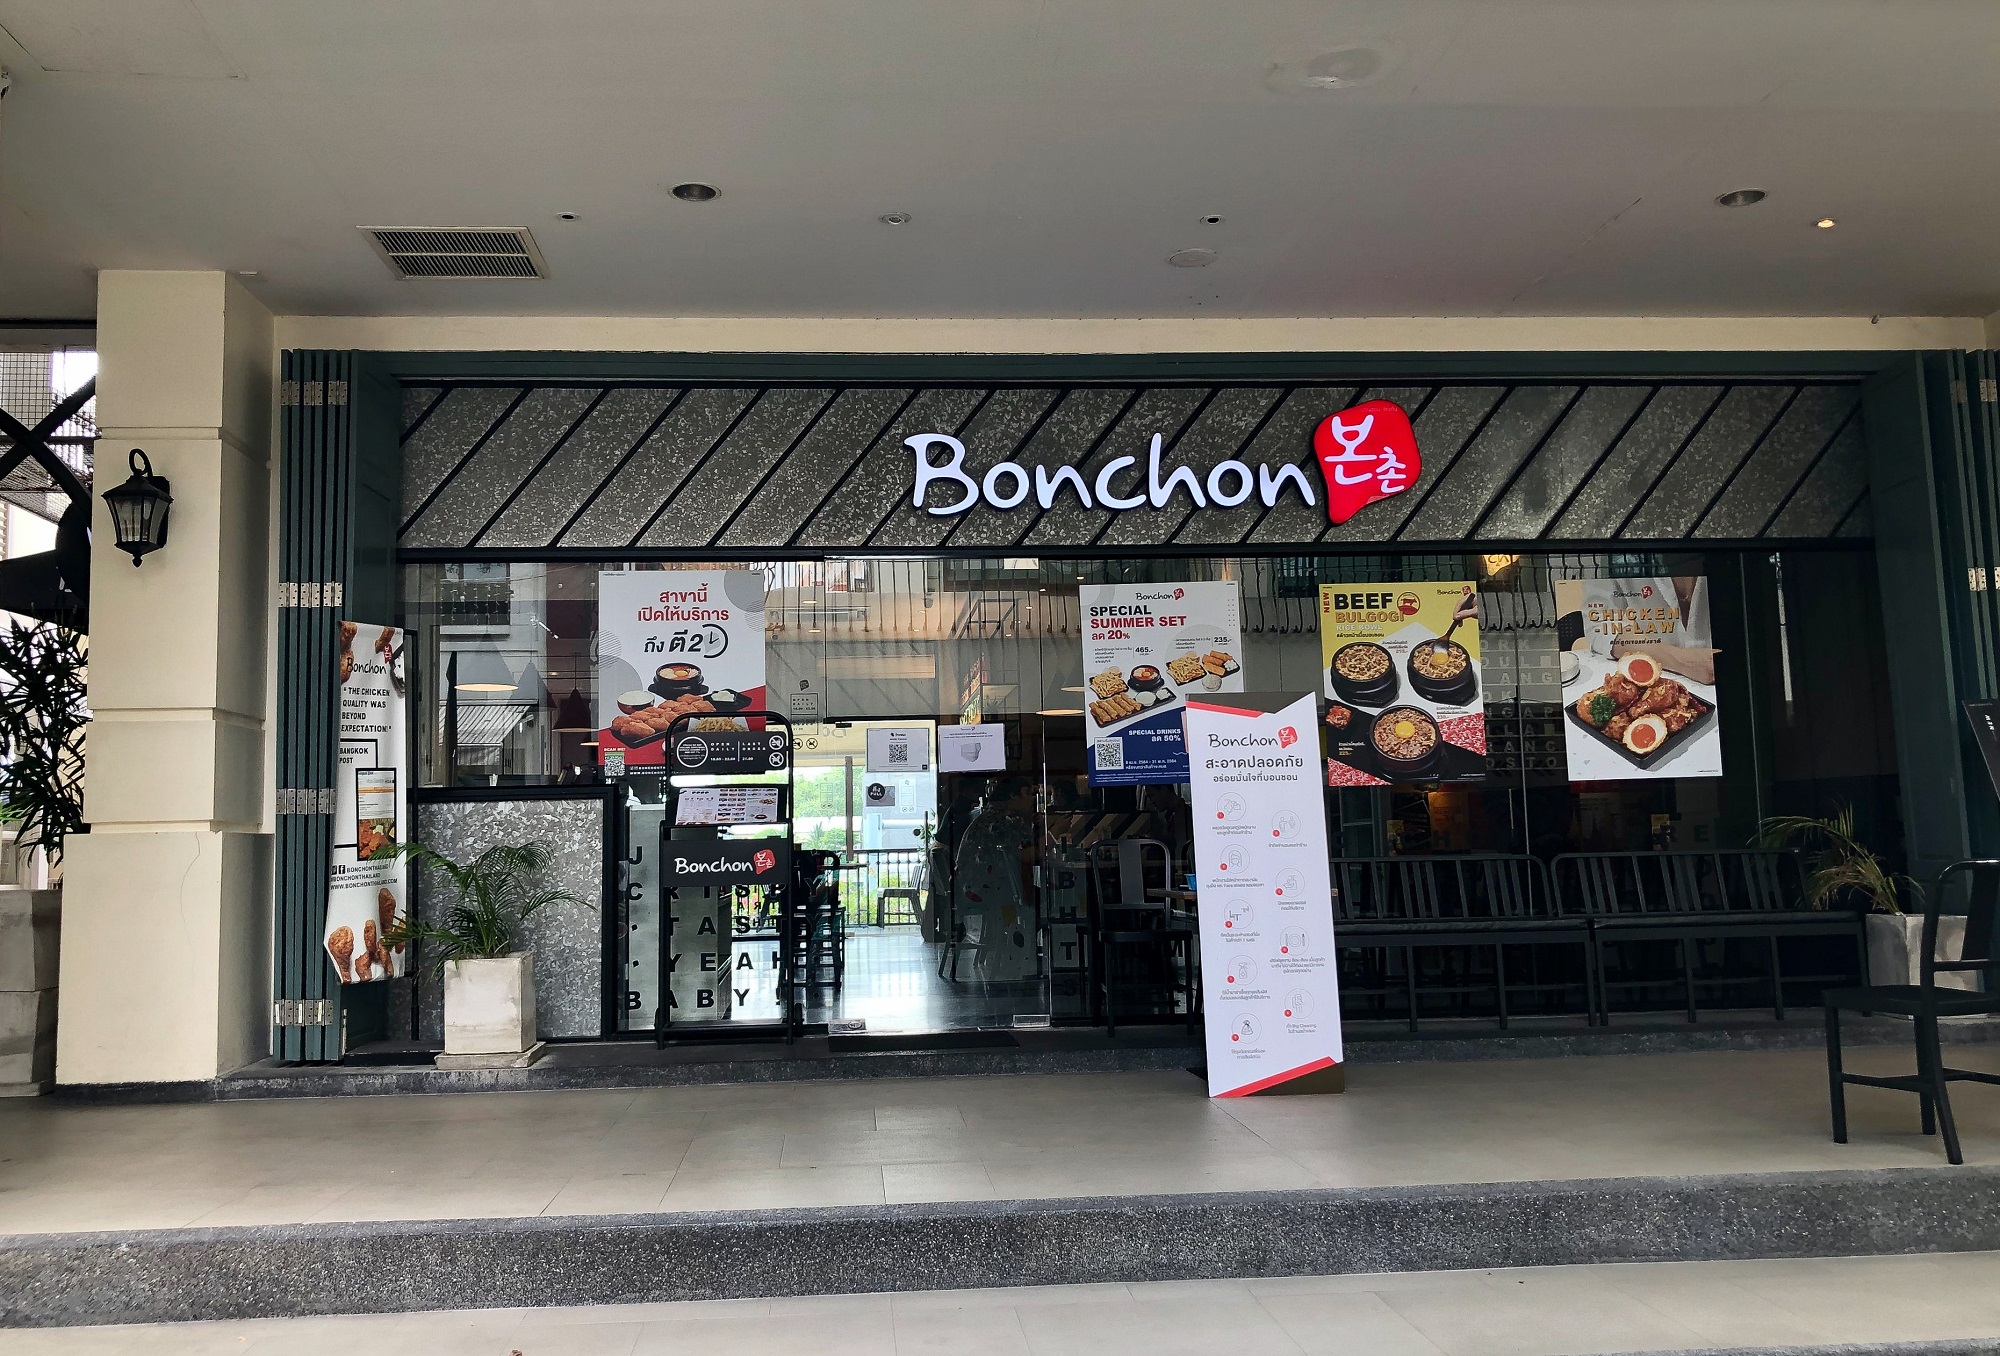
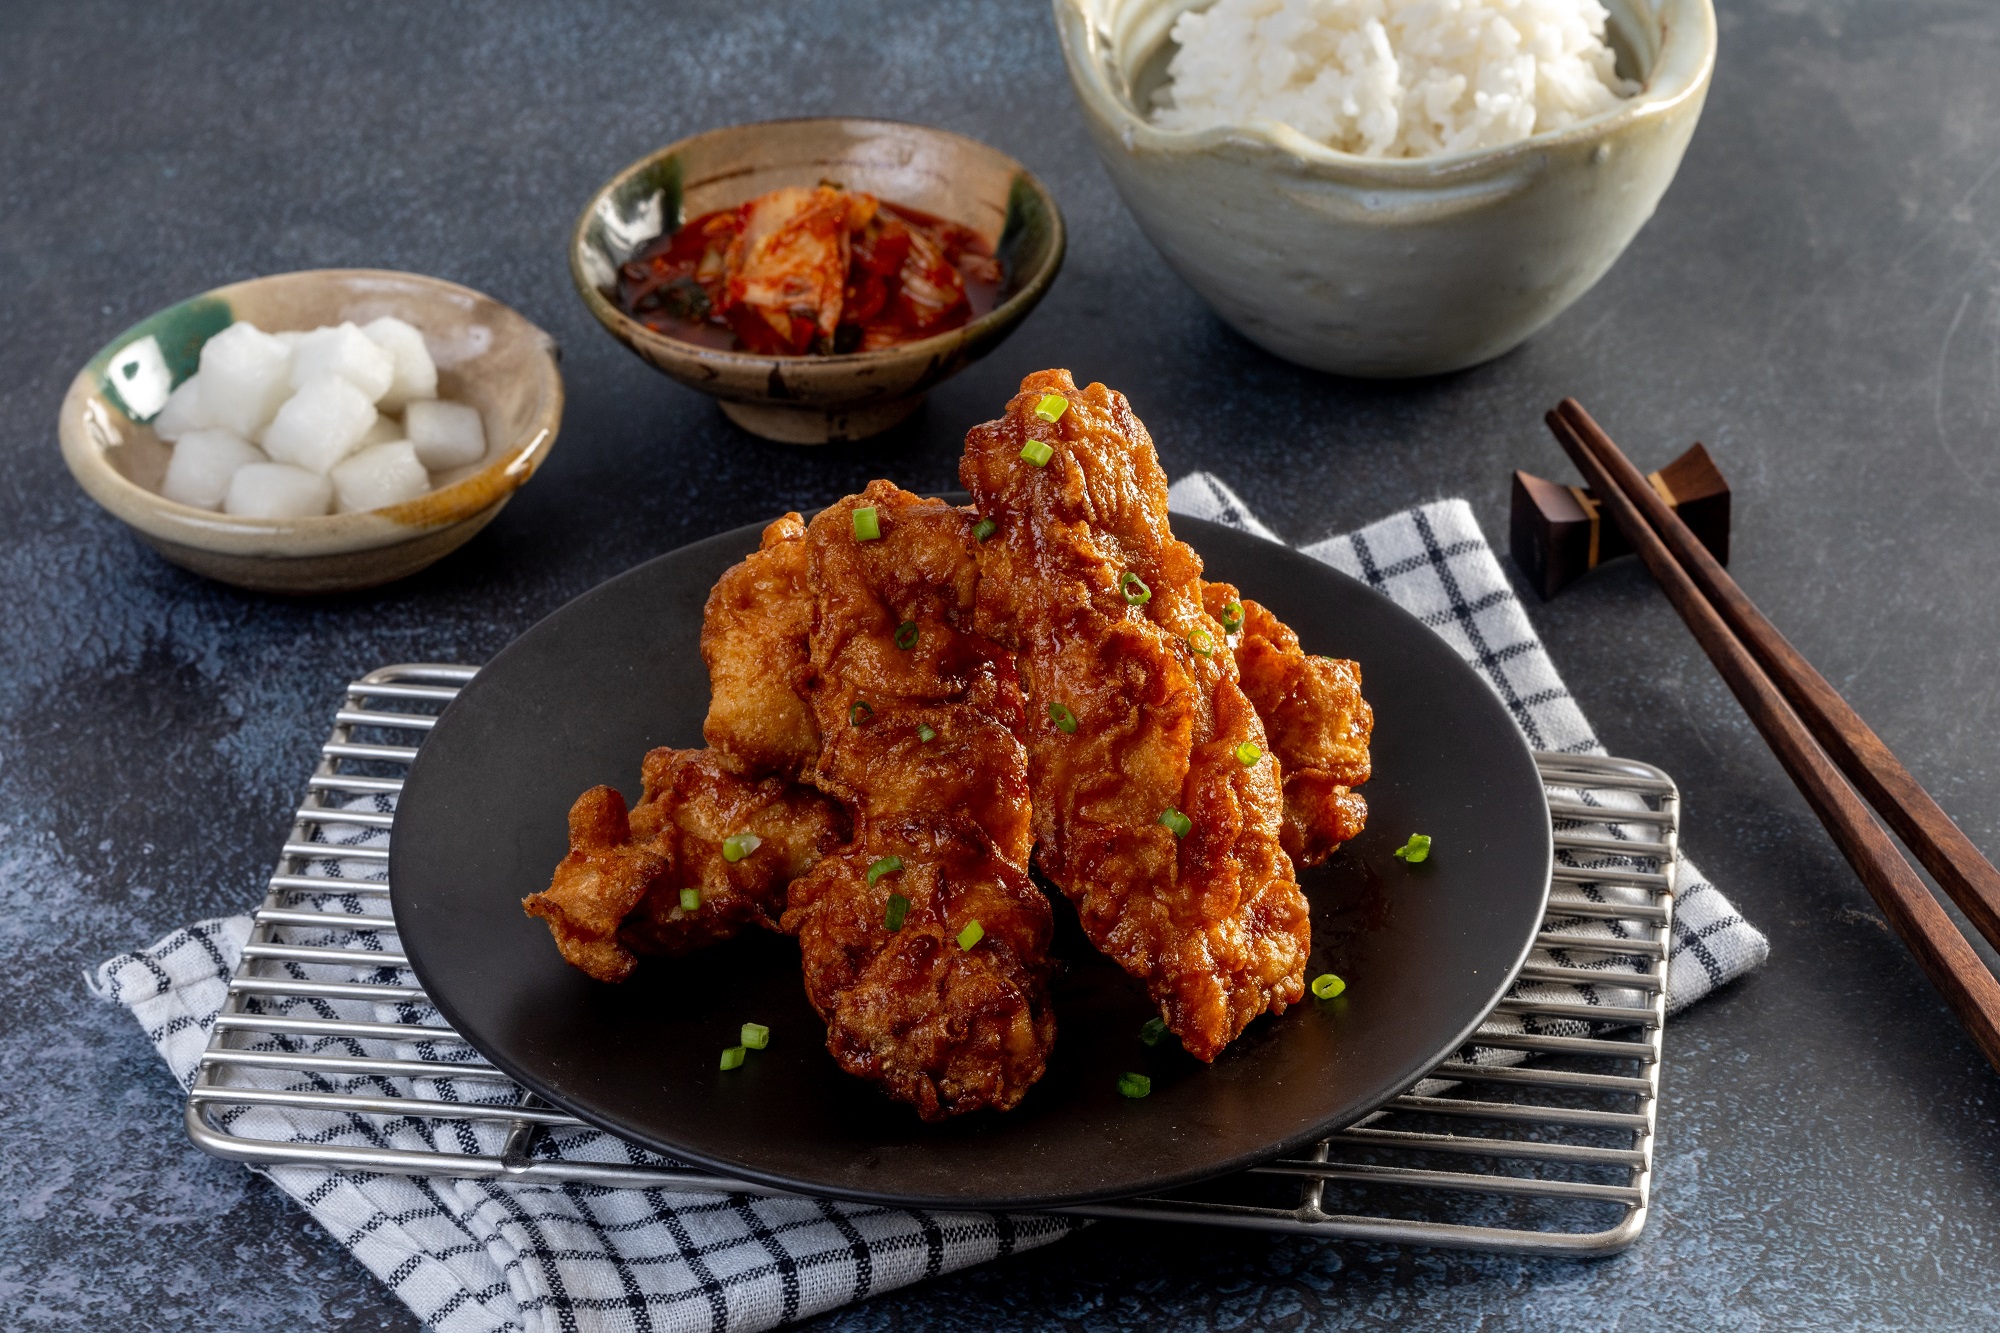
จุดตั้งต้นของดีลนี้มาจากความสัมพันธ์อันยาวนานระหว่างไมเนอร์ ฟู้ดกับ Bonchon เอง บริษัทเป็นผู้ถือสิทธิ์มาสเตอร์แฟรนไชส์ในไทย และยังเป็นมาสเตอร์แฟรนไชส์รายใหญ่ที่สุดของแบรนด์เมื่อมองจากรายได้รวมทั้งระบบ ขณะเดียวกัน ไมเนอร์กับ SPE ก็ทำงานด้วยกันมากว่า 30 ปี ผ่านแบรนด์ Swensen’s ที่ต่างฝ่ายต่างมีบทบาทชัดเจน ความไว้วางใจเชิงธุรกิจที่สะสมมานานทำให้ดีลนี้ไม่ใช่การ “เสี่ยงทาย” แต่เป็นการเดินหมากต่อเนื่องบนฐานประสบการณ์จริง
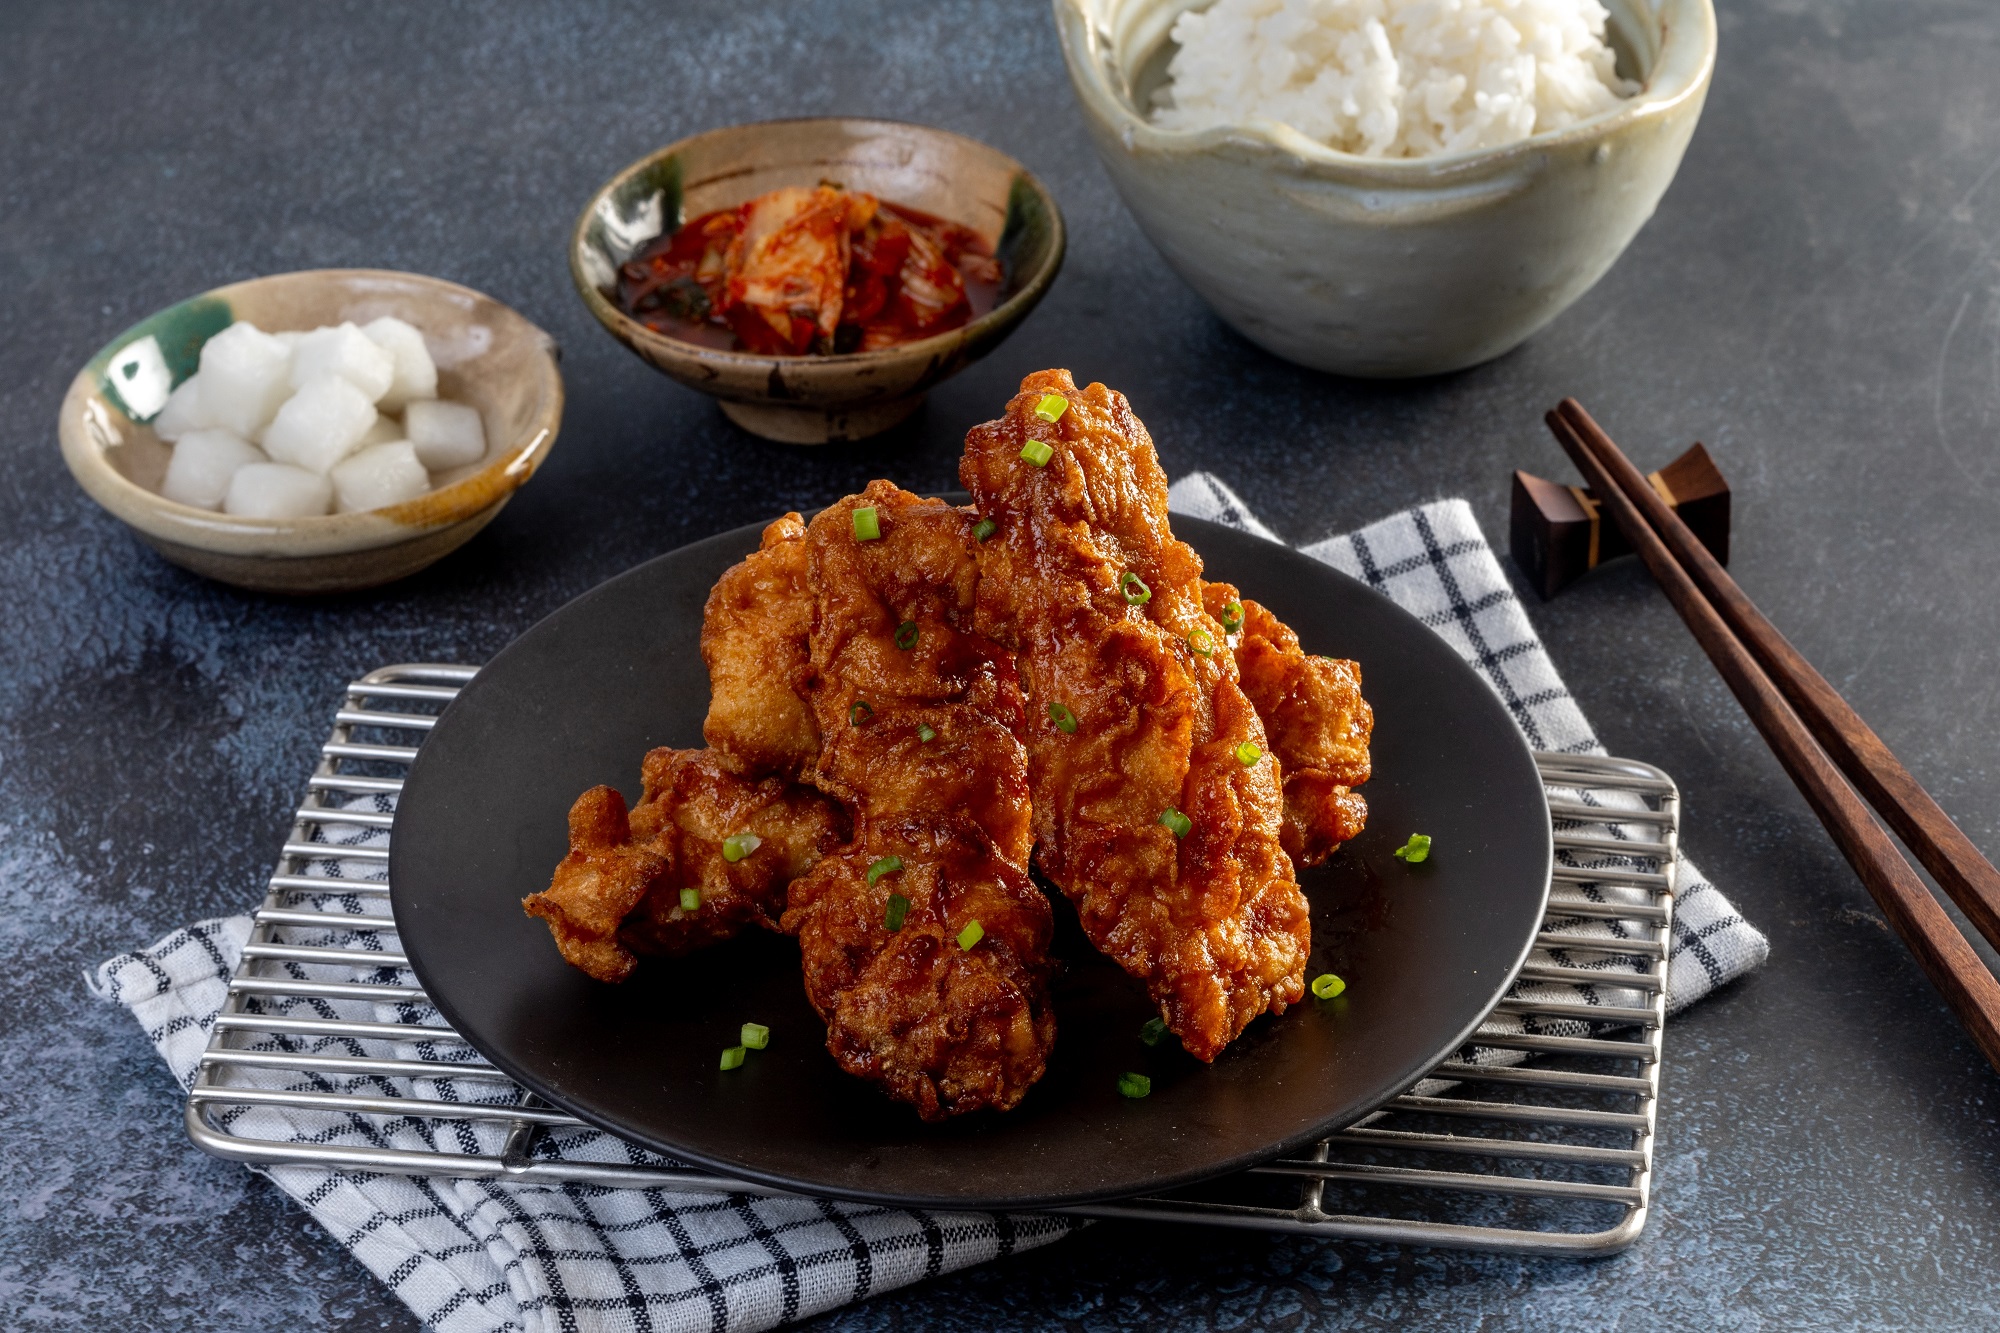
ปัจจุบัน Bonchon มีประวัติการเติบโตชัดเจน จากร้านเล็กในเมืองปูซานเมื่อปี 2545 กลายเป็นเครือข่ายแฟรนไชส์ราว 500 สาขาใน 9 ตลาดหลักทั่วโลก แถมรายได้ส่วนใหญ่ยังมาจากนอกประเทศต้นกำเนิดอีกด้วย ข้อมูลเหล่านี้สะท้อนว่าแบรนด์ไก่ทอดเกาหลีรายนี้ไม่ได้อยู่ในช่วงทดลอง แต่มีฐานธุรกิจที่พิสูจน์แล้ว การที่ไมเนอร์ ฟู้ดบริหารอยู่แล้วกว่า 350 สาขาใน 7 ประเทศ รวมถึง 133 สาขาในประเทศบ้านเกิดของตนเอง ทำให้บริษัทมองเห็นทั้งศักยภาพและปัญหาจริงในภาคสนาม ก่อนจะตัดสินใจขยับสถานะขึ้นเป็นเจ้าของแบรนด์
โมเดล Asset-Light และรายได้จากค่าธรรมเนียมสิทธิ์
สิ่งที่ทำให้ดีลไมเนอร์ ฟู้ด บอนชอนน่าสนใจเป็นพิเศษคือการสอดรับอย่างลงตัวกับกลยุทธ์ Asset-Light ที่บริษัทประกาศชัดว่าเป็นทิศทางหลัก การลงทุนครั้งนี้ถูกมองว่าเป็น “อีกก้าวสำคัญในการขับเคลื่อนกลยุทธ์ Asset-Light” ด้วยการเสริมพอร์ตด้วยแพลตฟอร์มแฟรนไชส์และแบรนด์ที่มีศักยภาพขยายตัวสูง โดยใช้เงินลงทุนจำกัด กล่าวให้คมกว่านั้นคือ ไมเนอร์เลือกเป็นเจ้าของสิทธิ์และระบบ เพื่อเก็บค่าธรรมเนียมจากผู้ประกอบการรายอื่น มากกว่าลงทุนหนักในสินทรัพย์หน้าร้านทุกแห่ง
โมเดลธุรกิจของ Bonchon เองก็เอื้อต่อแนวคิดนี้ เพราะสร้างรายได้หลักจากค่าธรรมเนียมสิทธิ์ (Royalty fee) และการจำหน่ายซอสสูตรเฉพาะของแบรนด์ การเป็นเจ้าของทั้งแบรนด์ ระบบแฟรนไชส์ และโรงงานผลิตซอสในเครือเดียวกัน ช่วยสร้างฐานรายได้ต่อเนื่องหลายชั้น คำกล่าวที่ชวนจดจำจากดีลนี้คือ “โมเดลแบบนี้เปลี่ยนไมเนอร์จากผู้ขายไก่ทอดหน้าร้าน ไปเป็นเจ้าของห่วงโซ่รายได้ทั้งระบบ” ซึ่งสะท้อนแรงขับในการแสวงหารายได้ที่ไม่ผูกกับต้นทุนการก่อสร้างสาขาเพียงอย่างเดียว
บทเรียนสำหรับการขยายธุรกิจระหว่างประเทศของบริษัทอาหารในเอเชีย
หากมองในภาพกว้าง ดีลไมเนอร์ ฟู้ด บอนชอนไม่ใช่เพียงการซื้อกิจการอาหารอีกครั้งหนึ่ง แต่คือสัญญาณว่าบริษัทอาหารในเอเชียกำลังเลิกพอใจกับบทบาท “ผู้ปฏิบัติการในภูมิภาค” แล้วหันมาไล่เก็บ “สิทธิ์ระดับโลก” เพื่อต่อยอดแบรนด์ไก่ทอดและอาหารประเภทอื่นสู่ระดับสากล การที่ Bonchon ดำเนินธุรกิจอยู่แล้วใน 9 ตลาดหลัก เช่น สหรัฐอเมริกาและตลาดในเอเชียหลายแห่ง ทำให้เจ้าของแบรนด์ใหม่อย่างไมเนอร์ ฟู้ดมีฐานพร้อมสำหรับขยายธุรกิจระหว่างประเทศมากกว่าการเริ่มจากศูนย์
บทเรียนสำคัญคือ การเป็นผู้รับสิทธิ์มาสเตอร์แฟรนไชส์ในตลาดหนึ่งอาจเป็น “สนามทดลอง” ที่ดีที่สุดก่อนจะขยับไปเป็นเจ้าของแบรนด์เต็มตัว เมื่อบริษัทสามารถพิสูจน์ฝีมือบริหารในตลาดสำคัญได้แล้ว การซื้อกิจการก็กลายเป็นการต่อยอดที่มีตรรกะชัดเจน มากกว่าการลงทุนบนกระดาษ ตัวอย่างนี้อาจกลายเป็นคู่มือใหม่ของบริษัทอาหารในเอเชีย ที่ต้องการขยายพอร์ตโฟลิโอระดับโลกผ่านการซื้อสิทธิ์แบรนด์ พร้อมใช้โมเดลแฟรนไชส์และกลยุทธ์ Asset-Light เป็นคันโยกหลัก แทนที่จะติดอยู่ในบทบาทผู้ดำเนินงานในประเทศเดียวตลอดไป